更魔幻的是,一边是美股上被捧成“越南特斯拉”,市值冲到 2000 亿美元;另一边,美国测评博主给它贴的标签却是“2023 年评价最差的汽车”,在美国半年卖不到 200 辆。
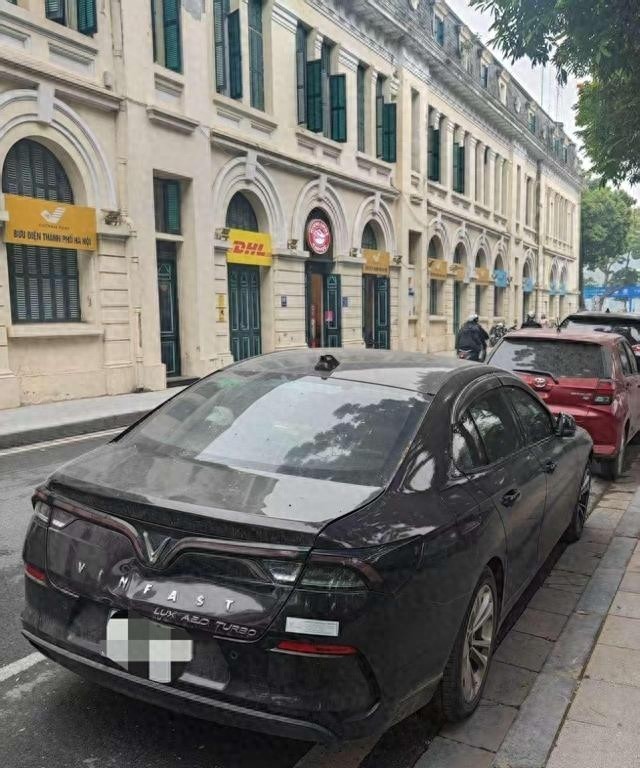
说实话,第一次看到这个对比,我脑子里蹦出来的第一个问题就是:中国新能源车企出海,真正要紧张的,真的是特斯拉吗?还是这种“本地版特斯拉”?
先把这家公司的来路捋一捋。
创始人潘日旺,很多人叫他“越南首富”。他的人生履历,挺典型的那种东欧发迹故事:1993 年在乌克兰,靠借来的 1 万美元开餐馆起家,后来闻到了方便面的味道,直接借高利贷建厂,干成了“乌克兰食品之王”。2010 年把工厂以 1.5 亿美元卖给雀巢,转身回国搞房地产。
回到越南之后,他把地产、商业、度假、教育全都捆在一块,做成了 Vingroup,有人评价它是“越南三星”:你买房,逛商场,度假、上学,都能碰到这家集团的影子。
造车这条线,是从 2017 年开始的。说白了,走的是一条“买买买拼装路”:
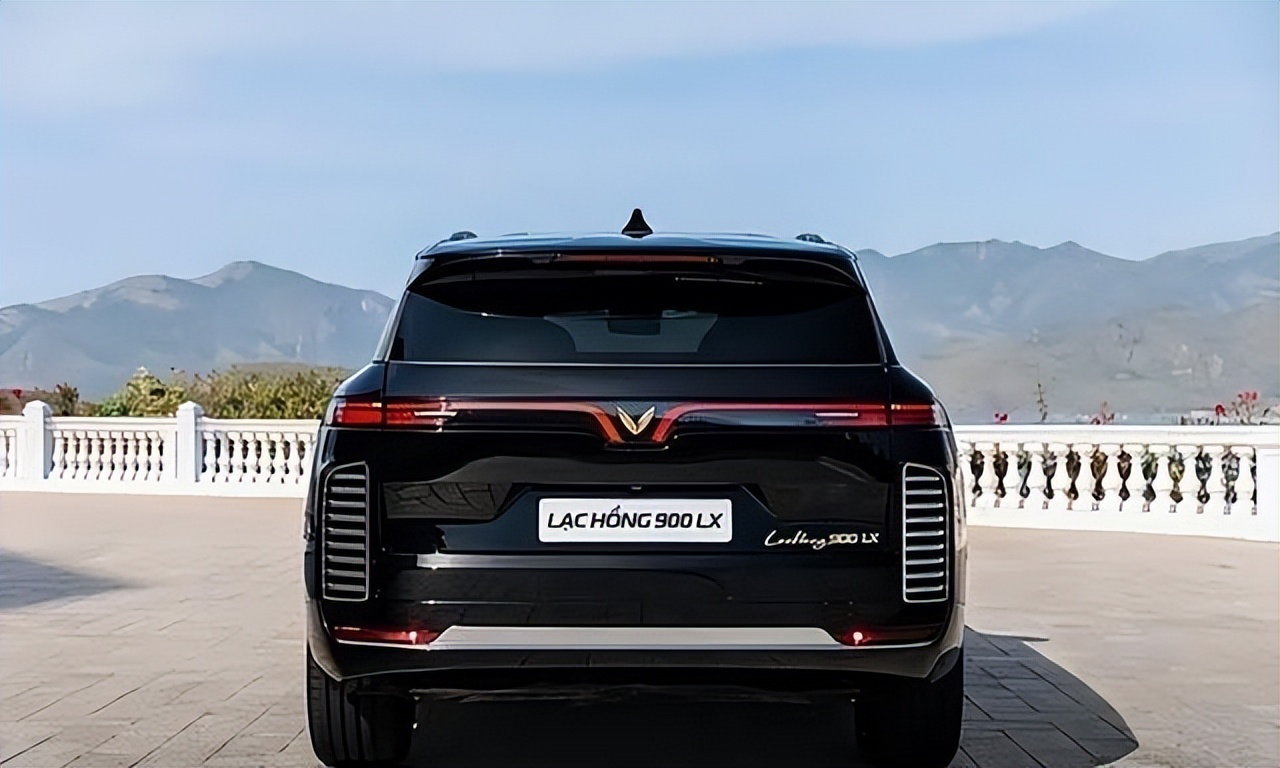
我看到的几个关键动作是:
潘日旺从宝马那里买旧平台,车身设计找意大利公司,供应链上用博世、麦格纳这种全球大厂的零部件,整车组装拼出来就直接推向市场。
燃油车干了没几年,2022 年他干脆一刀砍掉燃油车业务,全面押注电动车。母公司地产那边的现金流被源源不断抽出来给 VinFast 输血,硬是把一个房地产集团撑成了“国家级汽车名片”。
这个逻辑你应该很熟:地产赚的钱,去赌一个“国家品牌”的未来。
大家最关注的那个“市值宝马”故事,其实背后就是一个极简数学游戏。
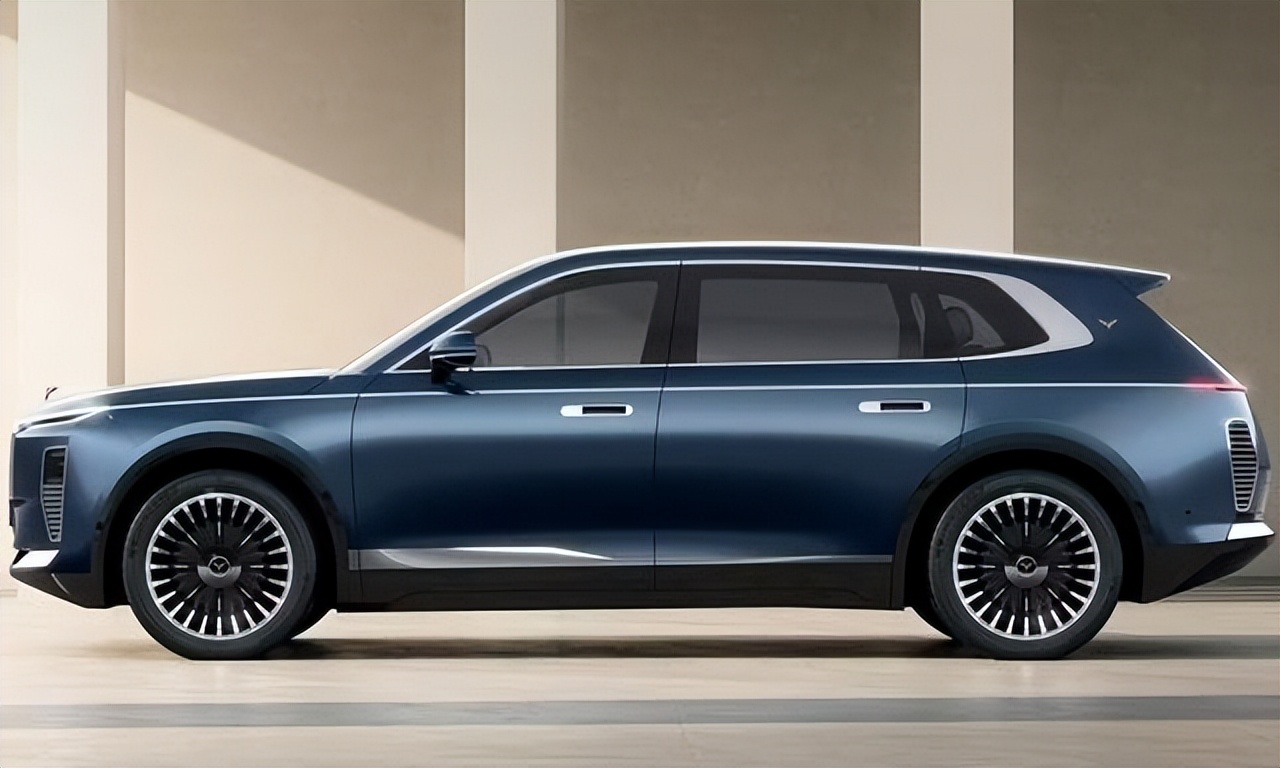
VinFast 总共发了 23 亿股,但真正能在市场上自由交易的,只有大概 1300 万股,不到 1%。剩下的全都被潘日旺和 Vingroup 自己锁住了。
流通盘小,结果是什么?就是你只要有一点钱,股价就能被轻松推上天。上市前两周,这 1300 万股被来来回回交易了近 1 亿次,平均一股被倒手七八遍,这种情况下,想不暴涨都难。
我对着数据比较了一圈:
首日市值 850 亿美元,几天后冲到 2000 亿美元,直接排到全球车企第三,仅次于特斯拉和丰田。但现实销售呢?2022 年一整年只卖了 7400 多辆车,2023 年上半年也就 1 万出头,在美国不到 200 台,还被博主评为“今年评价最差的车”。
这完全就是资本秀:少量股票在小池子里疯狂搅动,做出一个足够吸睛的故事。等解禁预期一来,热钱撤退,股价回落、市值砍掉一大半,但品牌曝光的任务已经完成。
从这个角度看,VinFast不是不懂游戏规则,恰恰是把游戏玩到了极致。
资本故事看完,真正值得细看的是它在越南本土的那套打法。
我去翻了具体的交付数据:官方披露,VinFast 在 2025 年越南市场交付了 175099 辆电车,单月最高是 12 月,交付 2.76 万辆,直接刷了越南单一汽车品牌月度销量纪录,而且已经连续 15 个月稳居市场份额第一。
春节期间,记者在胡志明市街头看到的画面也挺有象征意味:从第一郡的繁华商圈,到第五郡的华人聚居区,VF e34 小电轿钻在摩托车流里穿梭,高端酒店门口停着的是 VF 9 豪华 SUV,基本已经是“满街可见”的状态。
这不是单纯靠广告砸出来的,而是一整套本地化生态:
一是充电网络。它有个子公司叫 V-Green,专门铺充电桩,重点是,这些充电站只服务 VinFast 车主,相当于把基础设施锁在自己的生态圈里。
二是订单来源。出租车、网约车、政府采购,全都打包往自家车上引导,这些需求累起来,足以支撑一个品牌在本土站稳。
三是市场策略。VinFast 的全球交付目标是 30 万辆,里面差不多三分之二靠越南本土消化。入门级 VF3 和主打出行场景的车型是绝对主力,既抓普通家庭,也抓运营车辆。
叠加一个外部因素:中东局势推高油价,布伦特原油冲到 102 美元,油价高企给了电动车天然的“宣传素材”,在这种背景下,它搞本土渗透会更顺。
你要想象的是一种生活场景:你在胡志明街头叫车,叫到的八成是 VinFast,充电桩也只认它,政府公车也在大量采购它。这种“行政 + 基础设施”捆绑出来的市场,和单纯靠技术、靠价格打出来的市场,是两回事。
问题来了:它到底强在哪里?是技术吗?不好意思,不是。
从技术底层看,VinFast 这家公司的三电系统、智能驾驶,底子还是搭在别人平台上,离中国头部车企的差距没有缩小,反而随着中国供应链大规模外溢东南亚,这个差距有放大的趋势。
我去查了不少中国零部件的合作情况,能明显感受到一件事:
VinFast 的电池、零部件、很多技术平台,挺大一部分来自中国。
比如:
金固股份拿到了 VinFast 的定点通知书,成为车轮产品的一级供应商,还专门提到这有助于加快布局东南亚市场。
飞龙股份说自己的电子泵产品,客户里就有 VinFast,旁边躺着的是奇瑞、理想、零跑、赛力斯。
国轩高科提到,与 VinFast、Rivian、PowerCo、NextEra 等海外客户建立了深度合作,配合自己的海外基地、本地化生产,准备进一步提升海外市场份额。
宏发股份更直接,控股子公司厦门宏发电声跟 VinFast 合资,在越南成立宏发 VinFast 电子有限公司,总投资 1350 亿越南盾,宏发占 80%。
在胡志明本地做零部件贸易的中国商人就说得很直:“越南汽车供应链很匮乏,VinFast 零部件很大一块要靠进口。中国供应链在成本、技术、产能上有优势,即便是越南国产汽车品牌,也很难脱离中国供应链体系独立发展。”
这句话对中国车企来说,既是安慰,也是提醒。安慰在于:上游钱在我们这边;提醒在于:终端品牌溢价和用户忠诚,被别人拿走了。
这就引出了一个更扎心的现实:中国新能源出海,竞争已经不再是“谁车更好”的简单比拼,而是“整车 + 充电 + 售后 + 金融 + 政策”一整套本地生态的较劲。
站在中国车企的视角看现在的东南亚:
比亚迪去泰国建厂,吉利瞄准马来西亚、泰国、印尼,Counterpoint 数据里,中国电动车在东南亚拿走了大约 75% 的市场份额,看上去风光无两。
但同一片土地上,一个用中国供应链武装起来的本地品牌,正在悄悄练级。
你可以把 VinFast 的模式概括为一句话:“借中国之矛,守本土之城。”
技术、零部件、产能这块,向中国要;品牌、充电网络、售后、政策支持这块,牢牢抓在本地手里。到最后,中国赚的是上游的钱,本地品牌赚的是下游的关系和长期话语权。
有人拿韩国车的故事做参照:韩国车当年在 J.D. Power 排名里长期垫底,用了差不多二十年才把口碑熬上来。VinFast现在的问题也不在于钱或知名度,而是时间和耐心。
但这家公司背后是年年亏损的 Vingroup,地产那块受利率、房价影响挺大,能不能撑足够长时间,本身就打个问号。即便它撑不住,这套模式很容易被下一个东南亚国家复制。
这才是中国车企出海最值得警惕的地方:技术扩散的速度,已经跑在资本故事前面了。我们的供应链走出去,一方面帮别人降低造车门槛,一方面也在替未来竞争对手铺路。
我个人的看法是:对中国车企出海来说,最大的对手,也许不是现在看得见的特斯拉,而是那些正在用中国供应链搭建自己“本地闭环”的学生。
你想象一下未来的某个时间点:
东南亚某国街头,充电桩只认本地品牌,政府采购强推本地车,运营车辆统一用本地车型,车里核心零部件很多来自中国,但消费者只记得车标和车的名字。
在这种格局下,中国车企即便技术更强、性价比更高,也只能在上游继续当“隐形冠军”,把更高的品牌溢价拱手让人。
到底要不要接受这种角色定位?还是要提前从品牌、渠道、政策沟通入手,把上游优势向下游延伸?这就是现在必须想清楚的问题。
你觉得呢?站在中国新能源车企的角度,你认为出海路上最大的对手,究竟是特斯拉这种全球巨头,还是 VinFast 这种拿中国供应链练成的“本地版特斯拉”?欢迎在评论区说说你的判断。