10月1日,集邦咨询综合多家韩媒报道,披露了三星电子晶圆代工业务的最新财务预期:其晶圆代工与系统级芯片(System LSI)业务的合并营业亏损,2026年预计将同比收窄42%。这个数字的背后,是一场正在发生的产业逻辑重构——让三星代工止血的不是传统手机芯片订单,而是AI浪潮催生的HBM4基片需求。
先来看亏损收窄的具体幅度。据Kiwoom证券的数据,三星晶圆代工和系统级芯片业务的合并营业亏损,预计将从去年的6.74万亿韩元(约合334.17亿元人民币)降至今年的3.92万亿韩元(约合194.35亿元人民币)——一年减亏约2.82万亿韩元(约合140亿元人民币),收窄比例41.8%。对于一个常年被台积电压制、为产能利用率发愁的代工业务来说,这个改善幅度堪称"救赎级"。
一、HBM4基片:AI时代的"隐形金矿"
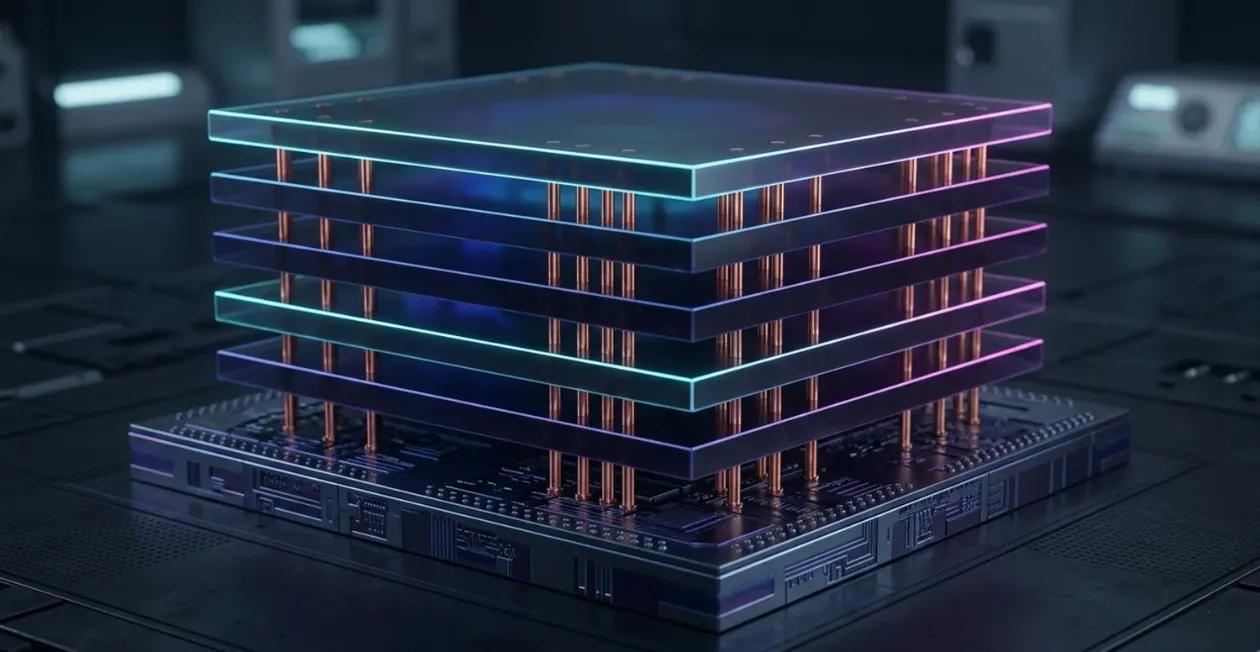
要理解这个转变,得先搞清楚HBM4的结构。HBM(高带宽内存)采用多颗DRAM芯片垂直堆叠的架构,最底层的base die(基片/逻辑芯片)负责信号控制与数据调度——它相当于整个内存堆栈的"神经中枢",向上连接堆叠的DRAM颗粒,向下通过硅中介层与GPU/AI加速器通信。
这个基片的制造,恰恰是先进制程晶圆代工的生意。HBM4的base die采用4nm工艺——虽然堆在上面的DRAM芯片仍由存储产线生产,但底层的逻辑芯片必须依赖逻辑制程产能。随着AI加速器对HBM带宽和容量需求的爆炸式增长,base die的订单量正在以数倍于传统逻辑芯片的速度扩张。
对三星而言,这是一桩"左右手互搏"的美差:自家存储部门生产HBM4需要海量base die,而代工部门的4nm产线恰好能接这个单。这种IDM(垂直整合制造)模式的优势在此刻显露无遗——当SK海力士和美光需要向外部晶圆厂(如台积电)采购base die时,三星可以在集团内部完成"内存+代工"的闭环协同。
二、量产时间线:从2月出货到Q3暴增300%
三星在HBM4上的节奏正在全面提速。今年2月,三星正式启动HBM4的量产出货;5月,更先进的HBM4E向客户送样;到了第三季度,HBM4的收入预计环比增长三倍以上——这种陡峭的爬坡曲线,直接对应着4nm基片订单的爆发。
结构占比的变化更能说明趋势:HBM4占三星HBM总收入的比例,预计在下半年将超过60%,而每一颗HBM4都需要配套的4nm base die。换言之,HBM4的每一次出货,都是代工部门的一次"隐性增收"。

三、从"低价抢单"到"涨价10-15%"
更值得注意的是定价权的变化。过去两年,三星代工为了提升产能利用率,不得不接受一些低利润率的订单"填线"。而如今,HBM4基片与先进节点订单的需求强劲,让三星第一次有了"挑单"的底气。
今年7月,三星上调了4nm新订单的价格,部分先进节点的价格涨幅达到10%至15%。在晶圆代工这个习惯于"逐年降价"的行业里,逆势涨价是供需关系彻底翻转的明确信号。这也意味着,三星代工的亏损收窄不仅来自量的增长,更来自价的修复—— ASP(平均售价)的提升直接改善了盈利结构。
四、2000亿美元大单:博通的战略绑定
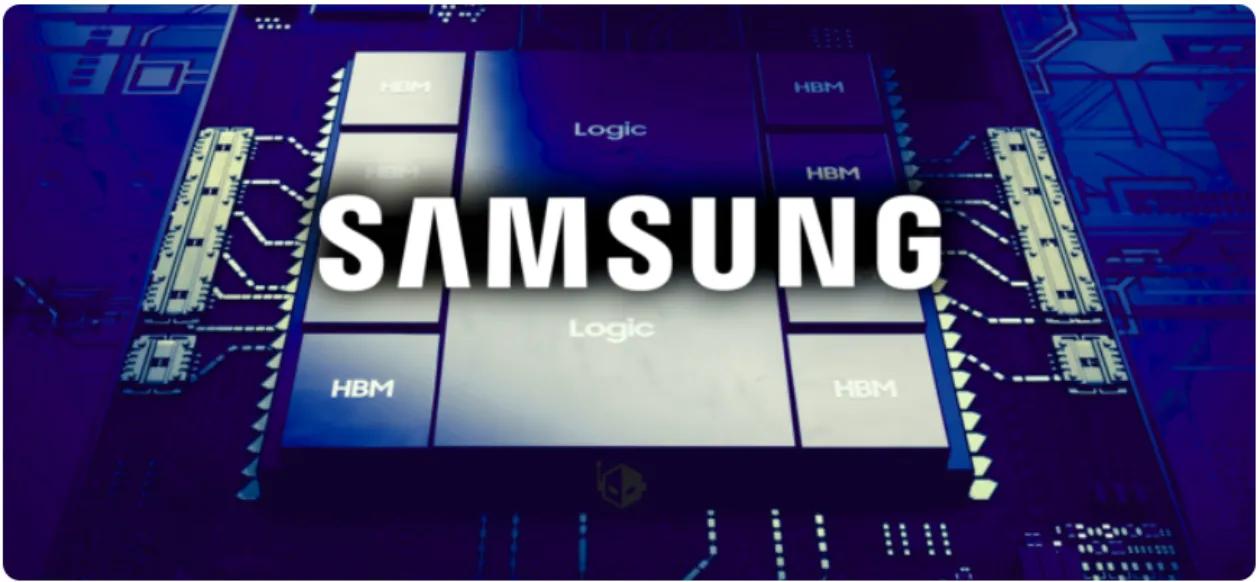
外部订单的突破同样关键。今年7月,三星与博通(Broadcom)签署谅解备忘录,计划到2030年前实现超过2000亿美元(约合1.34万亿元人民币)的合作规模,涵盖HBM4/HBM4E供应、2nm以下制程代工以及先进封装。
博通是全球定制AI芯片(ASIC)的霸主,其TPU等定制芯片订单正在与英伟达GPU分庭抗礼。这份MOU意味着三星不仅拿下了HBM4的供应资格,还锁定了下一代先进制程的流片份额——博通的芯片设计将基于三星的2nm以下工艺制造,而HBM4的"logic die + DRAM + 封装"一体化方案,正是三星与SK海力士竞争中的差异化武器。
此外,三星在第二季度还获得了大型云服务提供商以及AI、HPC(高性能计算)客户的2nm项目订单,客户已启动产品设计。这些订单的共同点在于:它们都是"AI算力基建"的组成部分,而非传统消费电子的逻辑芯片——三星代工的订单结构正在向高价值领域迁移。
五、背景延伸:三星代工的"失去的五年"与反击战
要理解这次亏损收窄的意义,得回顾三星代工过去五年的困境。2020年前后,三星曾凭借5nm工艺抢下高通骁龙888等大单,一度被视为台积电的"唯二对手"。但随后,4nm/3nm工艺的良率问题接连爆发,高通转单台积电,三星在先进制程上逐渐被拉开身距。2023-2024年,三星代工陷入"产能利用率不足-亏损扩大-研发投入受限"的恶性循环,与台积电的市场份额差距从10个百分点扩大到了15个百分点以上。
转机出现在2025-2026年的AI存储周期。当SK海力士凭借HBM3E的先发优势赚得盆满钵满时,三星凭借"存储+代工+封装"的IDM全链条能力,提出了"turn-key"方案——客户可以一次性采购HBM4晶圆、先进制程逻辑芯片和先进封装服务。对于谷歌、博通等自研AI芯片的巨头来说,这种一站式方案大幅简化了供应链管理。HBM4基片订单的爆发,本质上是三星"全产业链叙事"的兑现。
六、背景延伸:HBM三国杀的新变量
放眼全球HBM市场,格局正在发生微妙变化。SK海力士凭借HBM3E的先发优势,目前仍是英伟达的主要供应商;美光则凭借1γ制程的HBM3E在良率和功耗上建立口碑;三星虽然在HBM3E上曾遭遇认证延迟,但凭借HBM4的"4nm base die + 定制化"路线,正在AI ASIC(定制芯片)市场开辟第二战场——博通、谷歌等客户的订单,正是三星差异化路线的验证。
对台积电而言,三星的IDM协同模式是一个值得警惕的信号。当HBM4E乃至HBM5时代到来,base die的制程将进一步向3nm甚至2nm演进,如果三星能持续将"内存+代工+封装"打包出售,台积电在先进封装(CoWoS)和先进制程上的双重垄断地位,将面临结构性挑战。这场围绕AI内存的战争,才刚刚开始。
个人观点:在我看来,三星代工亏损收窄42%的真正启示,不是"HBM4救了三星"这么简单,而是AI基础设施的"溢出效应"正在重塑整个半导体产业链的价值分配。过去,晶圆代工的逻辑芯片订单主要来自手机SoC——那是一个增长见顶、竞争激烈的红海市场;而现在,HBM base die、AI ASIC、先进封装构成的新三角,让代工业务第一次有了"量价齐升"的可能。
对三星来说,这还只是减亏,不是扭亏——3.92万亿韩元的年度亏损仍然庞大,2nm以下的良率爬坡仍充满不确定性。但至少,它证明了IDM模式在AI时代的独特价值:当算力需求从"更多晶体管"转向"更多内存带宽",三星那种"既做内存又做逻辑"的"不纯粹",反而成了最锋利的武器。这场由HBM4引发的代工变局,值得每一位半导体观察者持续跟踪。
免责声明:本文基于集邦咨询及公开报道整理改写,财务数据为券商预测、非官方审计结果,产品订单及合作规模以官方披露为准,内容仅供参考,不构成任何投资建议;部分图片源自网络,如有不妥请联系删除。