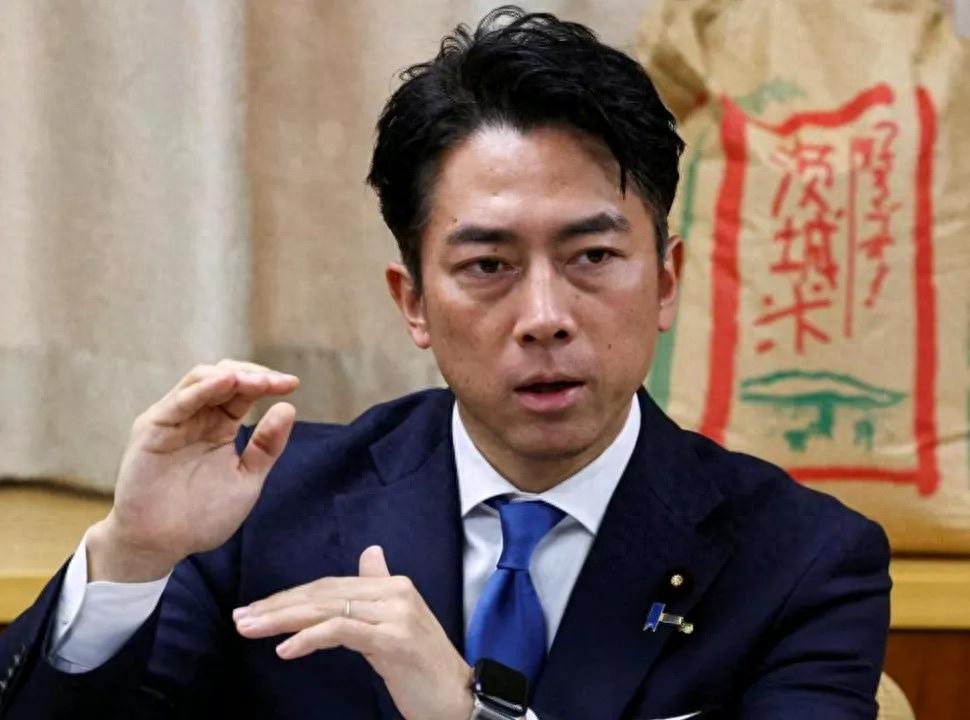
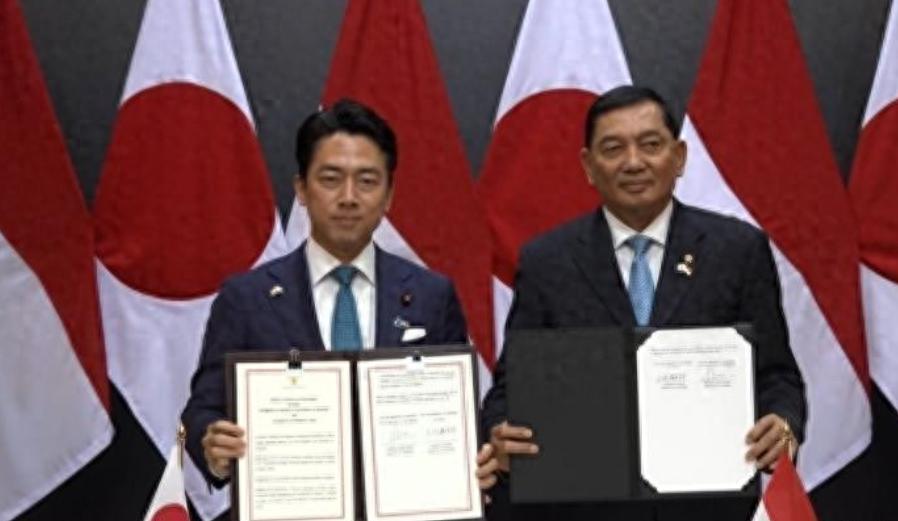
5月4日,日本防卫大臣小泉进次郎飞抵雅加达,和印尼防长夏弗里握手签字,一份防务合作协议就此落地。协议内容包括联合军演、情报共享、防务装备技术转让,印尼还表达了购买日本二手护卫舰和潜艇的明确意愿。
而就在同一天,印尼的镍矿新政效应正在持续发酵。中资企业华飞镍钴——华友钴业在印尼的核心子公司——宣布从5月1日起部分产线停产检修,影响约一半产量。
有人心里打着小算盘,以为印尼手握镍矿就能在新能源产业链上占中国便宜,甚至想卡着脖子涨价。
可中国不是坐在家里等着别人送上门的“甩手掌柜”。你以为关着门等着别人绷着脸涨价自己买单?根本不是那么回事。
实际情况是,中国早就准备好了“备胎”,全流程应急方案都写进了行动计划里。
这场博弈,看起来是资源掐架,其实比的是谁准备得更充分,谁眼光更准,谁出手更快。
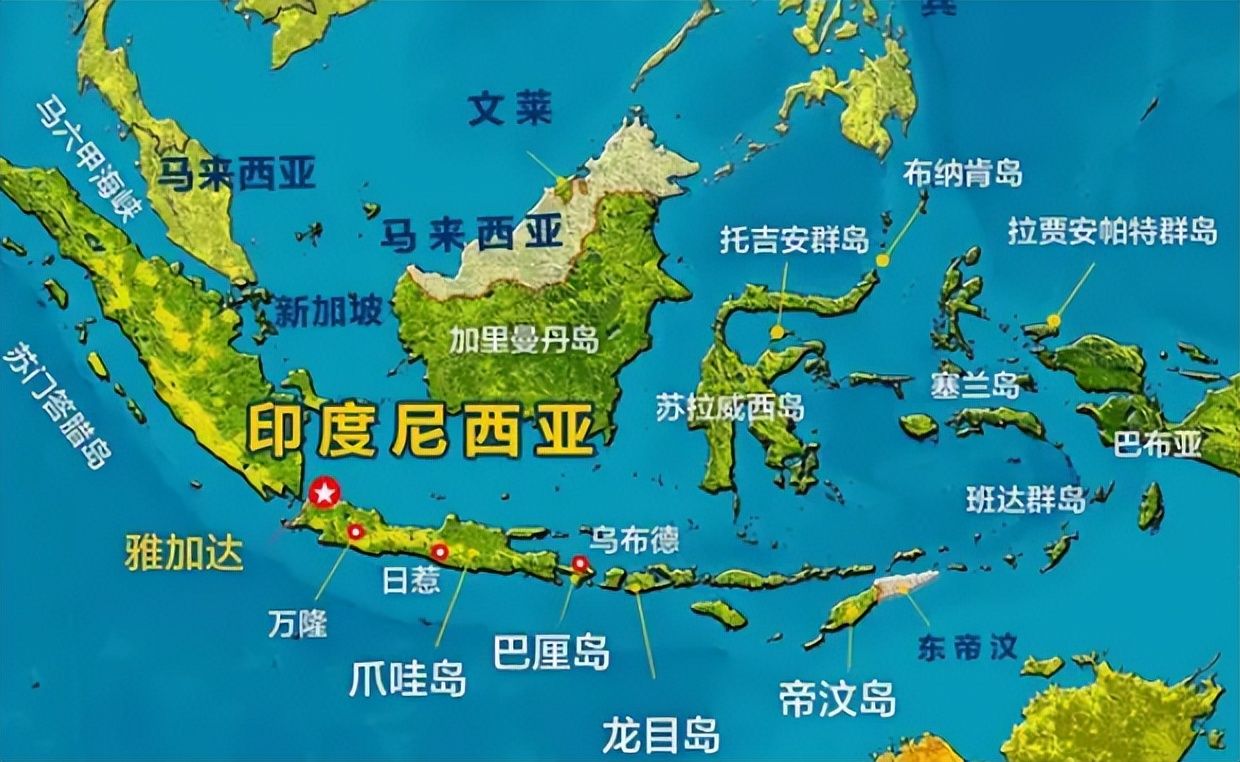
印尼并不打算收手。他们原矿少卖,自己加工成中间体,再卖给中国和日本。利润高的那一段,印尼想自己拿。
从一个发展中国家的角度看,这思路很正常,谁不想往产业链上游多爬几步?问题是动作太急,姿态又硬,合作伙伴自然心里打鼓。
而且印尼的钱袋子也没那么宽裕。雅万高铁才刚有点起色,就得靠发债填坑,现在又盯上延长线。一手发债一手扩张,冲劲看得到,但底子到底撑不撑得住,就是另一回事了。
印尼那帮精英还在“资源民族主义”的美梦里打转,中国早就悄悄把供应链搬得明明白白了。2025年,印尼还在酝酿削减配额,中国的采购大单已经悄悄转向菲律宾。
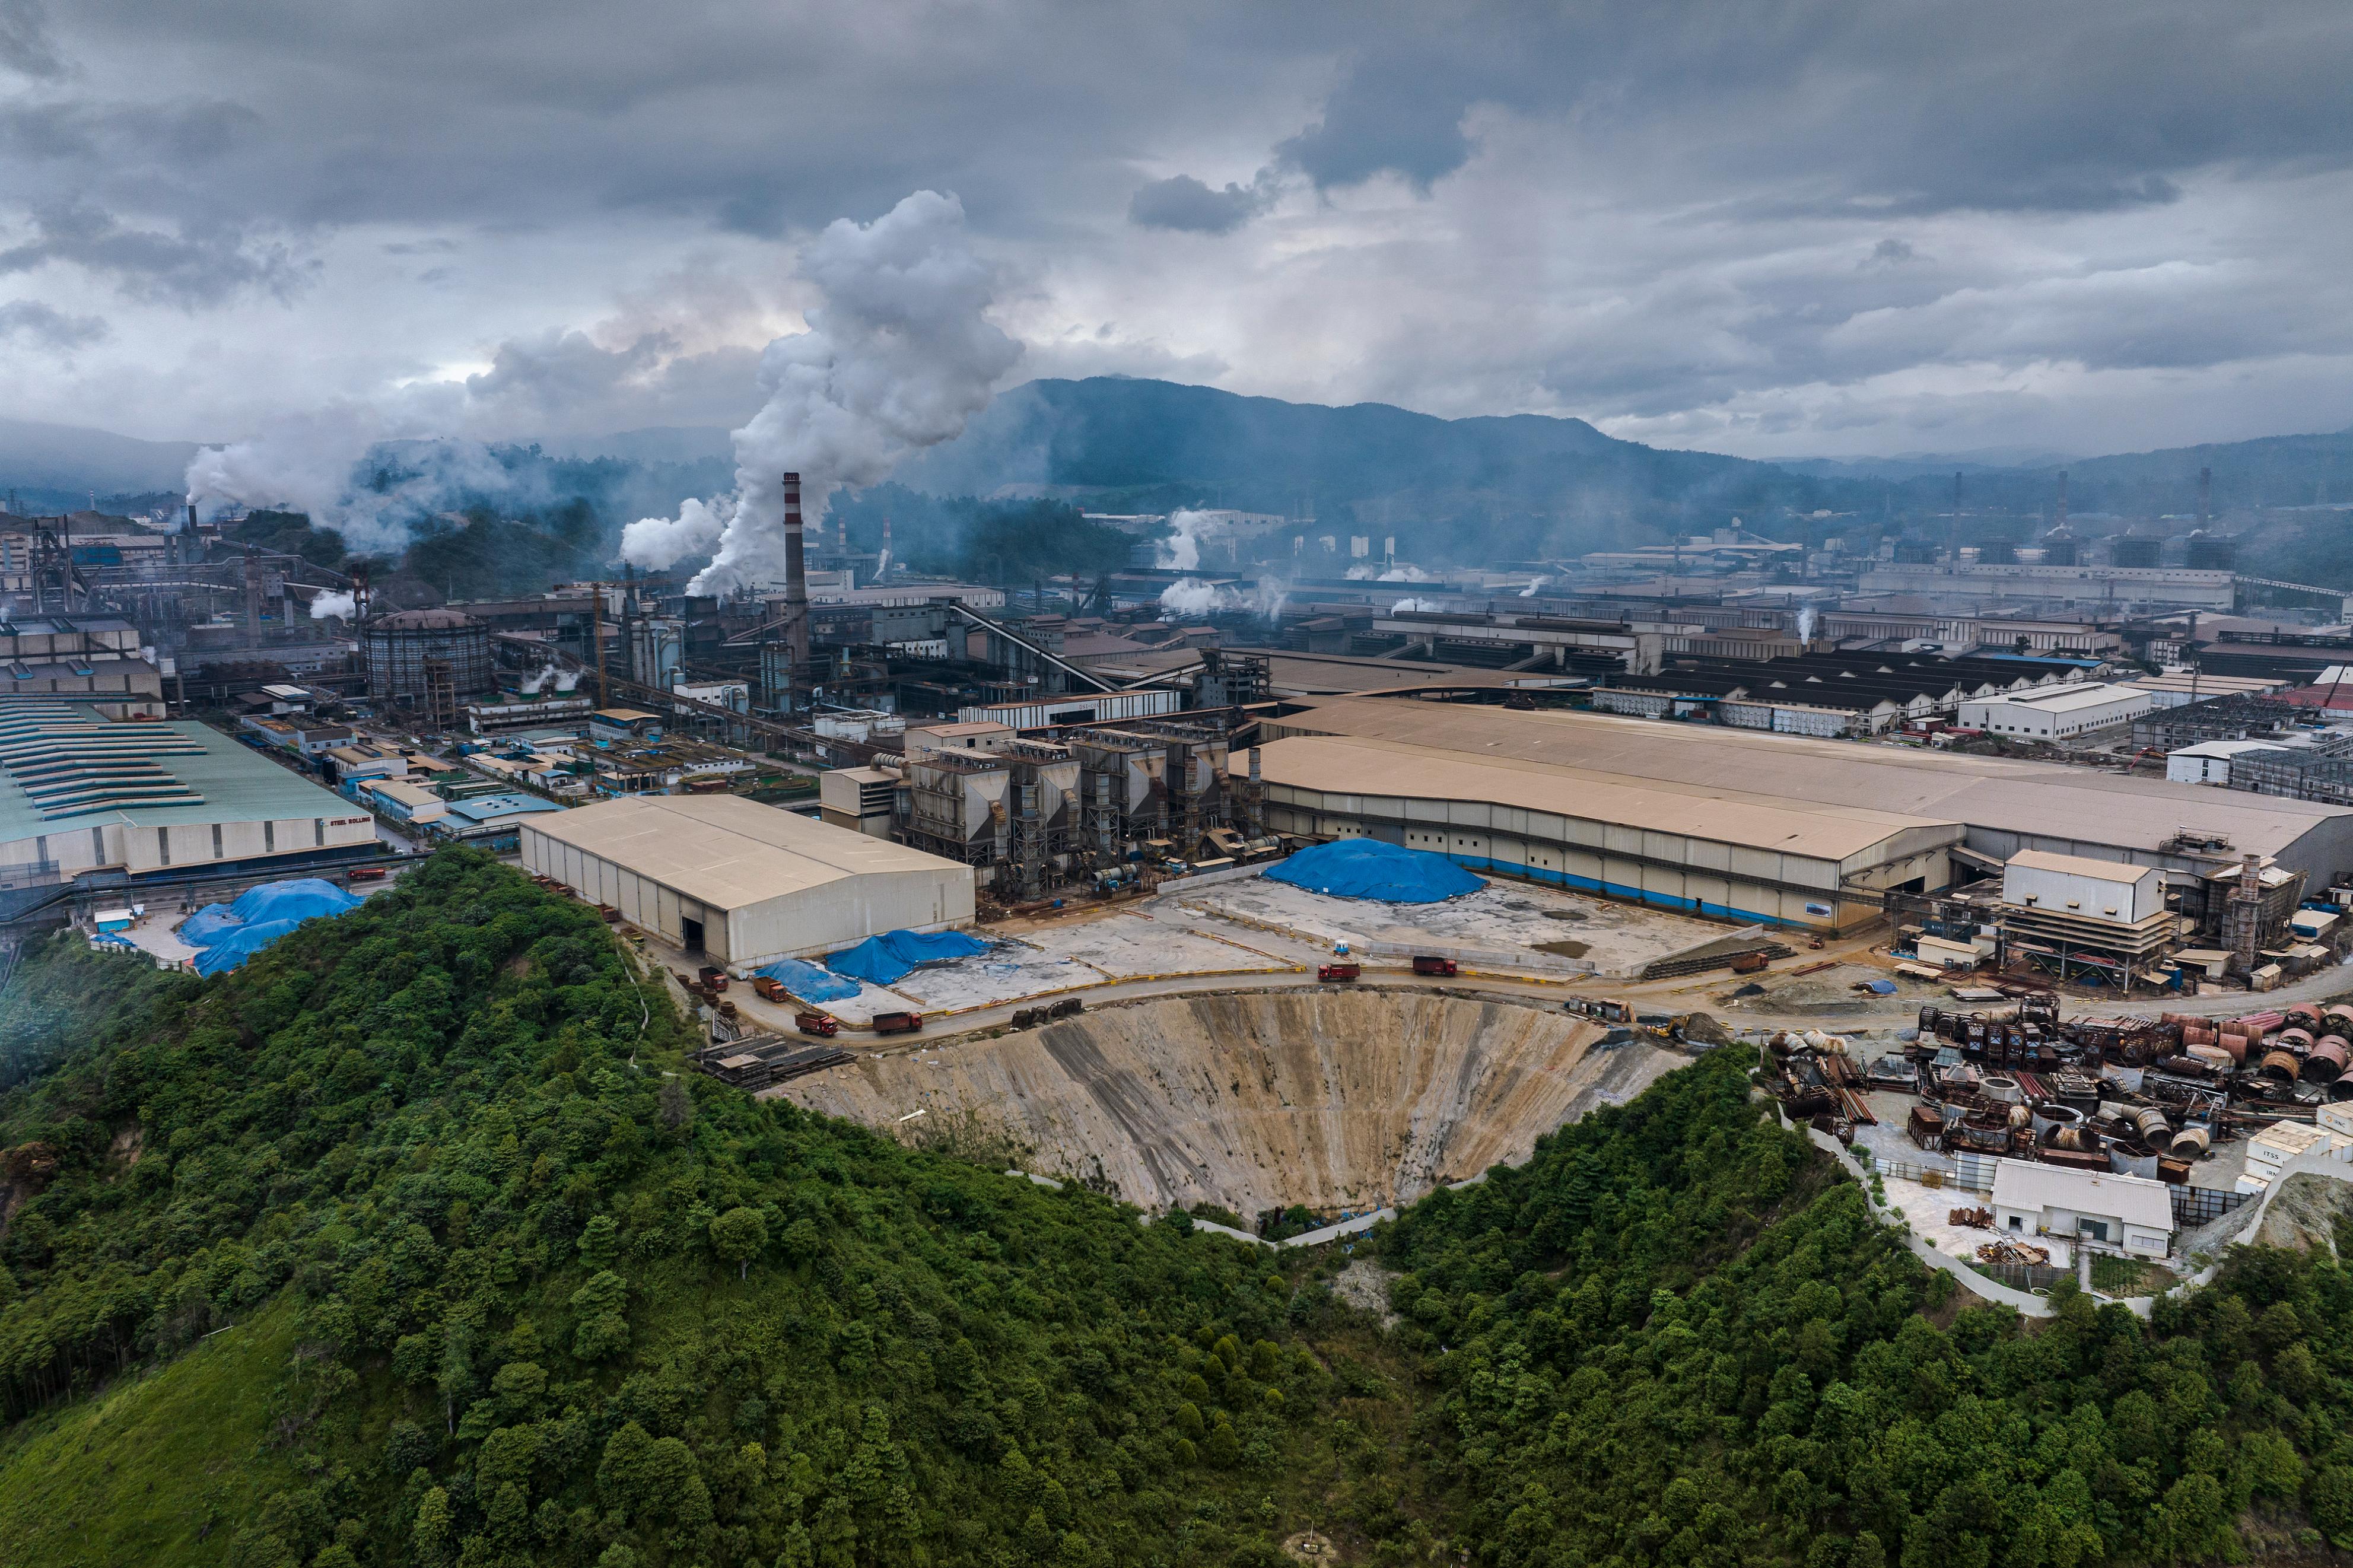
那一年,中国一次性从菲律宾拉走3800万到4200万吨镍矿。别忘了,2026年中国进口镍缺口高达1亿吨,菲律宾矿成了必须选的选项,不是可有可无。
菲律宾矿品位确实低,只有0.9%到1.4%,连印尼的一半都不到。但这又能咋样?对中国那些大旋转窑和电炉来说,有矿就是硬道理,量够了就能维持生产。

其实,过去十年能把印尼镍产业真正带起来的,正是中国的企业和资本。印尼自己矿多,但以前只能靠出口原矿赚钱,附加值低得可怜。
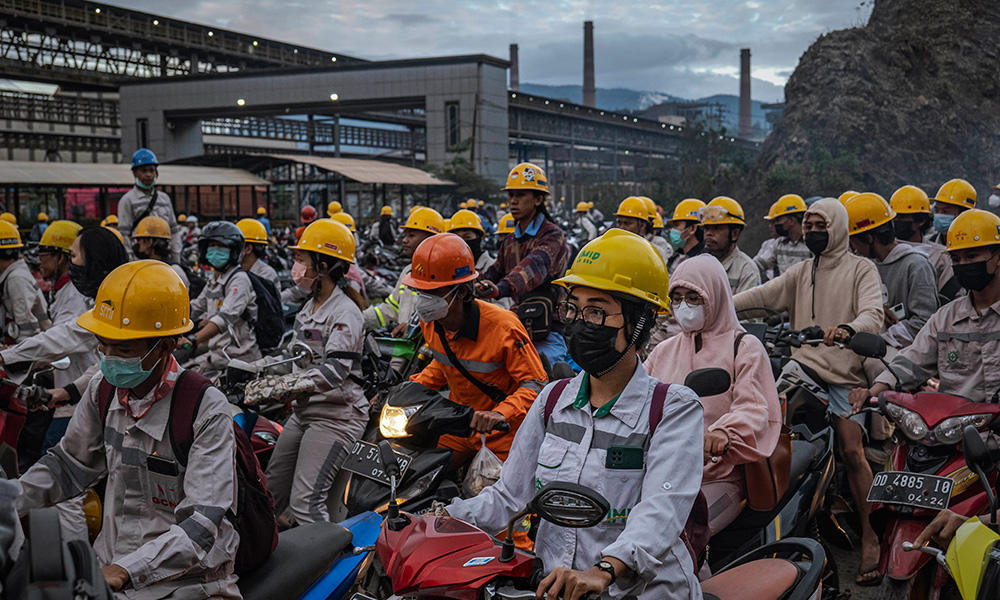
中国企业大规模入场后,才让印尼建立了完整的镍产业链。青山集团、华友钴业、格林美、力勤资源等中资企业,加起来在印尼投了超过140亿美元。
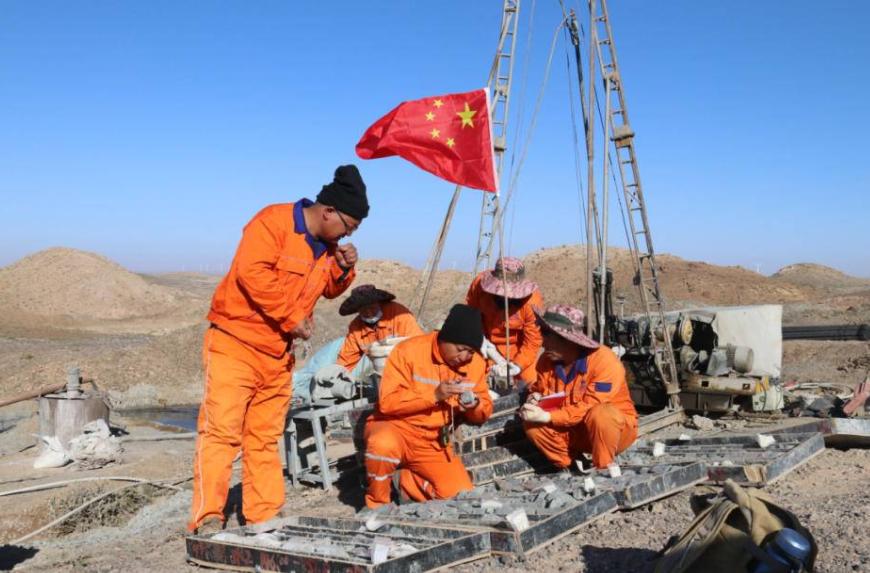
尤其是青山集团主导建设的莫罗瓦利工业园,把当地从单纯的资源输出地,直接变成全球最大的镍冶炼和不锈钢加工基地之一。
糙米再差,也能填饱肚子,总比没有好。咱把数字说清楚点:2025年,中国从菲律宾进口了差不多4000万吨镍矿,这差不多够2000万辆电动车电池用。
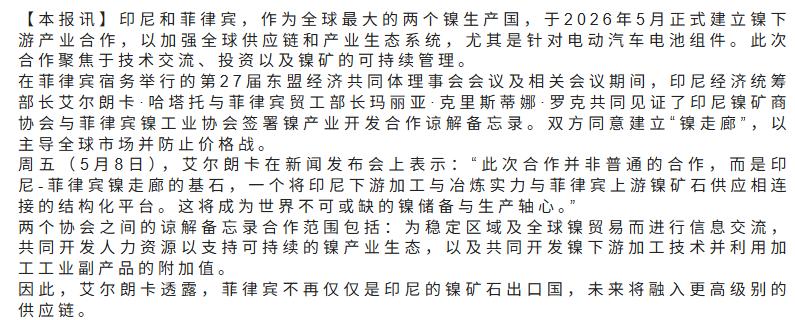
虽然菲律宾的镍矿品位低一点,但量稳定、离中国近,而且跟现有冶炼工艺完全匹配,直接加工几乎没门槛。早就有中国企业在菲律宾建厂,未来一部分镍产品直接卖到全球,另一部分按需运回国内,把产业链往前推。
这不是简单买原料那么容易。菲律宾也因为中国企业入场,本地产业升级、就业都有带动。中国的策略很清楚:先在周边搞多地供应,再把技术和工艺嫁出去,既能灵活控制供应链,也为未来发展留空间。
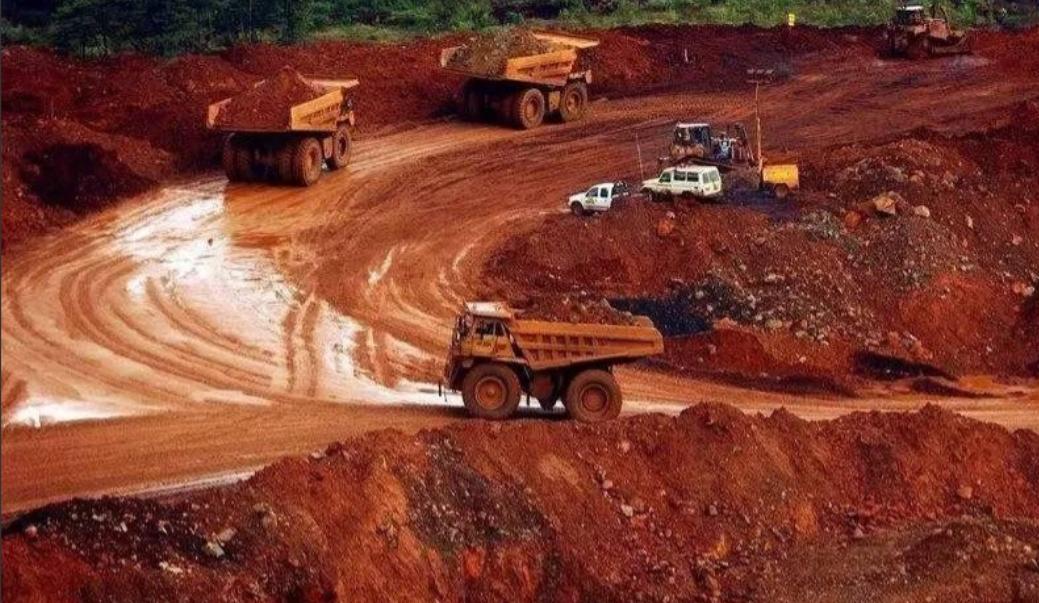
到了2026年2月,单月进口量就快到100万吨,比去年同月多了三成多。这样一算,菲律宾已经不是可选项,而是过渡期里必须依赖的伙伴。
印尼也不闲着。到了5月份,他们赶紧派人去拉拢菲律宾,打着东盟兄弟情的旗号,说大家要统一对外,别互相抢生意。
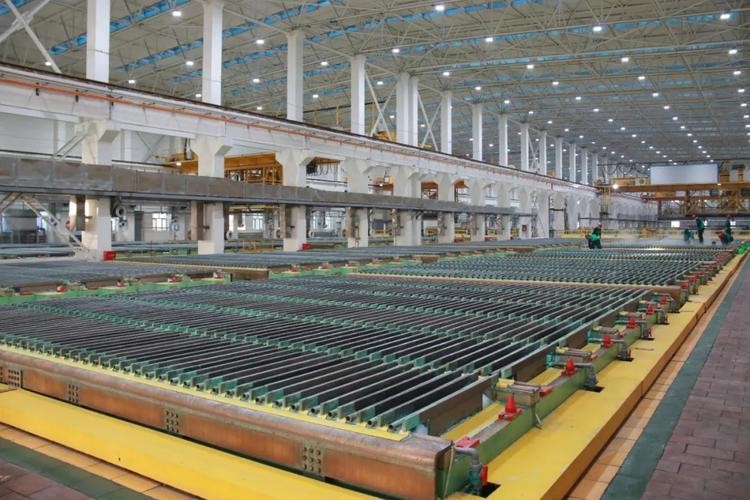
2025年,中国市场上81.3%的纯电动车用的是磷酸铁锂(LFP)电池,A级及以下车型几乎九成都是LFP。LFP根本不用镍,一点都不用。原料就是磷酸铁——铁,中国到处都是;锂,中国掌握了加工和冶炼的主动权。
放眼全球,2025年LFP在动力电池中占比已经66%,SMM预测到2027年会突破70%。比亚迪董事长王传福在2026年“闪充中国”发布会上直言:“磷酸铁锂是比亚迪的压舱石”。宁德时代曾毓群也在两会时提出,“LFP+三元双轮驱动”:三元高镍守高端长续航,LFP包中低端和储能市场。
再看日本那边。解禁军工出口的第一波高层出访,就跑到印尼。日本想打开军工市场,印尼想升级军力,双方刚好有需求。可雅加达真的打算选边站吗?
一方面,它对中国有现实依赖。中国连续12年是印尼最大贸易伙伴,2024年双边贸易额达1478.94亿美元。印尼还确定要买42架歼10C,夏弗里说过,这些战机很快就会在雅加达上空飞。
另一方面,印尼又签了日本的防务协议,同时接中国战机订单,这种两头下注的平衡术,能撑多久?
把这些放一起看,印尼其实是在打组合拳:对外用美日开通道,对内用配额和定价规则调收益。受压的,往往是已经投了钱、没退路的企业。这事儿不用上纲上线,但风险必须说清楚。
风险不仅在利润表上,还在信心上。一个国家频繁调整关键资源规则,资本自然会抬高风险溢价,新项目审批慢了,融资成本上去了,技术输出也更谨慎。这不是情绪,是最基本的商业常识。
中国动力电池企业这些年押的方向,就是把高镍三元的主导地位往下拉。
这不是临时应对印尼新规,而是三五年前就布局好的长线计划。
等印尼觉得手里这张矿石牌能待价而沽时,市场对它的兴趣其实已经在掉。
资源国最怕的,从来不是买方压价,而是买方绕开。
中国现在做的,就是绕开——绕开单一矿源,绕开单一技术路线,不再把命脉交给资源国。
这回印尼挥舞大棒,把一些高成本制造业逼走,也打碎了中国企业依赖单一市场的幻想。
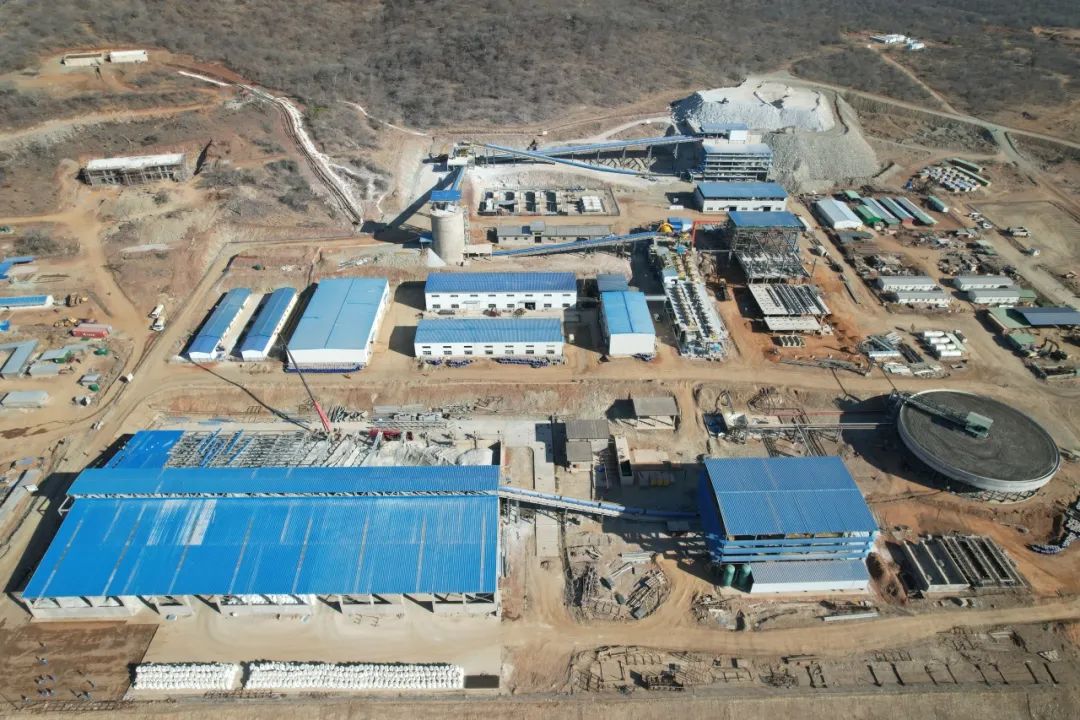
华友早在外界闻到火药味前,就已经跑到非洲、南太平洋找更稳的矿区。镍,从东方的“成长烦恼”,变成了全球布局的新起点。
这场镍矿暗战的结果是,印尼握住了丰富的自然资源,却再也握不住真心合作的技术手。就像业内流传的一句话:“想卡中国脖子?不好意思,你一动手,我们就已经换人了!”
[免责声明]本文所涉及的时间、事件过程以及图片均来自网络,用以传播正能量,无任何低俗或不良引导。请读者不要一概而论,也不要陷入人身攻击等不必要的行为。对待这一事件,请保持理性,不要轻信主观臆断的恶意评论,互联网并非法外之地。如有关于本文真实性、事件版权或图片侵权等问题,欢迎及时联系作者,我们将积极予以处理。