苹果新任CEO特努斯在9月的那场采访里说了一句让很多人意外的话。他说苹果以打造耐用产品为荣,用户想把一部iPhone用很多年,完全没问题。
放在三年前,这话轮不到特努斯来说。2023年库克被问到为什么每年发新iPhone时,他的回应是“每年都能买到新款是一件很酷的事情”。同一个问题,两任CEO给出两套截然不同的答案。大多数人把这当成公关话术的迭代,或者对消费者换机意愿下降的被动迎合。我的看法不同。特努斯这句“耐用为荣”,是苹果商业模式完成一次静默切换之后,管理层不得不做的口径校准。校准的方向很明确:让每一台已经卖出去的iPhone活得越久,苹果赚得越多。
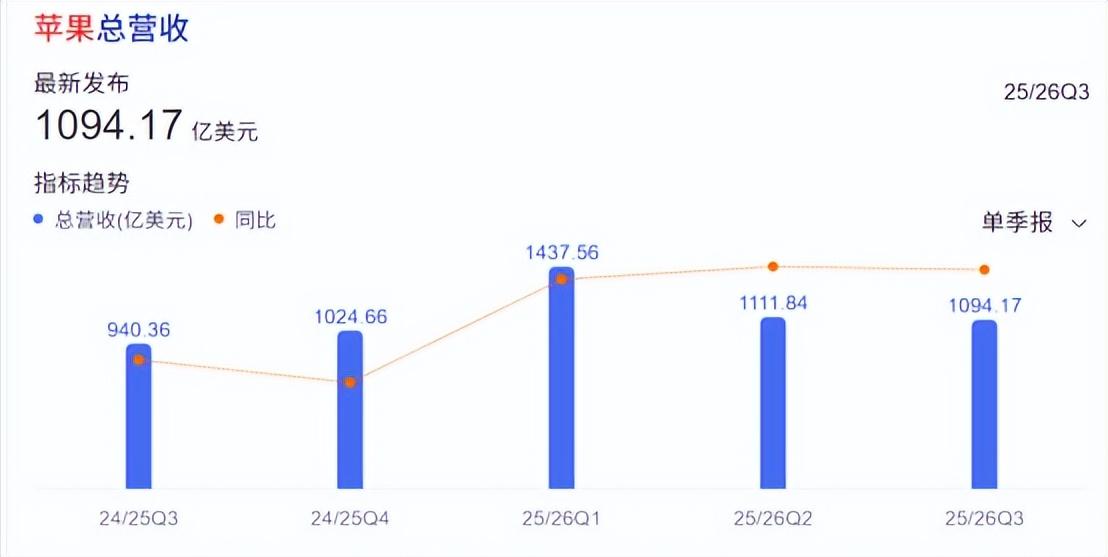
苹果2026财年第三季度,硬件业务毛利率40.1%,剔除关税退税后的实际数字大约37.6%。服务业务毛利率75.6%。同样一笔用户支出,落在服务上产生的毛利是落在硬件上的两倍。硬件毛利率还在承压。存储芯片从2025年开始持续涨价,Kevan Parekh在财报电话会上明确说,存储成本变化解释了环比毛利率下滑的超过100%。硬件生意的利润要跟三星、SK海力士、台积电一轮一轮地谈判,服务生意的利润只需要用户续费。iCloud的服务器折旧是固定的,Apple Music的版权成本已经付过了,多一个订阅用户带来的增量成本几乎为零。这就是规模效应的另一种形态:硬件靠出货量摊薄成本,服务靠用户停留时间堆积利润。
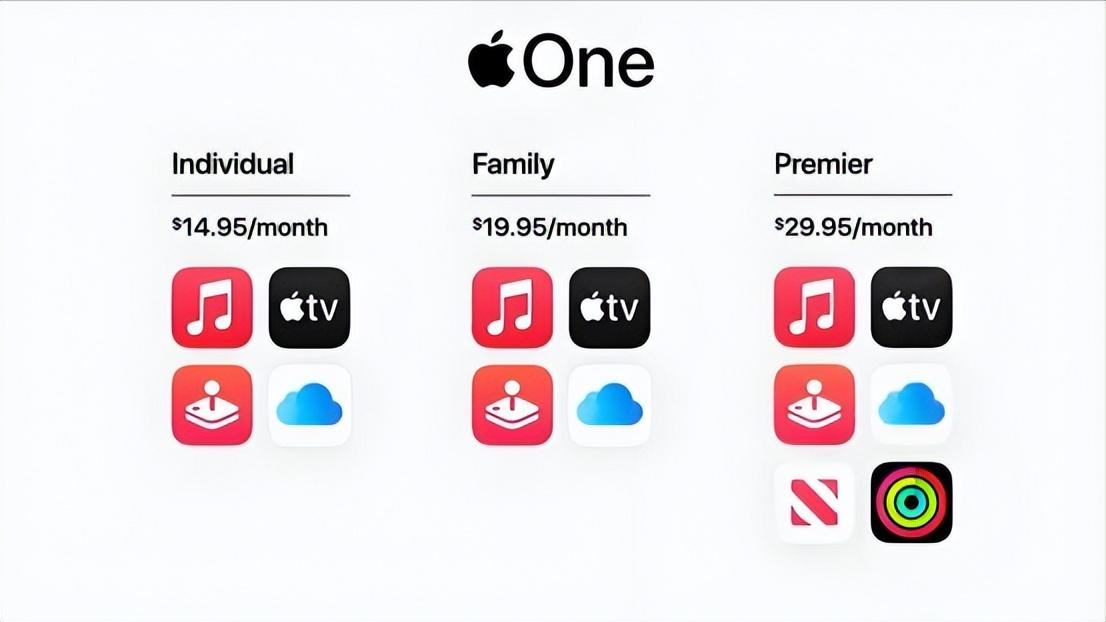
服务业务的绝对体量已经到了一个关键节点。2026财年第三季度,苹果服务收入307.39亿美元,单季突破300亿。这个数字在苹果总营收中的占比是28.1%,在毛利贡献中的占比是42%。苹果服务用不到三成的收入,贡献了超过四成的毛利润。往前看这个趋势的加速度。2021财年服务收入占比18.7%,到2025财年升到26.2%。服务毛利率从2025财年的75.4%进一步攀升到2026财年第二季度的76.7%。美国银行的分析师做过测算,服务业务对苹果毛利的贡献在2025财年已经超越iPhone,预计到2027财年差距会进一步拉开。全球付费订阅用户突破15亿,创历史新高。App Store、Apple TV+、Apple Music、Apple Care、广告、云服务和支付服务,每一项都在创纪录。
这些服务收入的底座是活跃设备存量。苹果官方口径确认,全球活跃设备安装量超过25亿台。这个数字的计算口径是90天内登录过Apple账户、联网、使用过官方服务的设备,覆盖iPhone、iPad、Mac、Watch、AirPods、HomePod、Apple TV全品类,涉及175个以上国家和地区。增长曲线从2024年的22亿到2025年初的23.5亿,再到2026年初的25亿,一年净增1.5亿台能正常运行的设备。品类分布上,iPhone约15.6亿台,占六成以上。Bank of America的调查显示,iPhone各代机型中市场份额最大的是iPhone 13,占比11.17%,约合1.564亿部。Watch和AirPods合计约4.2亿台,靠iPhone生态联动,复购率最高。iPad约2.6亿台,Mac约1.8亿台,Apple TV和HomePod约0.8亿台。行业数据显示八成iPhone用户手里至少有两件Apple硬件,折算下来全球独立用户大约15.6亿人,占全球人口的18.8%。
按服务业务年收入摊到25亿台设备上,单台活跃设备平均贡献约44美元的服务收入。这个数字本身不大,但关键在于它不依赖于用户是否购买新机。一台用了三年的iPhone,只要还在运行,iCloud的空间还在续,Apple Music的订阅还在扣,App Store里的消费还在发生,这台设备就在产生服务收入。用户不换手机,苹果省下了一笔获客成本,同时保住了这笔服务收入。用户换手机,苹果赚一笔硬件毛利,服务收入继续跟上。两种情形苹果都不亏,但第一种情形苹果的利润质量更高,因为不需要重新投入供应链成本。
特努斯在采访里还说了另一半话。他说新款会带来巨大升级,想升级的人能获得更高保值和以旧换新价值。追新用户每年换机,苹果通过年年焕新计划赚两笔钱:硬件毛利和服务订阅。年年焕新计划要求用户在同一笔交易中加购AppleCare+,这个附加条件本身就是对服务收入的锁定。用户在第3个月到第15个月末之间折抵旧机,可以拿到原购买价格至少50%的折抵优惠来购买新机。这个设计让追新用户的换机行为本身也变成了服务收入的入口。长周期用户三四年换一次,苹果在操作系统层面持续推送更新,让旧机型保持对最新服务的调用能力。
一台运行着最新iOS的旧iPhone,和一台新iPhone在服务消费能力上几乎没有差别。2026年初苹果还把华为、小米等安卓品牌纳入了官方以旧换新范围,iPhone 16 Pro Max中国区最高可抵5800元。从安卓阵营转过来的用户,一旦开始使用iCloud和Apple Music,换回去的成本就变得很高。三层策略促成同一个结果:苹果的增长驱动力,正在从每年多卖几千万台手机转向让25亿台存量设备产生更多服务收入。
这个转向在财务上已经被验证了。服务收入的增长曲线比iPhone收入更平滑,周期性更弱,可预测性更强。iPhone收入受制于新品发布节奏和宏观消费环境,一款机型卖得好不好,一个季度就能看出来。服务收入不一样,订阅制带来的现金流是按月到账的,用户流失也是渐进式的。苹果整体毛利率在2026财年第三季度达到50.1%,剔除关税退款后的实际数字约48.1%,比五年前高了将近8个百分点。提升的主要驱动力来自服务业务占比的扩大。资本市场对这种变化是敏感的。硬件公司的估值锚定出货量周期,服务公司的估值锚定用户生命周期价值。苹果正在从前者滑向后者,这个过程不会一蹴而就,但方向已经不可逆。
还有一个数据值得放在这里。iPhone各代机型的市场分布显示,iPhone 13至今仍有超过1.56亿台在活跃使用。这些用户如果今年换机,从iPhone 13跳到iPhone 18 Pro,跨越了五代产品。相机、处理器、散热、屏幕,每一个维度的提升都是断层式的。对这批用户来说,苹果不需要每年做出“革命性创新”来刺激换机。五年的技术积累本身就构成了足够的升级动力。苹果的产量是每年2.2到2.3亿部,光iPhone 13这一代存量用户如果全部换机,就能消化掉全年产量的七成。这意味着苹果可以在创新节奏上更加从容,不必为了维持换机频率而仓促推出不成熟的功能。这种从容反过来又加强了产品的耐用性。一个不需要靠“每年逼你换”来赚钱的苹果,反而更有底气告诉用户:你手里那台,还能再用一年。
服务收入的根基仍然是硬件保有量。没有25亿台设备,就没有单季300亿美元的服务收入。苹果对硬件的投入没有减少,iPhone 17系列在2026财年第二季度创下了三月季度的营收纪录,同比增长21.7%。MacBook Neo以599美元起售,教育优惠价499美元,这个定价策略明显是在扩大生态入口。硬件从利润中心变成了用户入口,这个角色转换是理解特努斯表态的关键。管理层清楚哪块业务值得投入更多资源,也清楚硬件的战略价值在于维持生态规模而非贡献主要利润。
还有一个容易被忽略的维度是用户心理。苹果主动说“没必要每年换”,反而降低了老用户的焦虑感。一个觉得自己被催促消费的品牌,和一个告诉你“手里这台还很好”的品牌,用户对前者的忠诚度是靠产品力撑着的,对后者的忠诚度是靠信任攒起来的。信任一旦形成,用户在做下一个购买决策时,苹果的优先级会天然靠前。
特努斯说“耐用为荣”的时候,他脑子里算的账比表面看起来要复杂。苹果不需要每一个用户都每年换新机,它需要的是足够多的用户留在生态里足够长的时间。25亿台设备还在跑,每一台都在替苹果收租。让用户把手机多用一年,比催促他们换新更有商业价值。这个判断放在五年前还站不住脚,放在今天的财务数据面前,已经不需要再争论了。