10月1日,彭博社的一则报道给美股市场的"AI传统车概念"浇了一盆冷水:福特汽车此前那波由AI储能预期驱动的股价上涨,已经彻底消退。当地时间周三,福特股价盘中一度下跌2.8%,随后跌幅收窄,但这足以让该股自五月以来首次跌破11.99美元——今年早些时候那一轮45%的涨幅,至此被全部抹去。
这波行情的起点是今年5月。彼时摩根士丹利分析师安德鲁·佩尔科科发布研报,提出福特的储能业务有望与各大超大规模云服务商达成合作。在科技巨头与芯片制造商估值已飙升至高位的背景下,投资者正急切寻找其他能从AI革命中获益的标的,工业与汽车板块的部分个股由此成为资金新宠。福特和其他传统制造业企业一道被卷入这场炒作,股价在5月录得17年以来幅度最大的单月涨幅。
一、储能为什么能沾上AI的光
这个逻辑本身并非全无道理。AI数据中心的爆发式建设,正在造成美国电网的供电缺口——训练大模型需要的电力是指数级增长的,而电网的建设速度远远跟不上。备用电源和储能系统由此成为数据中心建设的刚需,谁能为数据中心供电,谁就能分享AI时代的蛋糕。
福特的筹码在于其电池业务。作为美国第二大汽车制造商,福特在动力电池和储能系统上有现成的产能与技术储备。佩尔科科的研报正是抓住了这个交叉点:传统车企的电池产能,恰是AI基建最缺的拼图之一。类似逻辑也推高了卡特彼勒的股价——得益于发电机组业务,这家推土机制造商过去十二个月股价大涨70%。工业股摇身一变成为"AI概念股",这是2026年上半年美股最奇特的景观之一。
二、预期落空:一场没有实质进展的等待
然而,叙事与兑现之间的鸿沟,最终击穿了股价的防线。多位投资者和分析师指出,福特若想维持AI题材的吸引力,必须拿出实际成果——证明储能业务正在积累待执行的客户订单。但这块业务距离盈利还有数年之遥。英蒂格里蒂资产管理的基金经理乔·吉尔伯特一语道破:"除非福特的电池储能部门真正开始产生收益,否则人工智能带来的行情红利就不会再度回归;而这块业务要看到回报,要等到2027、2028年之后了。"
更耐人寻味的是管理层的沉默。在上一份财报中,福特二季度业绩超出预期并上调了指引,但管理层对储能业务及其合作客户没有给出任何实质性进展更新。财报发布当日股价虽然上涨,但随后六个交易日持续回落,市值蒸发10%。扎克斯投资管理的首席市场策略师布莱恩·马尔伯里坦言:"早在五月份的时候我们就已经清楚,这块业务直到2028年才能够实现商业化创收,当时的股价本就应当已经把这一点反映进去。"他在5月行情期间并未买入福特股票,如今行情彻底回撤,反而让他更加确信此前的看空判断。
三、基本面压力:传统车企的"旧病"未愈
AI叙事退潮的同时,福特的传统业务也在承压。2026年以来,燃油价格走高、美国消费者信心不稳、利率持续攀升,再加上海外车企竞争加剧,多重因素持续压制整个汽车板块。截至周三收盘,福特年内累计下跌8.1%,其底特律同行通用汽车下跌5.3%,而同期标普500指数上涨12%——传统车企大幅跑输大盘,AI概念带来的超额收益一旦消失,基本面的疲态便原形毕露。
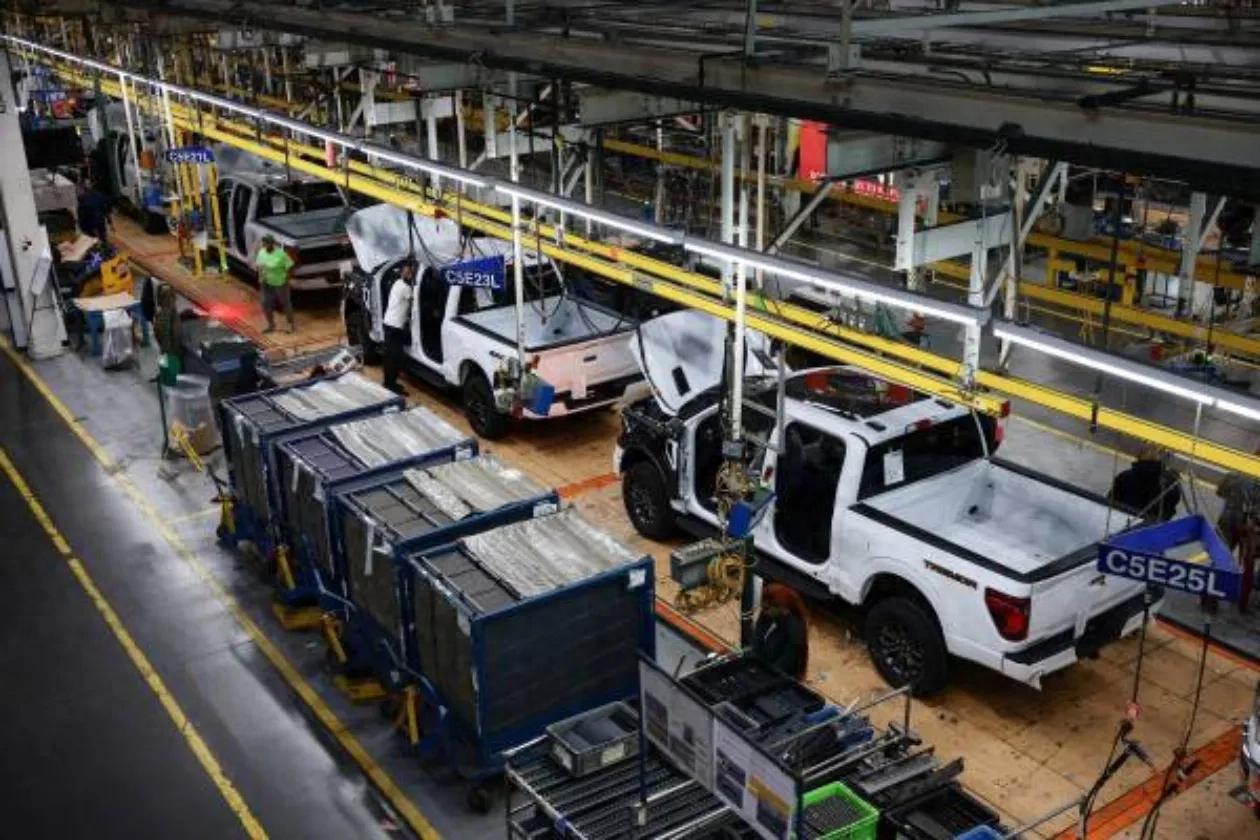
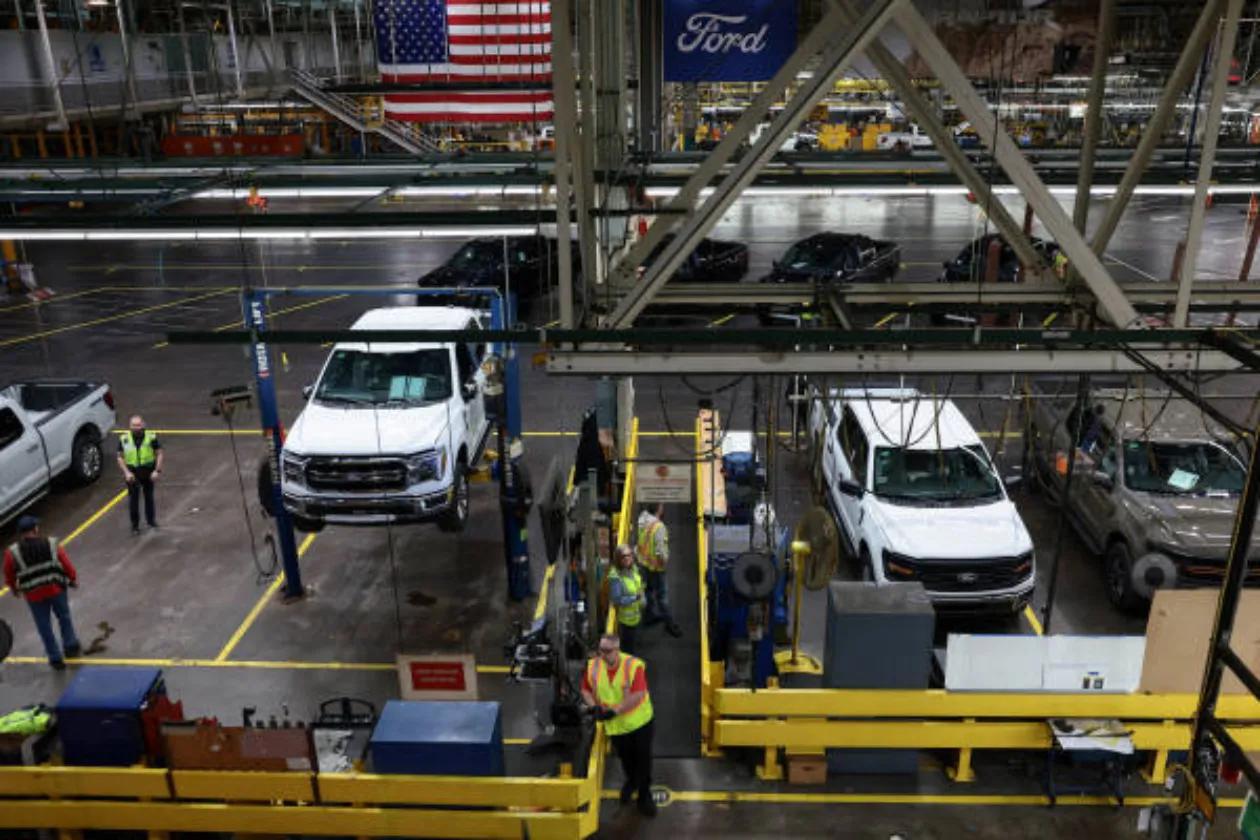
坏消息还在继续叠加。福特CEO吉姆·法利周三透露,受供应商问题影响,F-150皮卡第三季度的生产受到冲击,公司预计本周晚些时候发布季度销售数据。F-150是福特的利润奶牛,其生产扰动直接牵动投资者的神经。而曾引爆行情的佩尔科科本人也承认,近期股价走弱主要源于市场对前景的担忧——高利率与汽油价格上涨可能冲击消费者,大宗商品与物流成本的持续通胀正在挤压利润空间。
四、政治变量:宁德时代授权成靶心
福特的储能故事还面临一个独特的政治风险。其储能业务因需要使用宁德时代的授权技术,已遭到特朗普政府的公开批评。美国交通部长肖恩·达菲还指责了福特与中国车企吉利在西班牙设立的合资企业。在中美科技博弈的背景下,"依赖中国电池技术"的标签正在成为福特AI叙事中最脆弱的一环。
福特对达菲的批评作出了强硬回应,辩称福特在美国本土生产的汽车数量、所雇用的一线制造业小时工人数都高于其他任何汽车厂商。这场隔空交锋的背后,是福特在成本现实与政治正确之间的两难:宁德时代的技术授权是低成本进入储能市场的捷径,但在华盛顿的政治叙事里,这条捷径本身就是"原罪"。

五、多空对决:11.99美元与13.50美元之间的战场
行情退潮后,多空双方的分歧反而更加鲜明。看空者以吉尔伯特为代表,认为储能红利遥遥无期,股价应当回归传统车企的估值逻辑;看多者以马尔伯里为代表——他管理的机构目前持有福特股票,认为近期回落反而构成买入时机,股价走弱主要受整体市场情绪拖累,而非公司基本面恶化。而当初引爆行情的佩尔科科依然保持建设性态度:他认为潜在监管风险对股价下行的影响相对有限,如果后续储能业务能公布新客户消息或待执行订单规模继续增长,股价依然会迎来积极反应。
技术面的信号同样关键。宏观风险顾问公司首席技术策略师约翰·科洛沃斯指出,如果股价有效跌破11.99美元,就需要下探寻找新的价格平衡位置;只有重新站上13.50美元,短期走势才会有所好转——但距离适合长期买入还有很长一段距离。在科洛沃斯看来,"无论是短期还是更长周期来看,这张K线图的走势都很糟糕"。
六、背景延伸:AI叙事的"工业股轮动"退潮
福特的案例并非孤例,它是2026年美股"AI叙事外溢"行情的一个缩影。当英伟达、微软等核心AI资产的估值被推至历史高位,寻找"AI二阶受益者"成为基金经理的共识策略:电力设备商、工业自动化厂商、甚至传统能源公司,都被贴上了"AI基建概念"的标签。卡特彼勒靠发电机组大涨70%是成功案例,而福特则是叙事与兑现脱节的反面教材。
这类行情的历史规律惊人地一致:第一轮上涨由叙事驱动,第二轮分化由订单验证,第三轮回归由业绩兑现。福特目前卡在第二轮与第三轮之间——没有订单的叙事撑不起45%的涨幅,而订单的到来至少要等到2027年之后。在这个空窗期里,任何宏观逆风(利率、油价、消费信心)都会放大股价的波动。对投资者而言,福特的故事其实是一个古老的教训:当一家公司开始用别人的概念(AI)来讲自己的故事(储能)时,最好的试金石永远是现金流,而不是K线图。
个人观点:在我看来,福特这轮行情的归零,本质上是市场定价机制的一次自我纠偏:5月的暴涨把"可能的订单"当成了"确定的利润",而四个月的冷静期让估值重新锚定现实。这不意味着福特的储能战略是错误的——数据中心储能确实是一个真实存在的万亿级市场,福特也确实手握入场券;错误的是市场给这张入场券的定价方式,把2028年才可能兑现的期权当成了现货。
对投资者而言,这个案例的价值在于提醒:AI概念的"工业股外溢"行情里,故事与订单的距离决定了风险敞口的大小。卡特彼勒和福特的分化已经说明,即便同处一个叙事,有真实订单支撑的和没有订单支撑的,股价韧性天差地别。而对于福特本身,眼下比储能故事更紧迫的课题是F-150的生产恢复和传统业务的利润保卫——毕竟,在2028年到来之前,公司还是要靠卖车吃饭的。
免责声明:本文基于彭博社等公开报道整理改写,股价数据与分析师观点以原始报道为准,文中观点不构成任何投资建议,股市有风险、投资需谨慎;部分图片源自网络,如有不妥请联系删除。