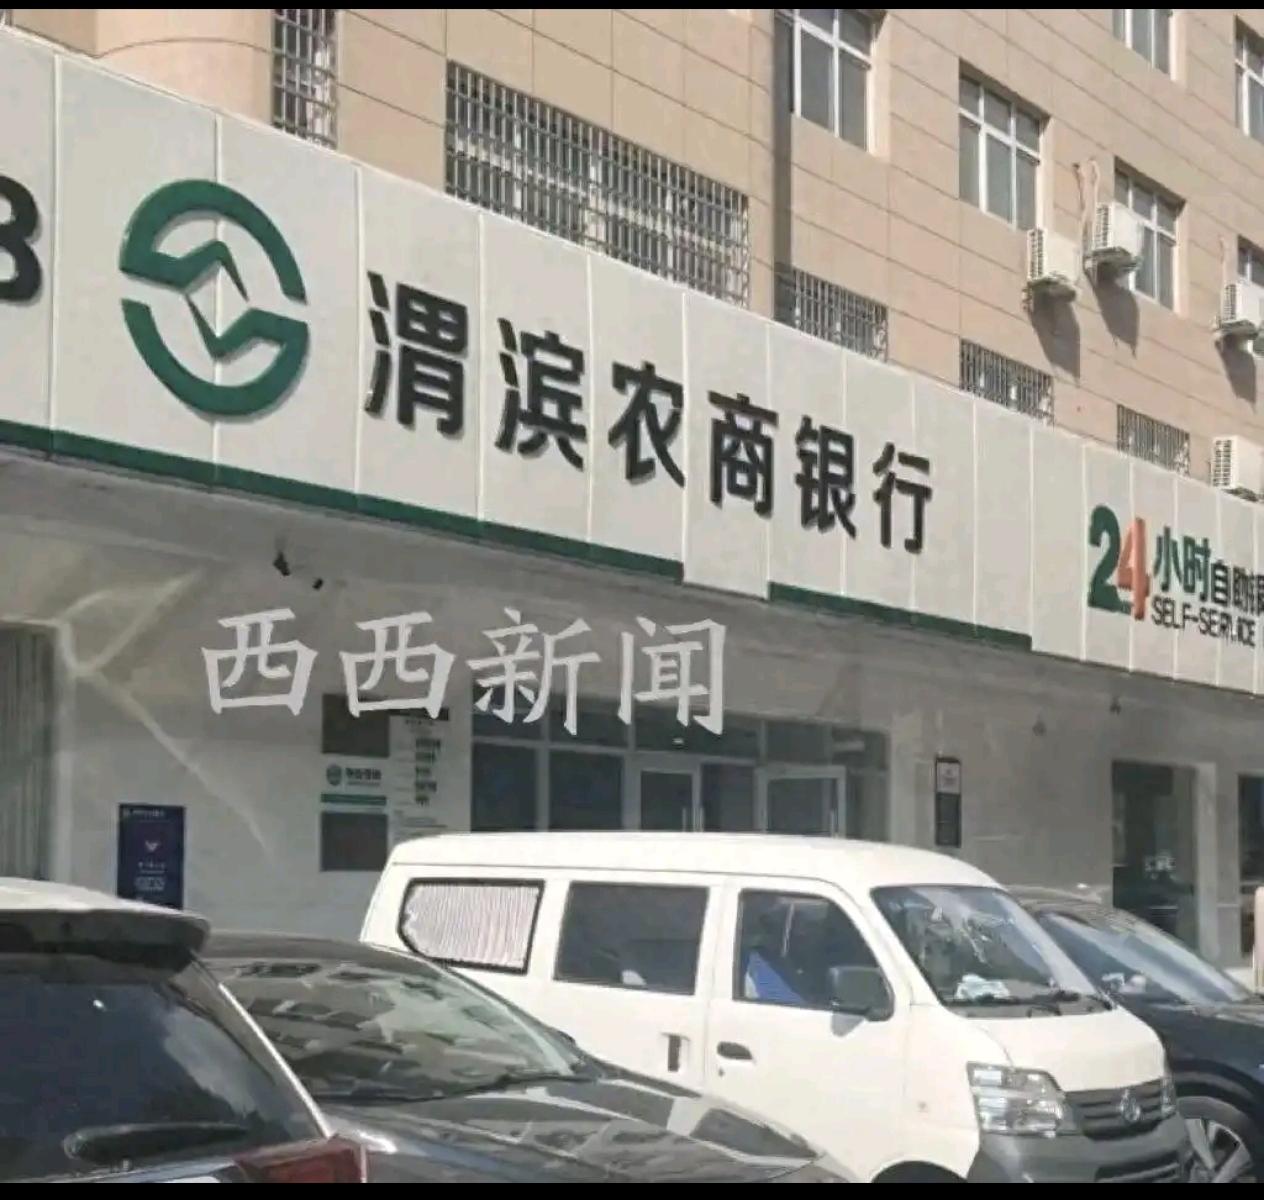
陕西宝鸡,一女子是某公司股东,不料,她人在外地,却莫名其妙成了一笔300万贷款的担保人,连签字也是伪造的。女子认为是银行的责任,相关部门:没证据证实签名伪造,但银行调查不到位,女子可以申请笔迹鉴定。女子认为这是骗贷,这事让她非常愤怒。
信息来源:西西新闻
2026年6月,一个开公司的董女士,人在外面跑业务,结果莫名其妙就成了别人贷款的担保人。
啥手续都没办过,字也不是她签的,可300万的担保责任,就硬生生扣到了她头上。
这钱是渭滨农商行高家村支行放给一家商贸公司的,抵押的是董女士所在公司的资产。
搞出这事的,是公司另一个股东陈某某——他正好也是那家商贸公司的老板。
这人没开过股东会,没拿到任何授权,私底下伪造了《股东签字样本》《同意抵押担保决议》这些文件,把公司资产拿去抵押,还把董女士的名字填进担保人栏。
整份文件里的签字,全是假的。
按理说,银行贷款担保人必须本人到场面签,还得留影像资料,这是板上钉钉的规矩。
可董女士全程都在外地,人没到场,字没人签,像没人合,业务却照办下来了。
她去找银行要当时的录像和合影,银行说不出个所以然,什么也拿不出来。
董女士气不过,直接举报了,要求查清楚银行到底怎么放出来的这笔款。
2026年8月11号,宝鸡金融监管分局出了处理意见书。
意思大概是:现有证据查不清签名是不是伪造的,但银行确实存在“贷前尽职调查不细致”的问题,会采取相应监管措施。
至于想证明签字是假的,建议董女士自己做笔迹鉴定,或者走司法程序申请鉴定。
董女士不认这个结果。
她觉得这不叫“不细致”,这明摆着就是伪造文件骗贷。
她已经向陕西省金融监管局提交了复查申请,要求把犯罪线索移交给公安经侦立案,追究相关人员的刑事责任。
涉事支行的负责人说,这笔业务办理时他还没到任,需要先了解情况。
有法律人士分析,在法院正式认定之前,严格讲这事儿只能叫“涉嫌”骗贷。
因为骗取贷款罪除了得有欺骗行为,还要求给银行带来重大损失,追诉标准一般是损失50万以上。
但不管最后怎么定性,银行该把的关没把住,这是事实。
担保人身份核没核?本人意愿问没问?抵押物权属查没查?
这些本来就是银行的尽职调查义务,不是一句“不细致”就能盖过去的。
北京也有个董女士,不过是另一回事。
她被父亲安排挂名当一家科技公司的法定代表人,自己压根没参与过经营。
后来公司欠债被执行,她直接被限制高消费,高铁飞机都坐不了。
她去法院起诉要求改掉登记,法院没支持,说她当初同意挂名是自愿的,现在出事了要改,既不诚信,也会损害债权人利益。
还有人是身份证被偷了,被人拿去注册成股东,莫名其妙背上巨额债务,还被限高。
后来费了好大劲,做了笔迹鉴定,又打了民事和行政两场官司,才把登记改掉、把信用恢复。
说白了,不管是被冒名担保,还是挂名当法定代表人,当时看着好像只是个名字挂那儿,真出了事全是自己兜底。
身份证别随便借,人情归人情,责任是责任。
等背上债、被限高的时候,想后悔都来不及了。
至于银行,手里握着审核的权力,该走的流程不好好走,担保人没到场都能放款。
出了问题,不能光让老百姓自己去折腾举证,自己也该好好查查内部的管理漏洞。
按《市场主体登记管理条例》,用虚假材料或者欺诈手段取得登记的,登记机关可以责令改正、没收违法所得,处5万到20万罚款;情节严重的,处20万到100万罚款,甚至吊销执照。
陈某某伪造签字、虚构股东会决议办抵押登记,就属于这种情况。
董女士做完笔迹鉴定、确认签名是伪造的之后,可以依据这个条例要求撤销相关担保登记。
银行因为没尽到审核义务,也要承担相应的监管责任。
对普通人来说,身份这东西,不管是主动借给别人,还是被人冒用,所有关联的登记背后都绑着法律责任。
如果发现被冒名了,第一时间保留好证据,该报警报警,该打官司打官司,千万不要忍气吞声,要利用法律武器来维护自己的合法权益。