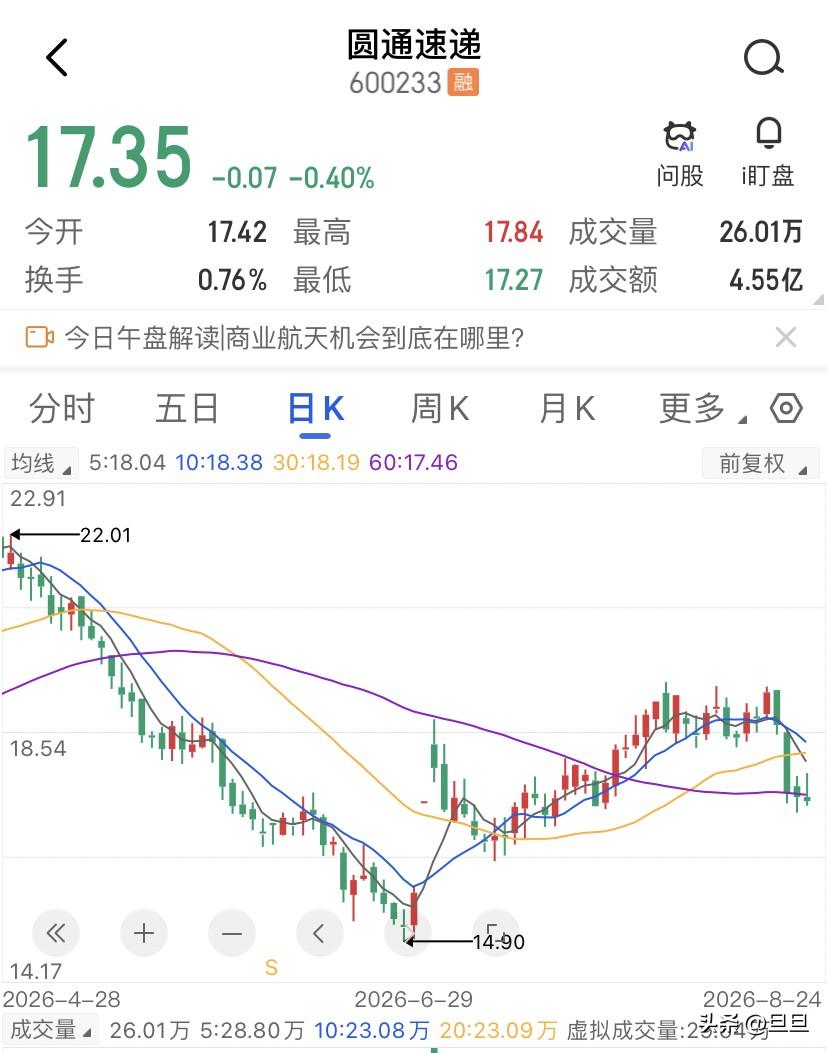
圆通速递的利润涨了73%却越赚越薄?中报出来了,圆通速上半年净利润31.75个亿,同比增长了超过73%,如果我们只看利润增速,这是一份堪称炸裂的成绩单了。但还有一个是净经营资产收益率(ROIC)从23年的11%降到25年的约10%,今年上半年还在往下走。利润涨了七成多,资本回报率却在走下坡路,这就是我看到圆通速递中报最拧巴的地方。
简单来说,问题出在分母上,过去几年圆通速递的净经营资产从212亿膨胀到366个亿,24年资本开支超67亿元,25年更是飙到86亿。这些钱主要投向了土地、转运中心、自动化分拣设备。截至25年的年底啊,圆通在全国拥有76个自营枢纽转运中心、386套自动化分拣设备。
资产是越滚越大了,但每一块钱资本带来的回报却在缩水,19年ROIC还在13%以上,如今已经滑到10%左右。这不是圆通经营变差了,是单票成本在降、毛利率在涨,是圆通用越来越重的资产堆出来的增长,资本效率边际是在递减的。
快递这行,比圆通更惨的是韵达,韵达的ROIC从22年的5%,一路跌到25年的3.5%,最近12个月也只有6%。跟韵达比,圆通10%以上的ROIC绝对算是优等生的了。
但跟顺丰比,圆通就没什么优势了,顺丰ROIC从22年的3.8%持续回升到25年的约8%-9%,呈现触底反弹的走势。而圆通速递是从高点往下滑,方向就已经完全相反,一个在上行,一个在下行,这才是最该警惕的信号。
但是圆通速递的好消息是资本开支可能要见顶了,25年86个亿可能是峰值,26年预计逐步回落,自由现金流会改善。同时反内卷的政策让行业价格战缓和,单票收入中枢在抬升,这对利润是实打实的支撑。
机构给的圆通速递26年净利润预测集中在60-65个亿区间,对应EPS约1.78元。按15倍PE估值,目标价在26-27块;按17倍PE,大概25块左右。
再看现在的价格,今天的盘中报17.81块,对应26年盈利预测,PE只有10倍出头。即便按保守的15倍PE算,也有40%以上的潜在空间。17块附近就是比较舒服的安全边际了,向下有业绩兜底,向上有估值修复的空间。
ROIC能不能止跌回升,取决于资本开支能不能真正降下来,只要快递行业别再搞新一轮产能竞赛。同时圆通速递新增的利润能不能跑赢新增的资本,让ROIC重回上升通道,如果26年圆通的资本开支如期回落、利润做到60个亿以上,ROIC有望企稳。反之,如果继续大干快上,那资本黑洞就还没完。
总的来说,圆通速递可不是垃圾股,但也算不上很好的标的,ROIC下行是硬伤,但10倍PE已经把很多悲观预期计价进去了。关键就看下半年资本开支数据和明年ROIC能不能拐头。我认为17块附近是可以分批建仓的,拿一年看25块,赔率也是划算的。但如果ROIC继续下滑到10%以下,那就要重新审视了。
你们认为呢?