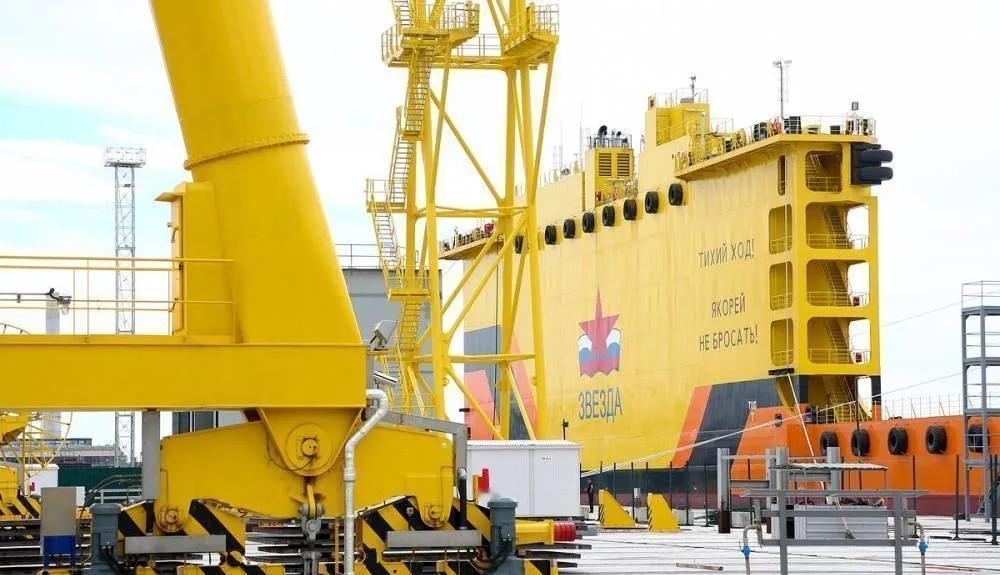
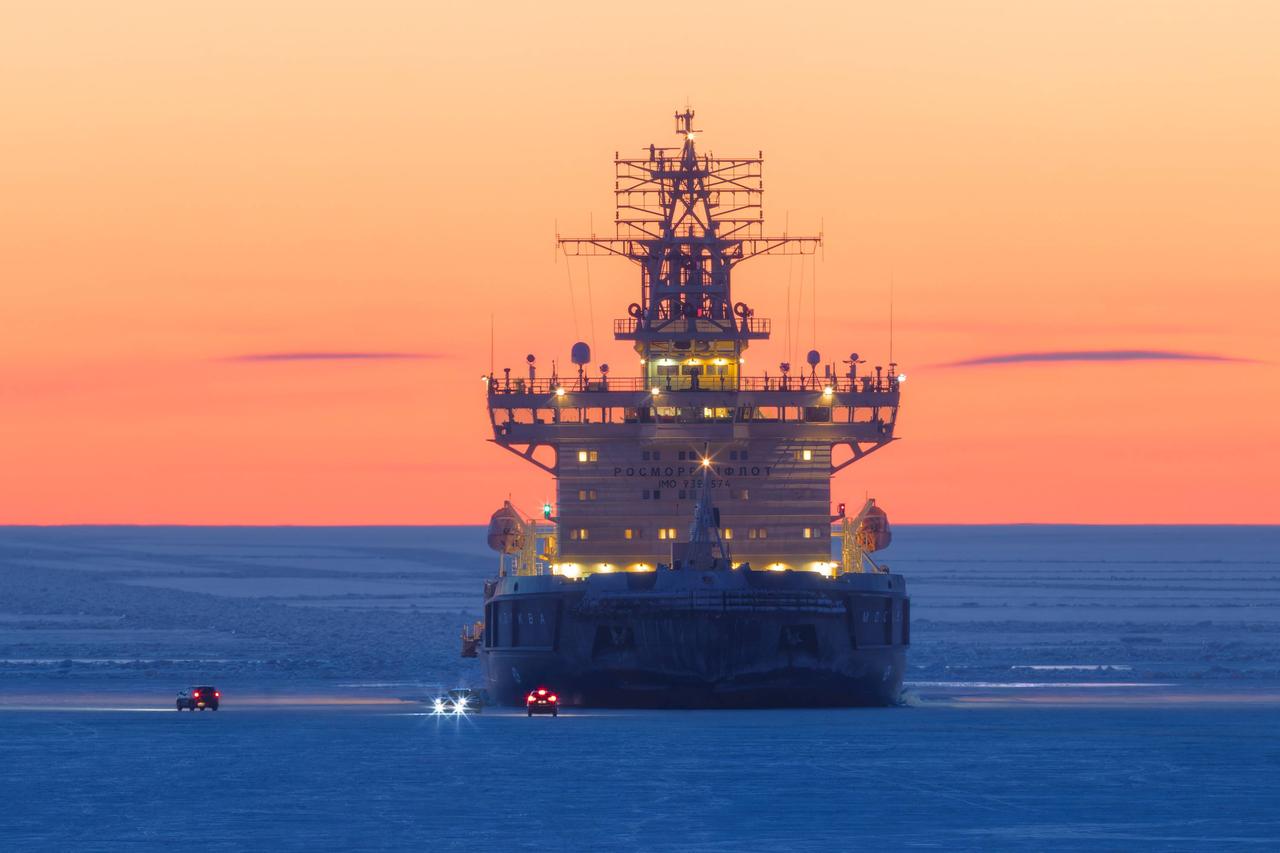
俄罗斯,终于还是向中国开口了。俄总统特别代表季托夫8月26日亲口承认:俄罗斯联合造船集团正在跟中国船厂谈,要在咱们这儿造船。曾经极度依赖本土造船体系的俄罗斯,这次摆在桌上的需求不是一两艘,而是北方航道到2030年需要的62艘船。
这一产业抉择,是近几年全球极地造船格局、工业产能配比、国际环境变化带来的真实反转。
北极北方航道是俄罗斯近年重点布局的外贸航运通道,也是其北向贸易的核心突破口。
随着全球北极通航条件变化,这条航道的货运流量逐年攀升,船舶配套需求急速扩容。
按照俄罗斯海事部门的落地规划,2030年前必须配齐六十二艘专业冰级船舶支撑通航运转。
不同于普通远洋货轮,冰级船舶需要适配极地低温、厚冰撞击、复杂海域的特殊工况。
这类船舶研发门槛极高,俄罗斯凭借苏联遗留技术,一直掌握核心设计与标准制定能力。
在核动力破冰船、极地科考船等高端特种船舶研发领域,俄方依旧保有全球顶尖功底。
但纸面技术和图纸设计,和批量工业化建造,是两套完全不同的产业运行体系。
熟悉俄罗斯造船行业的产业现状能发现,当地船厂普遍存在设备老旧、工序滞后的问题。
多数厂区的核心生产设备,更新周期停滞多年,量产流水线达不到市场化交付标准。
叠加长期外部技术制裁,海外精密零部件、专用造船材料的进口渠道基本中断。
很多俄本土船厂只能完成基础船体焊接工作,核心动力、导航系统均无法自主配套。
这就出现了行业尴尬现状,有图纸造不出成品,有技术无法落地批量生产。
俄本土剩余可用产能经过多次摸底核算,最多只能产出十六艘达标冰级民用船舶。
近五十艘的产能缺口,依靠本土升级改造,短短数年时间完全无法补齐。
除产能短板外,俄造船行业的成本和工期劣势,在市场化竞争中暴露得十分明显。
同等规格的冰级货轮,本土建造耗材冗余、工序繁琐,造价远超国际主流水平。
漫长的施工周期,让北极航道的窗口期被大量浪费,跟不上贸易布局的推进速度。
反观国内造船产业,经过多年市场化迭代,已经形成完整闭环的极地船舶生产链条。
从极地专用特种钢材冶炼、分段模块化建造,到整体总装、海试交付,全程自主可控。
国内船厂普及模块化施工模式,大幅简化建造工序,压缩无效工期,交付效率行业领先。
规模化的产业集群效应,摊薄了原材料与施工成本,性价比适配国际各类合作需求。
近几年国内承接了大量极地船舶、远洋特种船舶订单,积累了海量落地建造经验。
无论是工艺标准、施工精度,还是交付稳定性,都经过全球市场的反复验证。
这也是俄方放下固有产业执念,主动寻求中外分工合作的核心现实原因。
双方敲定的分布式合作模式,精准贴合两国产业优势,是务实高效的互补方案。
俄方专注自身擅长的领域,输出极地船舶设计图纸、航行标准和核心技术方案。
中方依托成熟工业产能,承接船体建造、模块组装、整船落地交付等实体工序。
这种分工规避了俄方量产短板,也最大化利用了国内成熟的造船产业链优势。
俄方并未彻底放弃本土造船产业,依旧在推进老旧厂区的现代化升级改造工程。
但其产业升级周期长、投入大,短期内无法承接北极航道的紧急船队建设任务。
优先借力外部成熟产能、稳住航道布局,成为俄方现阶段最稳妥的产业选择。
从最初轻视中方造船实力,到主动上门洽谈深度合作,俄方的态度转变源于实景对比。
全球最新造船数据直观体现差距,中国三大核心造船数据常年稳居全球首位。
在全球船舶市场增量几乎全部集中于中国的当下,俄方没有更多优质合作选项。
目前,俄方总统特别代表团队仍在持续跟进本次跨国造船合作的全部流程。
团队现阶段正细化不同型号冰级船舶的分工细则、建造标准与交付时间节点。
俄方始终坚持稳步推进的节奏,在借力中国产能的同时,稳步培育本土造船产业。
后续双方将根据试点合作效果,持续拓展极地船舶、远洋船舶的长期共建空间。
信源:观察者网