很多宝妈明明收入不低,年底就是存不下钱。
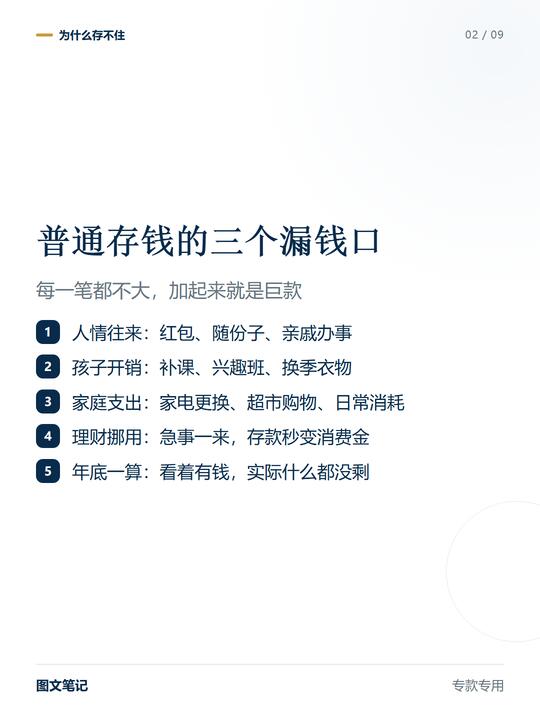
不是不会赚,是家里零碎开销太多。人情往来、孩子补课、家电更换、超市购物……每一笔都不大,加起来就是一笔巨款。
普通存钱最大的问题:没有锁定用途,随时能动 = 最后一定花光。
活期里的几万块看着是存款,其实只是"待消费余额"。理财账户的钱,遇到急事就挪用。年底一算账,什么都没剩下。
这不是你一个人的问题,这是绝大多数家庭的通病。
---
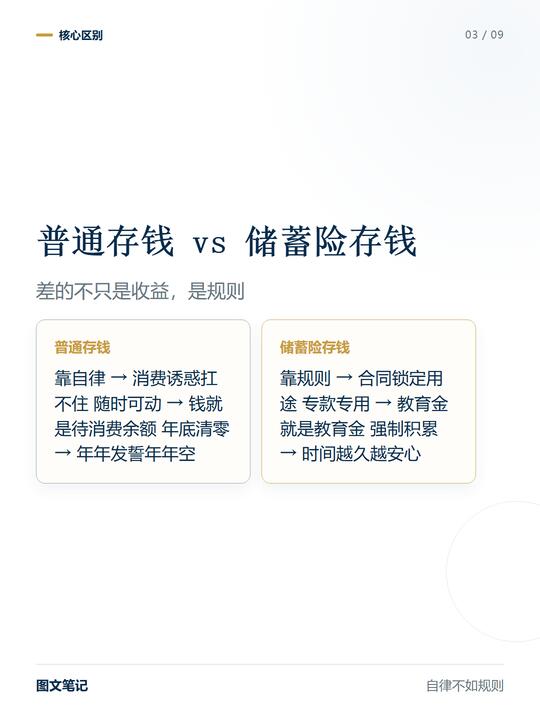
普通存钱 vs 储蓄险存钱,差在哪?
普通存钱靠自律。
你告诉自己"这个月要存三千",结果孩子报了个兴趣班、老公换了个手机、婆婆过生日随了份子——三千没了,下个月再说。
自律这件事,对普通人来说,真的扛不住。
储蓄险存钱靠规则。
每年交一笔钱进去,这笔钱就被合同锁定了用途——写的是教育金,就是教育金;写的是养老金,就是养老金。日常开销再怎么吃紧,也动不了这笔钱。
不是追求超高收益,是解决一个家庭最根本的问题:存不住、守不住、容易乱花。
三种最适合用储蓄险锁定的钱
① 孩子的教育金
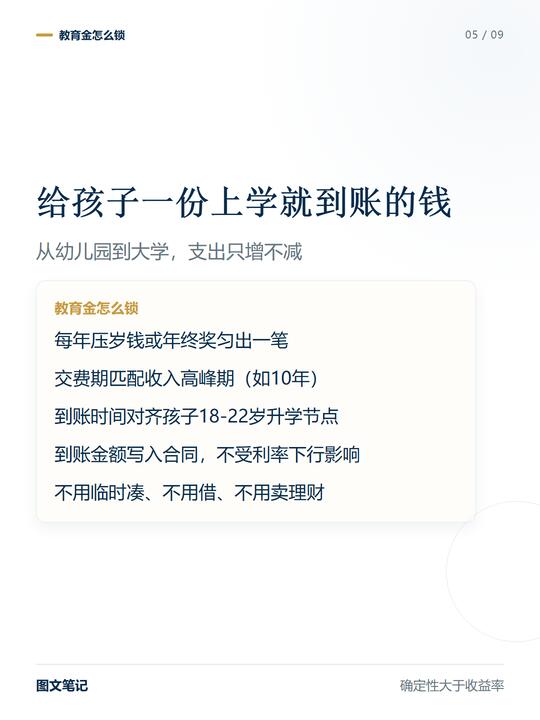
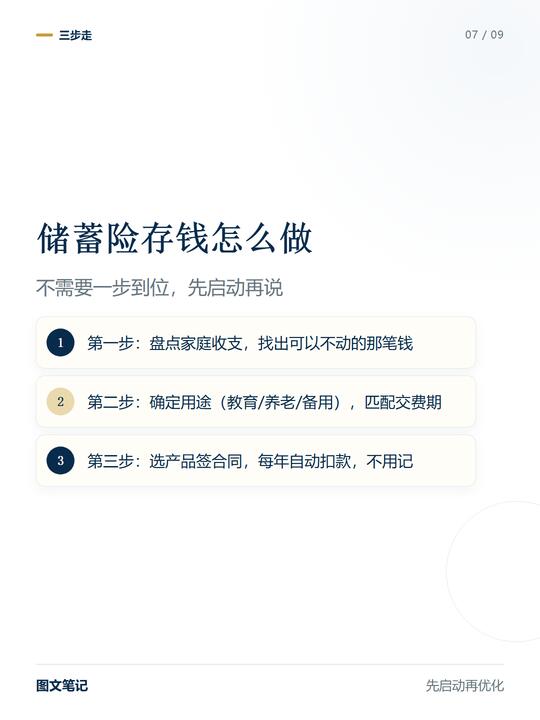
从幼儿园到大学,教育支出只增不减。每年压岁钱、年终奖匀出一小笔,锁定到孩子18岁上大学那一年。到时候学费准时到账,不用临时凑、不用借、不用卖理财。
② 自己的养老金
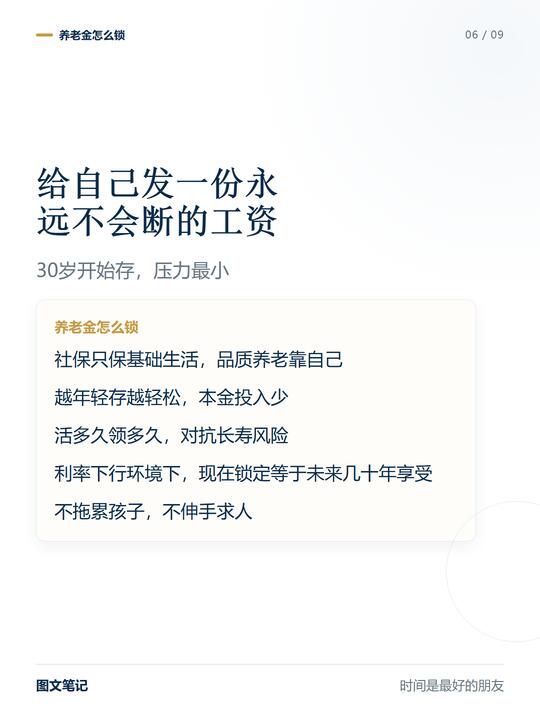
30岁开始每年存一点,交10年或20年,55岁或60岁开始每月领钱。活多久领多久,给自己发一份永远不会断的退休工资。
社保只能保基础生活,品质养老必须靠自己提前储备。越年轻存越轻松,压力越小。
③ 家庭的应急备用金
3-5年内确定不用的闲置资金,放进去锁定长期增值。利率下行的大环境下,现在锁定就是未来几十年都享受的收益水平。
不适合谁看?
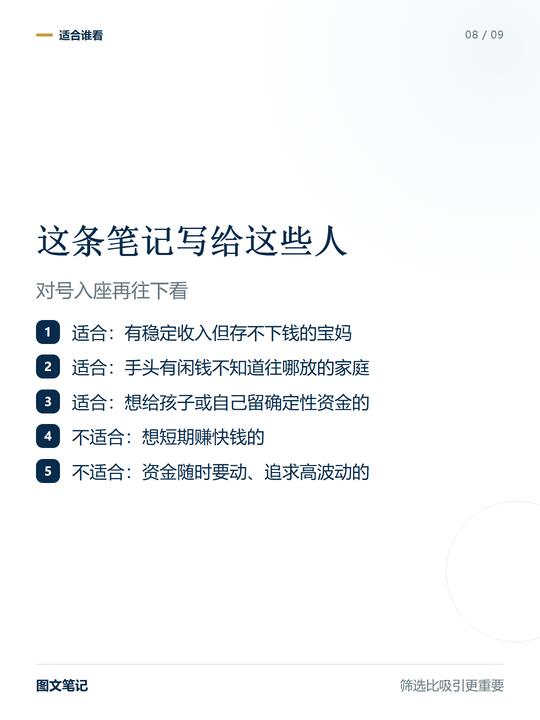
想短期赚快钱的、手头资金随时要用的、追求高波动收益的——这条不适合你。
但如果你是:有稳定收入、有一笔闲钱不知道往哪放、想给孩子或自己留一份确定性资金的宝妈,那我们聊聊。
每个家庭收支情况不同,预算不同,用钱节奏也不同。不懂怎么规划,可以说说你的情况,我帮你看看哪种方式更适合你的家庭。
#储蓄险 #宝妈存钱 #家庭资产配置 #专款专用 #教育金 #养老金 #利率下行 #存钱方法 #保险科普