地平线这份2026年上半年成绩单,基本可以用一句话概括:规模继续放大,但更关键的是,商业模式开始从“卖芯片”走向“卖生态”。
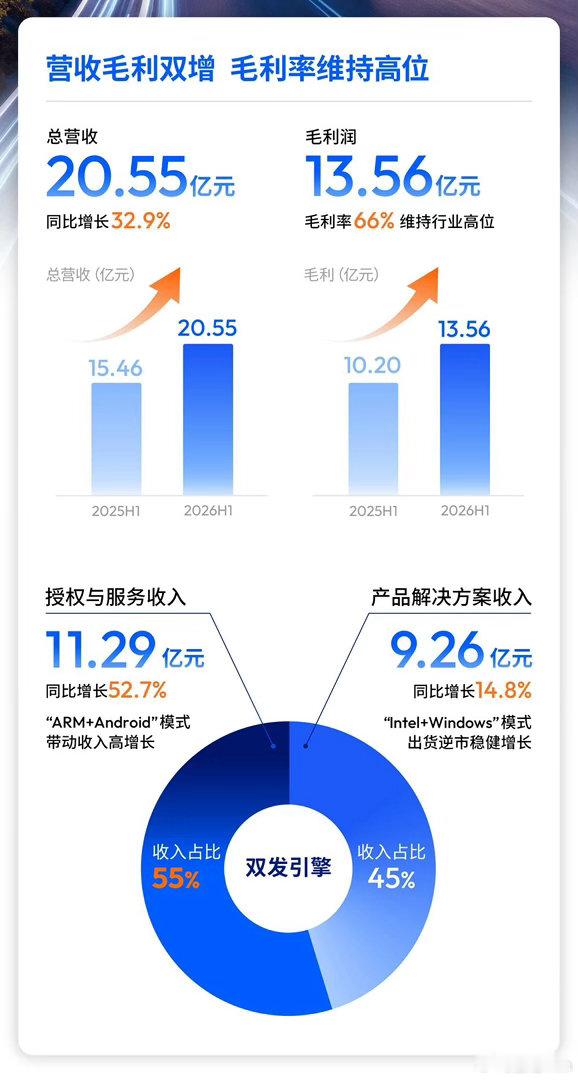
上半年营收20.55亿元,同比增长32.9%;毛利润13.56亿元,毛利率依然维持在66%的高位。拆开看更明显:产品及解决方案收入9.26亿元,同比增长14.8%;授权与服务收入11.29亿元,同比增长52.7%,已经占到总收入55%。
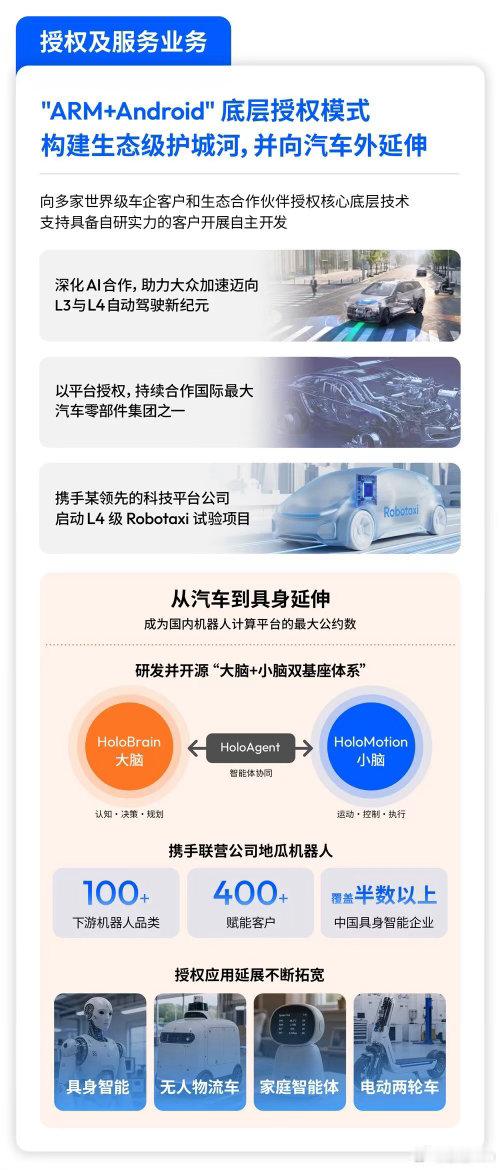
这其实也是地平线现在比较特殊的地方。一边靠征程系列继续扩大基本盘,上半年累计交付222万套,中高阶智驾定点接近130款车型;另一边通过“ARM+Android”的授权模式,把底层技术交给车企、Tier1甚至机器人公司自己开发,授权收入反而成为增长更快的一条线。
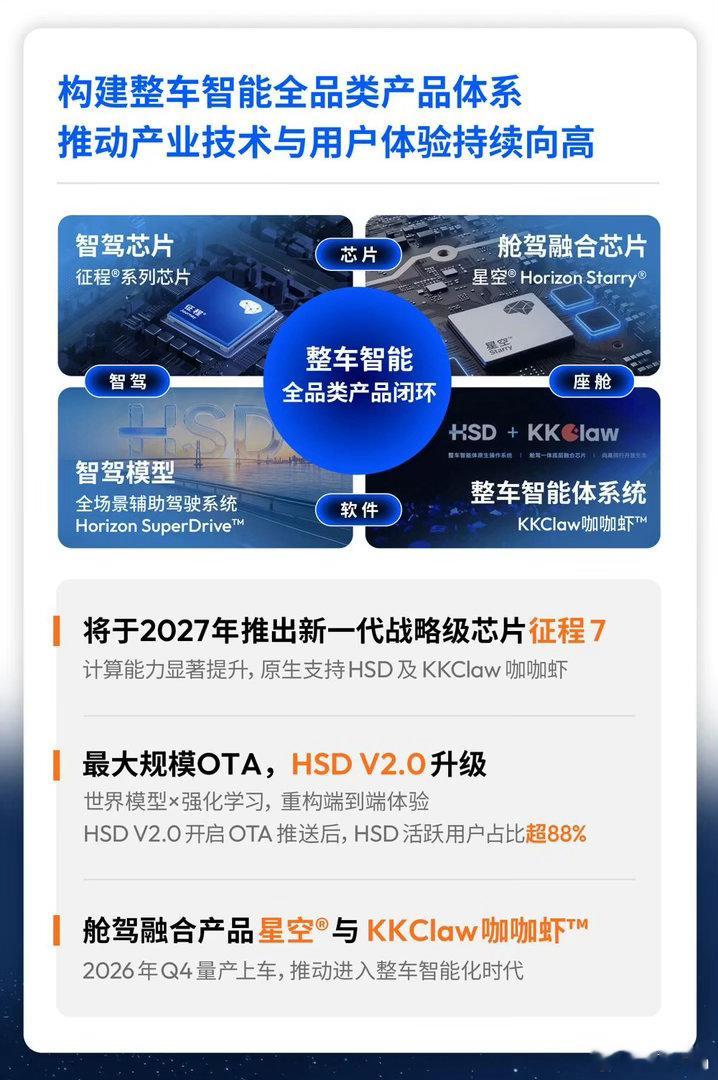
智驾这边,征程6系列继续铺量,自主品牌智驾芯片份额31.9%;HSD V2.0开始OTA,官方数据是活跃用户占比超过88%。2027年征程7也已经摆上时间表。
另外一个变化值得单独看:地平线正在主动把汽车上的能力向具身智能迁移。 HoloBrain“大脑”+HoloMotion“小脑”的体系已经开始进入机器人、无人物流车、家庭智能体、电动两轮车等场景,并与联营公司地瓜机器人合作。这个路径其实很清楚——汽车是目前规模最大、要求最高的物理AI载体之一,智驾把芯片、模型、工具链和开发生态跑通以后,再向机器人复制。
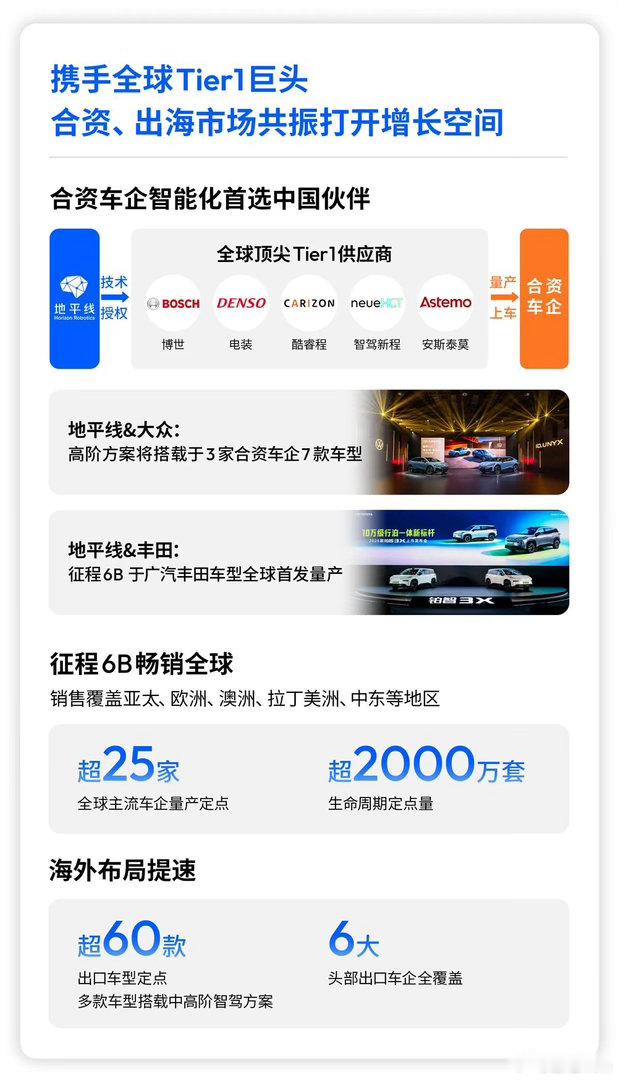
再叠加大众、丰田以及全球Tier1合作,地平线现在要做的已经不只是“中国智驾芯片公司”。
从这份半年报看,它正在逐渐形成一个更完整的闭环:征程卖规模,HSD卖能力,授权卖生态,再把汽车积累的技术向机器人和海外市场外溢。
如果这几个轮子都能继续转起来,地平线下一阶段的增长逻辑,可能就不只是“今年又卖了多少颗芯片”了。地平线hsd大v聊车