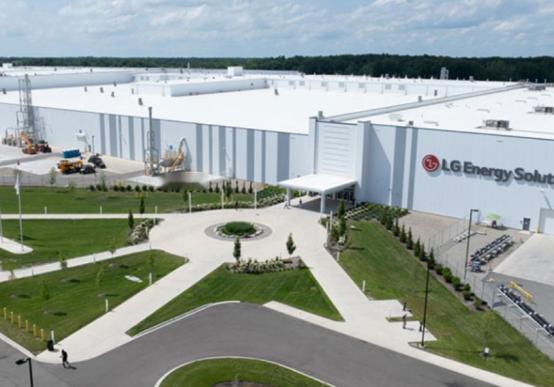
北美密歇根91公顷超级电池厂正式启用:韩系核心技术支撑、中国成熟路线赋能、日本2027款主力车型配套——北美电动化这是靠多国抱团破局?
8月18号,LG新能源在密歇根州兰辛市的电池厂正式投产了。
这个厂占地226英亩,折合约91公顷,投了26亿美元,满产一年能出35GWh电池。目前在岗约900人,全部跑起来要招到1700人。
听着挺唬人对吧?但你把这厂的底细拆开看,味道就变了。
厂子原本是LG和通用汽车的合资项目,叫Ultium Cells。后来美国电动车需求降温,通用直接撤了,留下LG一个人接盘。LG没办法,把产线重新改了,一边接新客户,一边改产品结构。
现在厂里同时跑两条线。
一条产磷酸铁锂电芯,就是LFP,做储能用的,交给LG旗下的Vertech集成成套,卖给电网和工商业储能项目,底特律的DTE能源已经是客户了,2027年还要供特斯拉的Megapack 3。
另一条产镍钴锰电芯,也就是NMC,能量密度更高,专供丰田。装在哪呢?2027款丰田汉兰达EV,一款三排纯电SUV,在肯塔基州乔治敦的丰田工厂组装。
你品品这个组合:美国人出地出政策,韩国人出技术建厂,电池一条线做中国十几年前就在大规模用的磷酸铁锂,另一条线给日本车企供货,而那台车要等到2027年才上市。
这哪是什么高大上的全球供应链协同,分明是北美电动化赛道上,几个落后选手凑一块急救来了。
先说磷酸铁锂这事。很多人可能不知道,比亚迪2002年就成立了专门的LFP研发团队,王传福当时拍板放弃钴镍三元,死磕磷酸铁锂,理由就四个:安全、无钴、低成本、供应链可控。
2005年比亚迪第一款LFP电池面世,2007年实现规模化生产。2008年北京奥运会,50辆电动大巴跑在场馆之间,用的就是磷酸铁锂电池。同年比亚迪F3DM插混上市,也是LFP路线。
到2015年,中国电动公交车保有量超过20万辆,绝大多数装的是磷酸铁锂。2020年比亚迪推出刀片电池,把LFP的能量密度短板又补了一块。
说白了,LFP这条路中国人从材料、电芯、电池包到整车装车,已经摸爬滚打了二十多年,产业链从上游磷矿到下游回收全打通了。LG现在在北美从零开始建LFP产线,说好听点叫补齐技术路线,说实在点就是补课。
再看丰田这边,更有意思。
丰田2025年全球纯电销量占比只有1.9%,对比比亚迪226万辆、特斯拉164万辆的纯电体量,丰田不是慢半拍,是慢了一个时代。它的混动卖得好,2025年混动销量443万辆,占总销量四成以上,但混动的成功恰恰成了纯电转型的包袱。
丰田首款纯电专属车型bZ4X,上市不到半年就因轮毂脱落风险全球召回,续航虚标、充电慢、车机智能化拉胯,在中国市场月销最高不到3000辆。
更讽刺的是,丰田手握1300多项固态电池专利,全球车企里排第一,最早投入研发,结果产业化推进最慢。技术储备不缺,缺的是把技术变成量产车的决心和节奏。
所以你看,丰田为什么找LG供货?因为它自己造不出有竞争力的纯电电池供应链。跟松下的合资电池厂产能扩张一拖再拖,纯电车型产量上不去,只能外部找救兵。
那LG为什么接这单?因为通用跑了之后,这么大一个厂空在那,每天都是成本。储能订单能填一部分产能,但动力电池才是大头,丰田这个客户来得正是时候。
三方凑到一起,本质上是各有各的难处。美国要的是IRA法案下的本土制造含量,拿税收抵免;LG要的是产能利用率和客户多元化;丰田要的是能按时交付的电池供应,好把2027年的汉兰达EV造出来。
谁也不是技术领先者,谁也不是主动布局,都是被中国车企和特斯拉逼到墙角之后,临时搭的一个应急班子。
这里面还有个容易被忽略的点。兰辛工厂的LFP产线,做的是储能电池,不是动力电池。也就是说,连LG自己都清楚,在车用LFP领域,它跟中国厂商正面硬刚没胜算,不如先从储能切入,把产能跑起来再说。
而给丰田供的NMC,虽然能量密度高,但钴和镍的价格波动大,供应链长,成本控制远不如LFP。丰田选NMC不是因为它先进,是因为它现阶段只能拿到这个。
说到底,北美电动化搞到今天这个局面,根子上还是起步晚了、判断错了。美国车企押注皮卡和大排量,日本车企死守混动和氢能,韩国电池厂跟着客户走,结果中国在纯电和LFP上一条路走到黑,把成本和规模都做出来了。
等他们反应过来,市场已经不是那个市场了。现在能做的,就是把能凑的资源凑到一起,先把车造出来、把电池产出来,至于能不能打过中国品牌,那是下一步才敢想的事。
这座91公顷的超级工厂,看着是产业升级的样板,实际上更像北美电动化的一间急诊室。
能不能救过来,得看2027年那台汉兰达EV上市的时候,市场还愿不愿意等它。