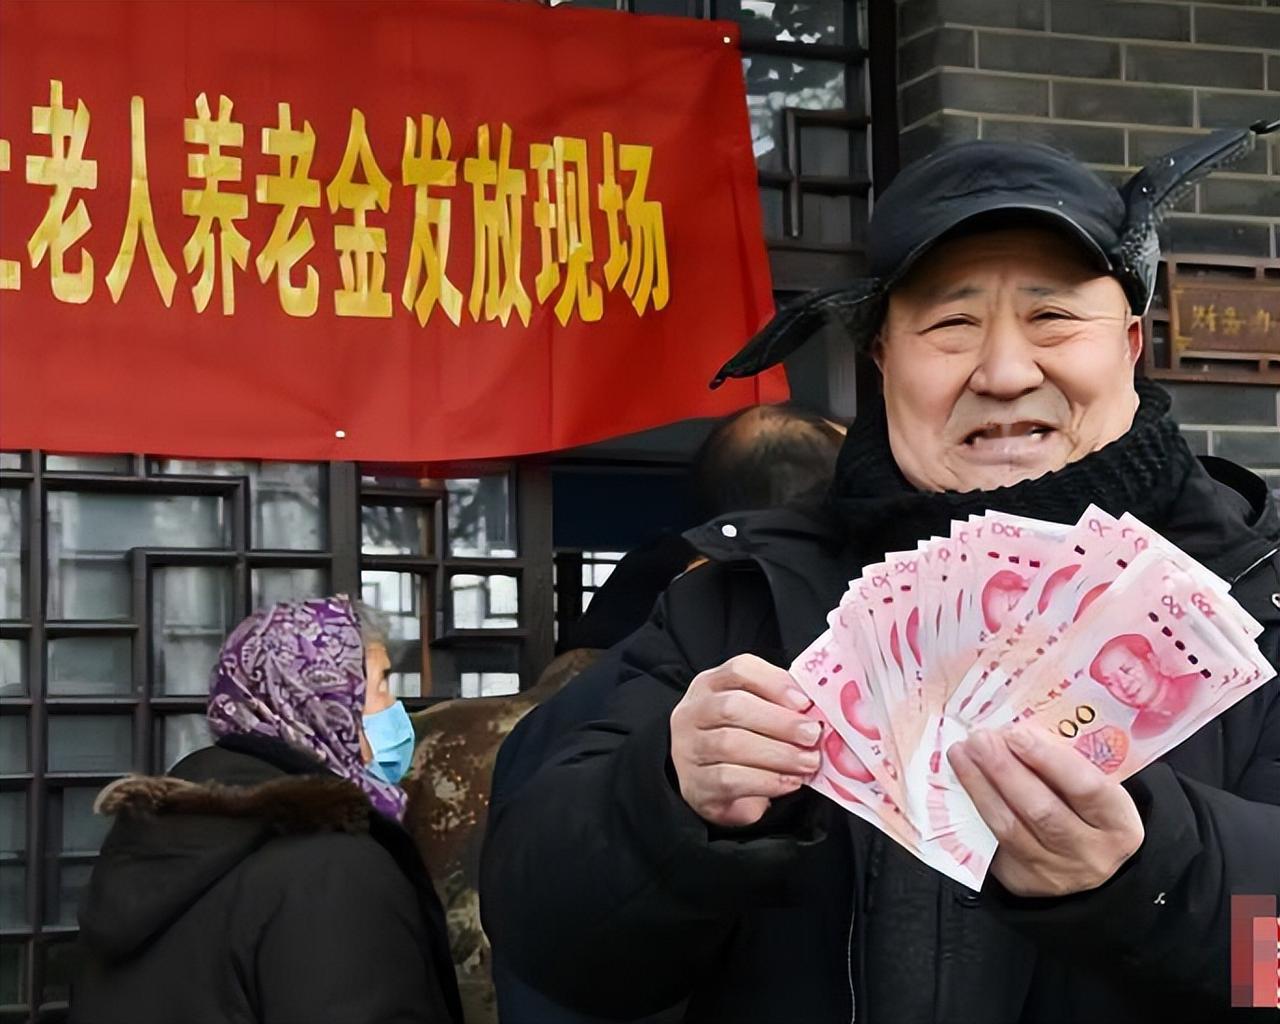
9月14日,北京部分企业退休人员的养老金陆续到账,金额从1700多元到几千元不等,有人每月1714元,有人5500元,还有人8300元,过万元的并不算多。真正让人关注的,是那个1714元:十年前有人拿,如今依然有人拿。
对于刚退休、缴费不高的灵活就业人员来说,这笔钱到底够不够养老?北京公开材料显示,目前城镇职工养老金退休当年最低为1714元/月,退休人员从退休次年开始按政策调整待遇。
这也意味着解成所有企业退休人员以后每年都固定拿这个数,养老金高低,本身就和缴费年限、缴费水平、退休时间等因素有关。
有人工作时间长、缴费基数高,退休后每月能拿到五六千元甚至更多;有人职业经历不连续,缴费年限较短、基数也偏低,退休待遇自然会落在较低区间。
问题真正复杂的地方,就出现在那些低缴费的灵活就业人员身上,过去上班有单位,养老保险缴费有单位和个人共同承担;转为灵活就业以后,很多人需要自己承担相应的缴费压力。
收入高一点的时候还能坚持,收入低的时候就容易出现缴费中断,时间拉长以后,退休养老金自然很难和长期高基数缴费的人相比。
这里最容易产生一种心理落差:年轻时每个月都在想办法把养老保险续上,退休以后却发现,自己能拿到的钱并没有想象中账户上的数字,还得放到退休后的真实生活里去算。
1714元一个月,一年就是20568元,单看这个总数似乎还有一个概念,可把吃饭、买药、水电、取暖、交通等日常开支一项项列出来,就会发现低养老金家庭最怕的不是某一笔大支出,而是每个月都有固定支出。
尤其对没有其他稳定收入来源的人来说,养老金就是生活底气,金额哪怕只差几百元,长期累计起来也是一笔不小的差距。还有一个经常被忽略的问题,那就是退休时间。
退休人员的养老金调整并不是简单理解成“今年退休、今年就和所有老退休人员一起调整”,北京公开材料已经明确提到,退休人员从退休次年开始按政策调整待遇。
所以,刚退休的人和已经退休多年的人,在养老金调整问题上,本来就存在时间节点上的区别,对于2025年退休、养老金水平又比较低的人来说,这种等待感会更加明显。
你刚刚结束缴费生涯,开始进入退休生活,面对的却是另一套精打细算的生活账本,更现实的是,灵活就业人员承担的养老缴费压力不能只看某一年,而要看十几年甚至几十年的累计支出。
退休待遇高低,本质上是缴费年限、缴费基数和退休时点等多个因素长期叠加后的结果,谁也不能指望低缴费换来高养老金,但这并不代表低养老金群体的生活压力就应该被忽视。
养老保险的意义,本来就是让劳动者退出工作岗位以后,依然拥有一份相对稳定的生活保障,对于收入较低、缴费能力有限的人来说,真正需要关注的不是和别人比每个月多拿几百还是少拿几百,而是退休以后这笔钱能不元。
有人拿8300元,也有人只有1700多元,这背后不是简单的数字差距,而是不同职业经历、缴费能力和人生选择共同留下的结果。养老这件事,年轻时看的是缴费,退休后看的却是生活,数字可以精确到一元,日子却经不起一笔笔支出反复挤压。
养老金不是退休后的奖金,而是一个普通人用几十年劳动换来的生活底气;真正值得关注的,从来不只是能领多少钱,更是这笔钱能不能让晚年的日子过得有尊严、有保障。
你觉得对于养老金只有1700多元的低缴费退休人员来说,最需要解决的究竟是提高养老金水平,还是减轻退休后的生活成本?