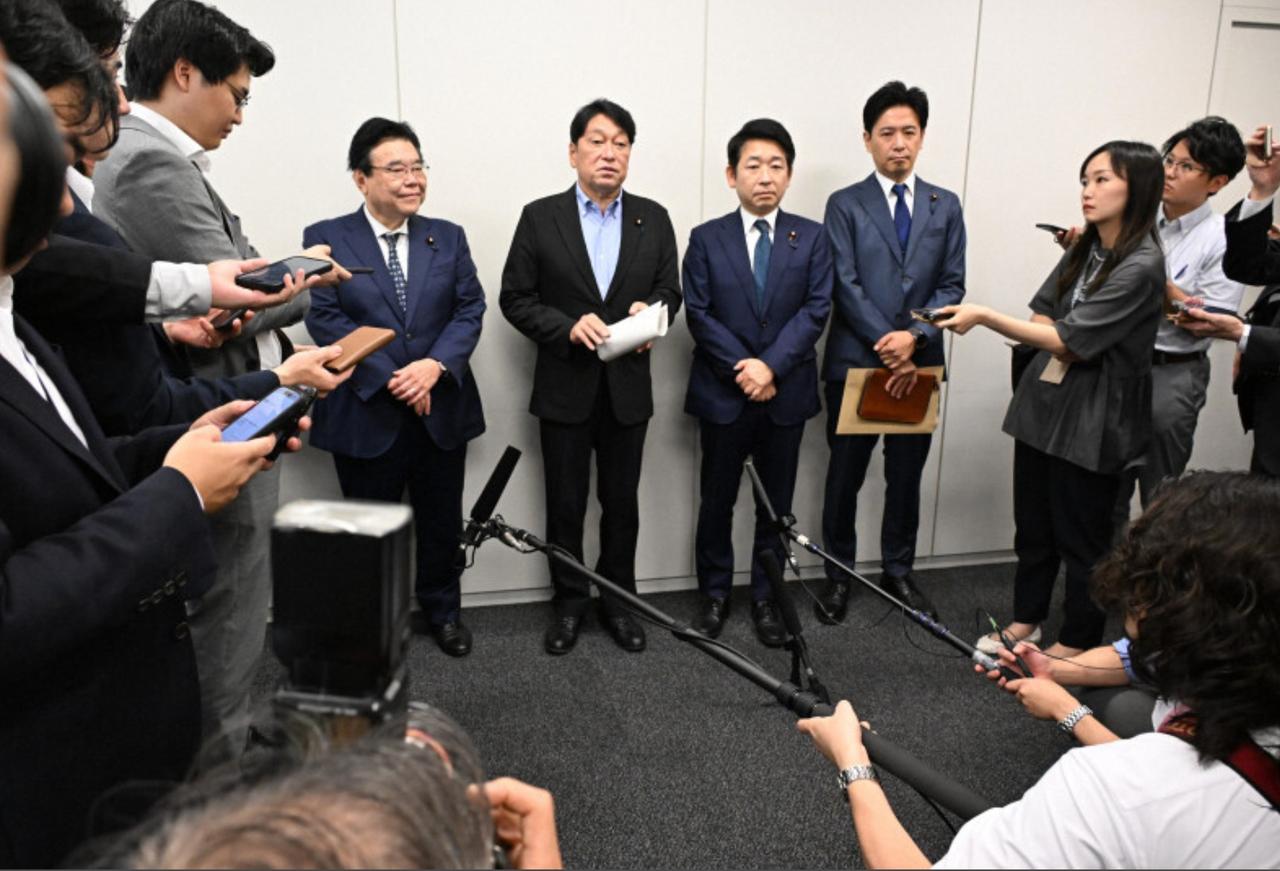
【自民党和日本维新会就《消费税减税大纲》草案达成共识,预计15日内阁会议敲定,但依然没有明确财源从哪里来。】 9月14 日,综合《每日新闻》等多家日媒消息——执政的自民党与日本维新会当日召开税制协议会,就食品消费税减税相关的执政党《税制改革大纲》草案达成共识。完成党内程序后,高市内阁将于翌日召开内阁会议正式敲定大纲,并计划在10月5日召集的临时国会上提交相关法案。按照草案勾勒:自2027年4月起,为期2年,将食品现行8%的税率下调至1%。原本剩余7个百分点对应的财政缺口,将通过与收入挂钩的给付补贴来配套实施。这项补贴将从2029 财年起扩大补助额度并正式落地。这项收入联动补贴定名为“就业者负担减轻支援金”。按照计划,2029年3月末减税政策到期,2029财年将在4月先行发放一部分补贴。不过,大纲草案将消费税减税定位为物价高企的应对举措,写明“仅临时下调税率2年”,文中仅记载减税带来的税收缺口“不依赖特例公债(赤字国债)”来筹措,但具体财源方案仍悬而未决,留作待解决的课题。自民党税制调查会长小野寺五典强调:由于收银系统等税率变更所需设备改造,内阁会议敲定大纲是加速各项准备工作至关重要的第一步。维新会税调会长梅村聪则针对秋季临时国会表态:执政党将团结一致,扎实推进相关工作。
针对计划自明年4月实施的食品减税政策,围绕减税对应的财源、对地方消费税造成的冲击等,各界指出了诸多争议点。其中备受关注的是:两年后税率回归8%将带来国民负担上升,应如何看待减税到期后实质上的“增税”问题。出版《食品消费税1%:减税与附带给付税额抵免的真相》一书的矢内一好对此进行了围绕食品消费税减税的六大争议点的解读。亦即一是减税部分对应的财政来源问题。二是2029年4月后食品消费税率恢复至8%,由此引发实质上属于增税的担忧。三是食品减税预计会对餐饮业、农业从业者、中小微经营者产生负面影响,该如何出台配套对策。四是伴随食品减税而发放的补贴,具体覆盖哪些对象人群。五是如何应对食品减税造成的地方消费税税收减少。六是物价上涨可能会抵消减税带来的实惠,令减税政策失去实际意义。高市内阁计划在减税的同时,按照收入水平发放相当于7个百分点差额的补贴,目标是让食品相关消费税实际负担趋近于零。上述的六大争议点就是站在反对政府方案的立场出现的担忧抑或批评意见。
上述争议可以分为两类:一类需要在《消费税法》框架内解决,另一类需要从整体税制层面统筹调整。首先从财源问题看,该事项和2027财年预算编制挂钩,大概率要等预算草案公布之后,才能进一步研讨。其次从消费税恢复至8%算不算增税看,日本社会出现两种分歧看法:观点一是恢复 8%,本就是实施减税之初就已经预设好的制度安排;观点二是将税率调回原有水平,本质就是一次增税。很难判定哪一方绝对正确,归根结底是立场与观察视角不同造成的分歧。从政策逻辑看,1%税率只是两年过渡措施,并不是永久降税。政府设计的意图是短期先用低税率补贴民生,2029 年减税到期,税率重回8%,再依靠《就业者负担减轻支援金(所得联动给付)》继续向中低收入劳动者定向发放现金补贴,实现实质减负。此次消费减税也存在矛盾之处,矛盾焦点是对于普通民众来说,直观感受是“先降后再涨回去”,容易理解成变相增税。而政府则认为这是从一开始就设定好的临时期限,不属于新增税负。从遗留问题看,财源、地方财政受损、中小企业/餐饮业冲击、补贴对象划定,全部没有落地细则,留待国会审议。
点评几句——从政策本质看,无非是自民党与维新会的政治妥协,是“减税+转移支付”捆绑的物价对策,堪称朝野博弈、大选前的民生刺激组合拳。因为从短期政策效果看,食品税率由8%降至1%,直接压低国民最敏感的食品通胀压力,面向全体消费者,短期民生观感强,政治宣传效果好。从长期制度视角判断,2029年后转向收入联动现金补贴,精准定向中低收入在岗人群,目标旨在缓解日本特有的“年收入壁垒”: 很多兼职劳动者为不突破收入上限、避免丧失社保优惠而刻意少干活的劳动抑制问题,是日本近年税制改革讨论的核心议题。政策实施的最大硬伤在于:财源悬空,政策画饼、钱从哪来没说清。草案写明不依靠赤字国债填补税收减少的缺口,但是完全没有提出替代财源的具体方案,这是最大隐患。食品消费税属于日本重要税源,一次性大幅下调两年,税收损失规模高达10万亿日元。而政府债务本就处在高位,不发行赤字国债,就只能靠压缩其他预算、新增其他税种或提高现有税目来对冲。一旦后续找不到财源,就会出现国会审议阻力大增,法案在临时国会难产,为筹措资金,未来可能提高其他消费税以外的税种,形成“此处减税、别处加税”的税制置换,民众获得感被大幅抵消。另外,还存在落地成本问题。全国零售收银系统、进货、销售、存储系统大规模改造,商家需要承担设备更新成本,中小企业负担问题也将成为国会辩论焦点。