存款不要贪多,达到“这个数”,你的后半生就已经很体面了
很多人一辈子都陷入一个误区,存钱没有上限,总觉得手里的钱越多,晚年才越有安全感。不停拼命攒钱,压缩日常开销,舍不得吃饭,舍不得体检,不敢短途出游,等到年纪大了才发现,拼命追逐巨额存款,反而错过了很多安稳的时光。体面的晚年,从来不是账户数字无限上涨,而是手里的积蓄足够抵御风险,不用为柴米油盐低头,也不必过度委屈自己。
邻居老陈今年61岁,退休已经一年。在职的时候,他一门心思存钱,每个月大部分工资全部存入银行卡。一件外套穿五六年,很少参加亲友聚餐,别人劝他适当消费,他总担心以后生病花钱,担心退休金不够生活。他给自己定的目标,存款要超过两百万。可长期压抑生活,心态越来越紧绷,常常因为一点琐事焦虑失眠。
直到一次住院体检,医生提醒他不要长期精神紧绷。出院之后,老陈重新规划自己的资产。他没有执着冲击两百万,手里保留80万存款,一部分用来作为灵活备用金,其余少量配置稳健理财。每个月退休金用来日常开销,空余的钱,偶尔和老伴短途出行,培养简单的爱好。他慢慢发现,日子没有想象中的恐慌。
这里所说的数字,没有统一标准答案,会根据所在城市差别巨大。在一线大城市,物价、医疗开支偏高,可预留80万‑120万应急资金;普通二三线城市,50万‑70万就足够从容;县城和乡镇,30万到40万,就可以避开绝大多数突发困境。这笔钱,首要用途不是用来挥霍,而是守住三道底线。
第一道底线,突如其来的医疗支出。人到中老年,最怕一场大病掏空全部积蓄。不需要预留可以覆盖所有重症的巨款,医保已经承担大部分基础报销,存款用来填补自费药品、术后康复、短期护工这类社保覆盖不到的开销。不少长辈手里攥着上百万,小病硬扛不去就医,害怕花钱,最后拖成重症,花掉的钱远比早期干预高出数倍,辛苦攒下的存款,反倒变成一场空。
第二道底线,不受人情绑架。年纪越大,身边开口借钱的亲友会变多,晚辈偶尔也会希望长辈拿出积蓄扶持小家。手里拥有一笔可控存款,你才有拒绝的底气。不是变得冷漠自私,而是守住自己养老的根基。楼下一对退休夫妻,把全部积蓄拿出来资助孩子买房,后来老人生病,手头拿不出钱,进退两难。存款给到我们选择权,可以量力帮扶家人,不用被迫掏空自己。
第三道底线,拥有选择生活方式的权利。不用为了省钱,被迫挤狭小的住所,遇到身体不便,也能自主决定要不要请钟点工搭把手。存款足够,不代表一定要享受奢侈消费,而是你不必因为价格,直接放弃所有想要尝试的小事。
我见过不少中年人,把人生全部的幸福感绑定在存款数字上。他们忽略一个很现实的问题,一个人能够高强度赚钱的时间段,其实十分有限。中年之后身体机能下滑,赚钱难度上升,如果一味压缩当下的生活质量,等到真正存下巨款,身体已经没有精力去体验安稳的日子。存钱是为了托举往后的生活,不能反过来,让存钱消耗掉往后的生活。
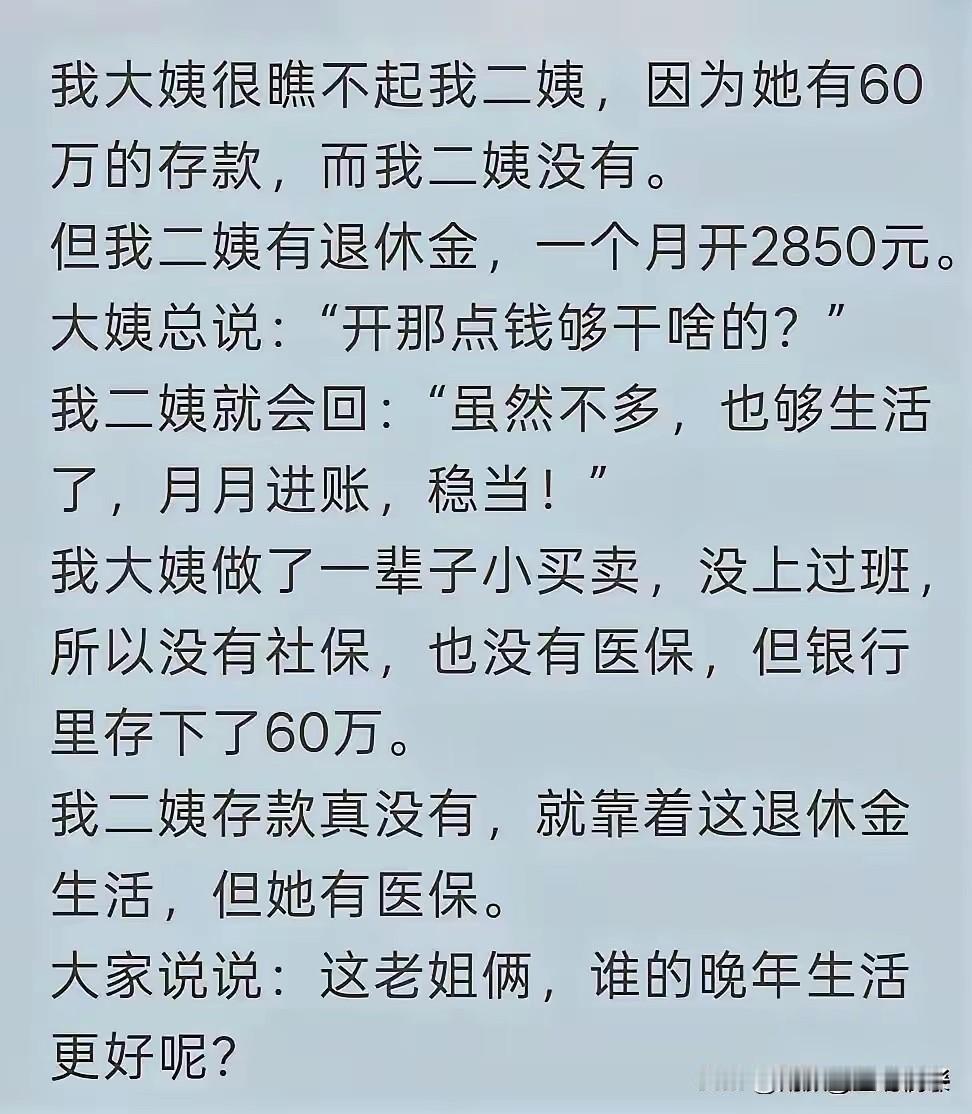
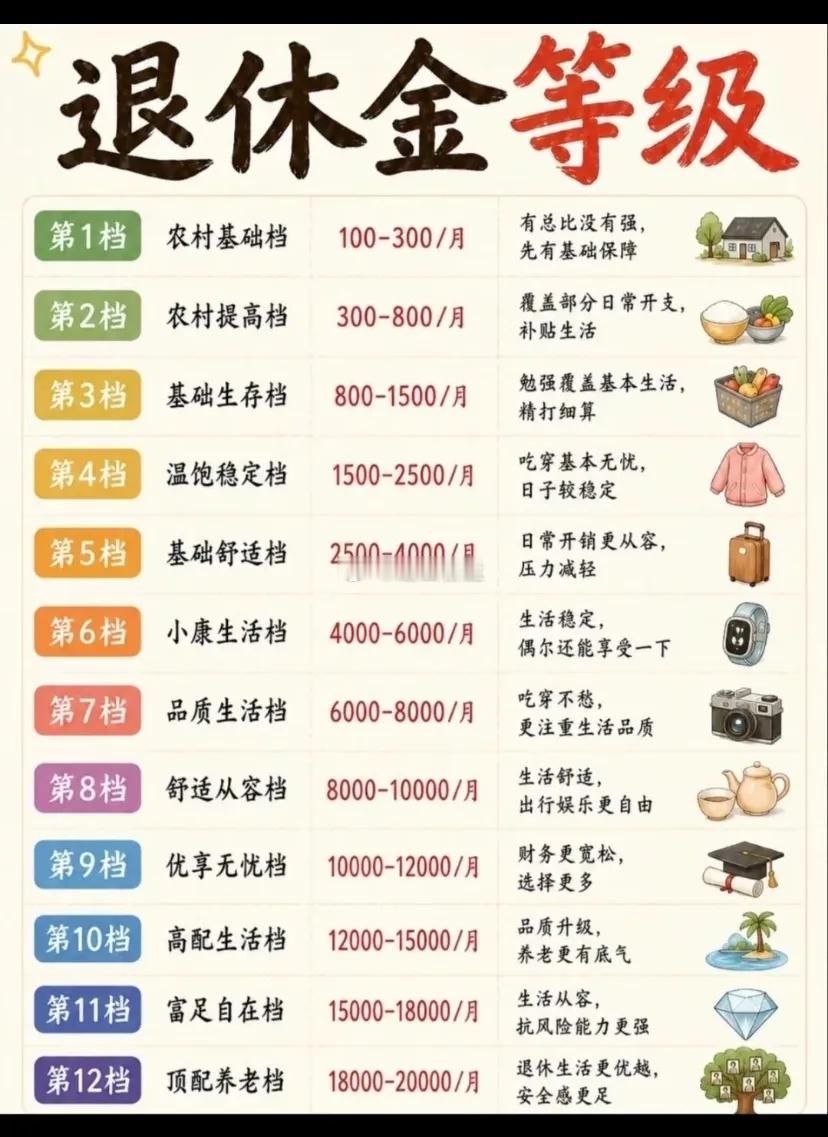
当然,存款只是养老规划当中的一环,它不能解决所有难题。一份稳定的退休金,一份基础的医疗保障,一群可以走动往来的亲友,一项愿意长期坚持的爱好,都会影响晚年的幸福感。有些老人存款不多,退休金尚可,心态豁达,每一天过得松弛自在。还有一部分人,手握大额存款,整日忧心忡忡,担心钱很快花完,活得小心翼翼。
所谓体面,从来不是银行卡里一个令人羡慕的数字。是即便未来出现意外变故,自己拥有缓冲的余地,不必慌张求助旁人;是辛苦了大半辈子,敢坦然给自己安排一点休闲时光;是看淡财富无休止的累加,接纳普通人的生活边界。我们努力存钱,终极目标,是换取内心一份踏实,而不是困在数字里面不断内耗。
各位读者你们怎么看?欢迎在评论区讨论。