中俄天然气管道谈判崩了,双方要价差距悬殊,北京手里可打的牌太多了!
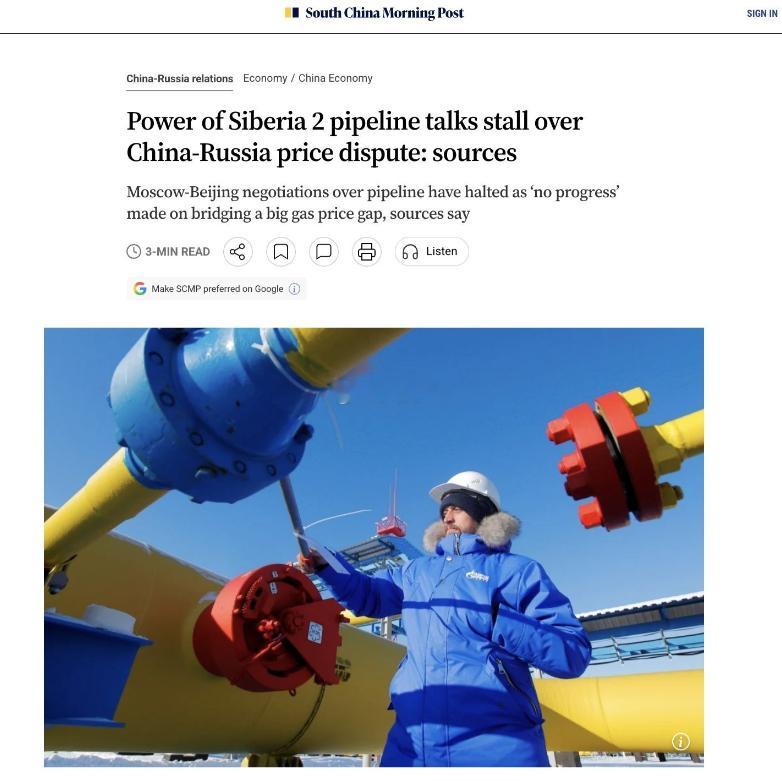
据《南华早报》9月10日报道,中俄“西伯利亚力量2号”天然气管道谈判再次搁浅。双方卡在价格上,谁也不松口。中方要价贴近俄罗斯国内气价,理想区间是每千立方米50到130美元。俄方咬住250到260美元不松手。
两边最低和最高报价一算,差了大约5倍。这不是小数点上的讨价还价,这是整条管道商业逻辑的根本分歧。中国现在通过“西伯利亚力量1号”买的俄气,价格大约是每千立方米258.8美元,已经比少数还在买俄气的欧洲买家便宜了将近四成。换句话说,中方开的新价,比现有合同价还要再砍掉一大截。
这条管道谈了近二十年。从西西伯利亚的亚马尔气田出发,穿过伊尔库茨克,再经蒙古入境中国,设计年输气500亿立方米,合同期30年。规模比现有的中俄东线还大。俄方把它当作填补欧洲市场缺口的关键通道。中方则把它看作一张可以慢慢打的牌,不急。
2025年,俄罗斯对华输气约388亿立方米,同比增长四分之一。同一时间,俄罗斯对欧洲的管道天然气出口从2021年的约1520亿立方米,一路跌到约360亿立方米。欧盟进口中的俄气占比从45%掉到12%左右。俄气在欧洲的版图,基本被压缩到了墙角。
俄方改名“贝加尔力量”,从“对华出口专线”转向“兼顾国内和远东需求”,本质上是给自己找台阶。蒙古原本等着收过境费,现在管道有可能绕开它,位置一下子尴尬了。对中方来说,搁置这条管道不会造成国内用气缺口。对俄方来说,找不到第二个能替代中国的买家。
笔者认为,这场谈判真正值得注意的不是“崩了”这个结果,而是双方位置对调之后各自的姿态。俄方不断放风说项目快成了,中方始终不接话。俄方改名、改路线、暗示绕开蒙古,动作很多。中方在价格、合同期限、采购量和建设融资上,一直按自己的节奏走。
这不是外交上的冷或热,这是商业上的买方市场逻辑在起作用。中方的底气不在于跟俄罗斯关系好不好,而在于不缺这一口。俄方的困境也不在于中方压价狠,而在于除了中国,它找不到第二个能吃下500亿立方米年输气量的市场。这场博弈的本质,是谁更需要谁。管道名字换了,牌桌上的底牌没换。