卖房亏了150多万,这个数字我看到的时候,第一反应不是心疼。
是想先把它算清楚。
因为大部分人算这种账,都算错了。而且错的方向,往往是让自己更难受的那个方向。
先把这笔账算对
如果他是三成首付买的,比如1000万的房子,自己掏300万,贷700万。
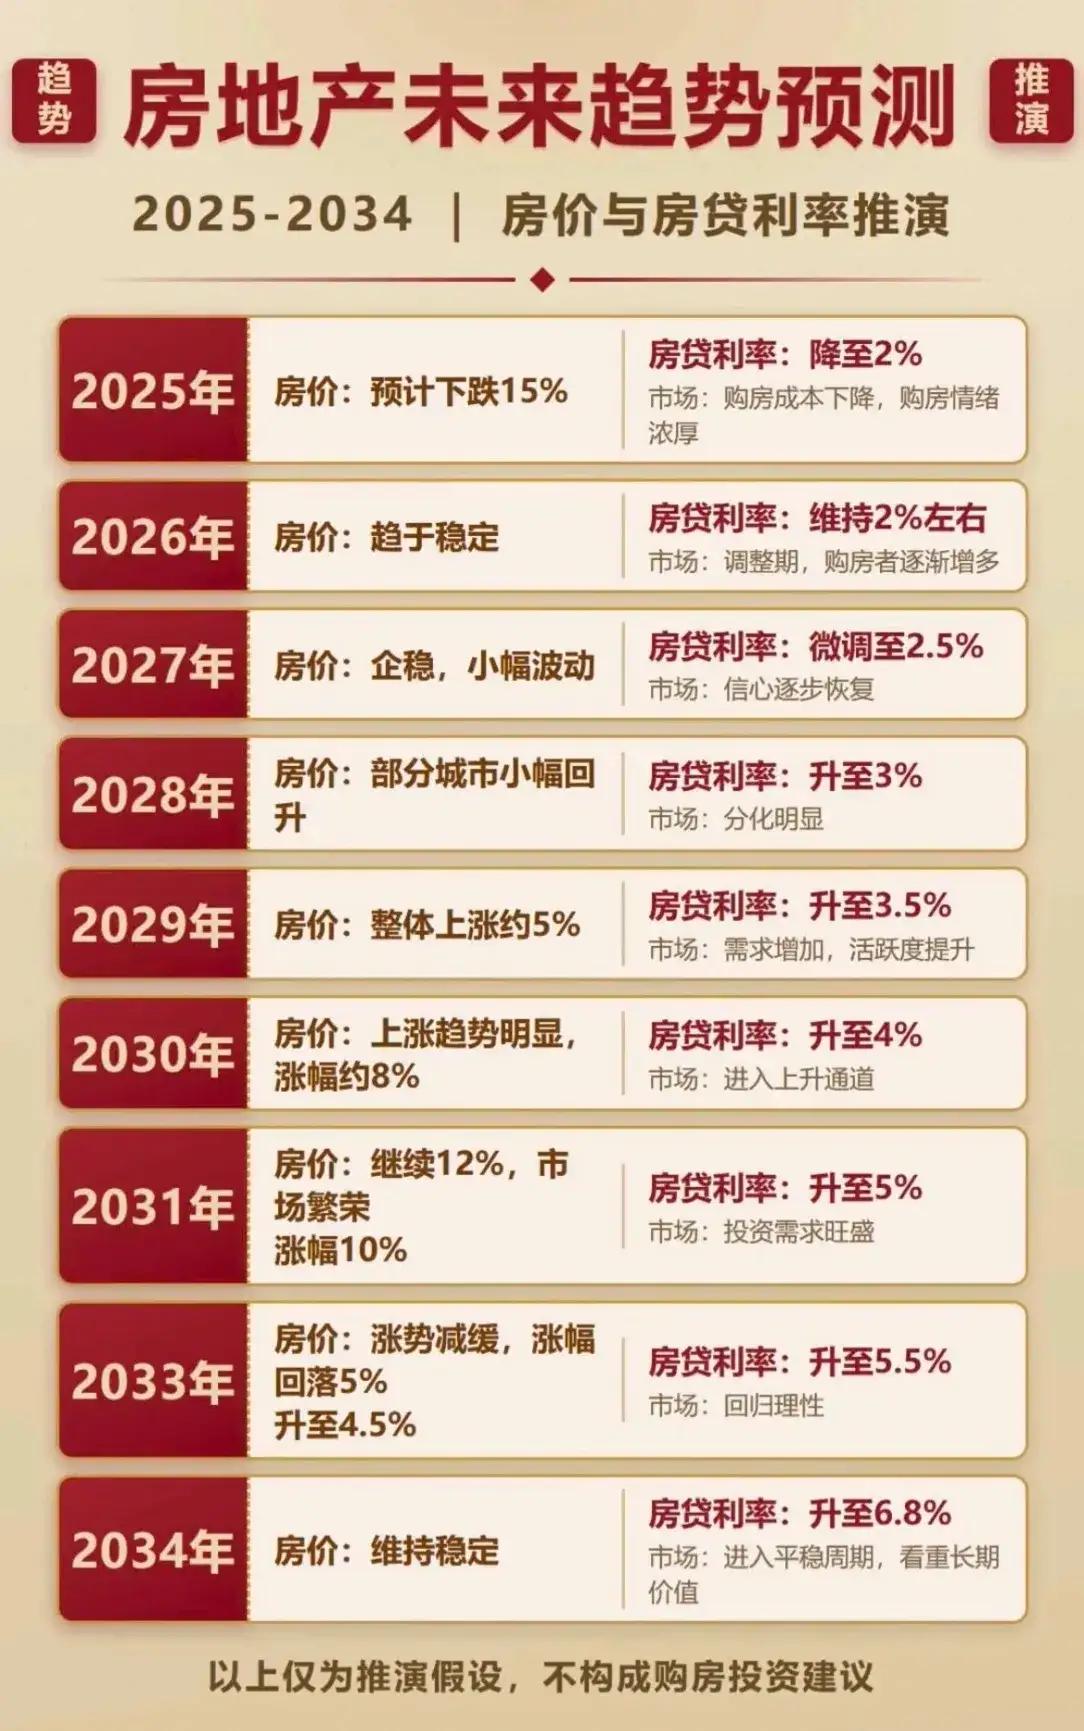
房价跌三成,卖700万。这时候他大概率还欠银行600多万,还了好几年,还掉的大部分是利息。
卖掉,还完,到手可能只剩几十万。
你看出问题在哪了吗?
房价跌了三成,但他的本金亏掉了九成。
这不是危言耸听,这是算术。杠杆这东西,涨的时候是放大器,跌的时候是绞肉机,而且它两头都干活,从不挑时候。
所以那150万里,真正由"房价下跌"造成的,可能只是一部分。剩下的,是杠杆,是利息,是这五年每个月雷打不动流出去的月供。
但换个角度,这150万也许根本不是亏损
我知道这话听起来像站着说话。但你想一个问题:如果他不卖呢?
房子继续跌,月供继续还,物业费继续交。而且最要命的是,这套房子会一直占着他每个月的现金流,让他五年内不敢换工作,不敢生病,不敢跟老板翻脸,不敢做任何需要本钱的决定。
那这150万买的就不是亏损,是止损。
是买断一个每个月都在失血的东西。
同样的150万,留在手里继续扛,和现在一次性认掉,哪个更贵,其实要往后看五年才知道。而大多数人不愿意算这道题,因为算出来就得承认:我当初那个决定错了。
真正贵的那笔账,从来没人算过
我觉得他这五年最贵的东西,不是钱。
是他不敢做的那些事。
一个背着月供、房子还在跌的人,他的容错空间是零。他不能辞职,不能创业,不能去一个起薪低但前景好的行业,甚至连体检报告上有个箭头都不敢细想。
他不是不想动,是动不了。
这才是150万真正的代价。它不体现在成交价上,它体现在这五年他放弃了的所有可能性上。
而这笔账,永远不会出现在任何一张单据上。
但"攒钱才是体面"这句话,我只同意一半
标题那句话,我想了很久。
攒钱当然重要。但我觉得它说反了一件事:攒钱本身,其实给不了你体面。
你想,一个人每个月存三千,存十年,三十六万。看着是笔钱。但一场大病、一次失业、家里老人出点事,这笔钱够烧几个月?
而另一个人,存款也是三十万,但他没有月供,没有车贷,一个月生活开销一万。他可以撑两年半。
同样的存款,体面程度差了五倍。
区别不在存了多少钱,在每个月必须流出去多少钱。
这才是关键。真正决定你抗风险能力的,不是你攒了多少,是你每个月不得不花多少。
体面到底是个什么东西
我觉得体面不是一个存款数字,体面是"不怕"。
是出了事你不用打电话求人。是老板让你干一件特别操蛋的事,你可以说我不干。是家里人住院,你签手术同意书的时候不用先问多少钱。
这些时刻,决定你能不能挺直腰杆的,从来不是你存折上有多少。是你下个月就算一分钱不挣,还能不能撑住。
所以真正的体面来自两样东西:手上有现金,同时身上没有刚性支出。
后半句比前半句重要得多,但几乎没人提。因为劝人攒钱是政治正确,劝人少背债是得罪人。
那为什么攒钱这么难
顺便说一句,攒钱这事之所以难,我觉得不是因为收入低,也不全是意志力的问题。
是因为它是唯一一件做了完全没有即时反馈的事。
花钱有反馈,买了立刻能用。投资好歹有反馈,每天涨跌看得见。只有攒钱,你今天存进去三千,明天的生活跟昨天一模一样,什么都没变,什么感觉都没有。
人是靠反馈活着的。没有反馈的事,靠自律基本坚持不下去。
所以这事的解法不是逼自己,是别让自己有选择。工资到账先自动转走一部分,剩下的才是你这个月能花的钱。把"要不要存"这个决策,从每个月的清单里彻底删掉。
凡是需要你每个月重新决定一次的事,最后都会不了了之。
说三件更实际的事
第一,如果你现在还背着高月供,优先做的事不是攒钱,是降月供。能提前还一部分就还,能置换成更低利率就换,能换成更小的房子就换。每个月少流出五千,效果等于你多攒了三十万。
第二,把"应急金"和"投资"彻底分开。应急金的标准不是多少万,是"够几个月"。我的看法是至少十二个月,因为现在找一份同等收入的工作,平均就是这么久。
第三,也是我觉得最有用的一条:给自己设一条线,任何会锁死你未来三到五年现金流的决定,先放三天再签。买房、开店、大额加盟,全算。三天之后如果还想干,那才是真想干。
大多数人不是败在判断力上,是败在签字的那一刻太急。
最后
他现在最值钱的,我觉得不是存折上那个数。
是"每个月不用再往里填钱"这件事本身。
一个人只要还在往一个坑里填钱,他就永远腾不出手来做别的。而当他终于不用填了,哪怕账户上是空的,他其实已经比过去五年里的任何时候都自由。
这种自由,才是成年人真正买得起的东西。