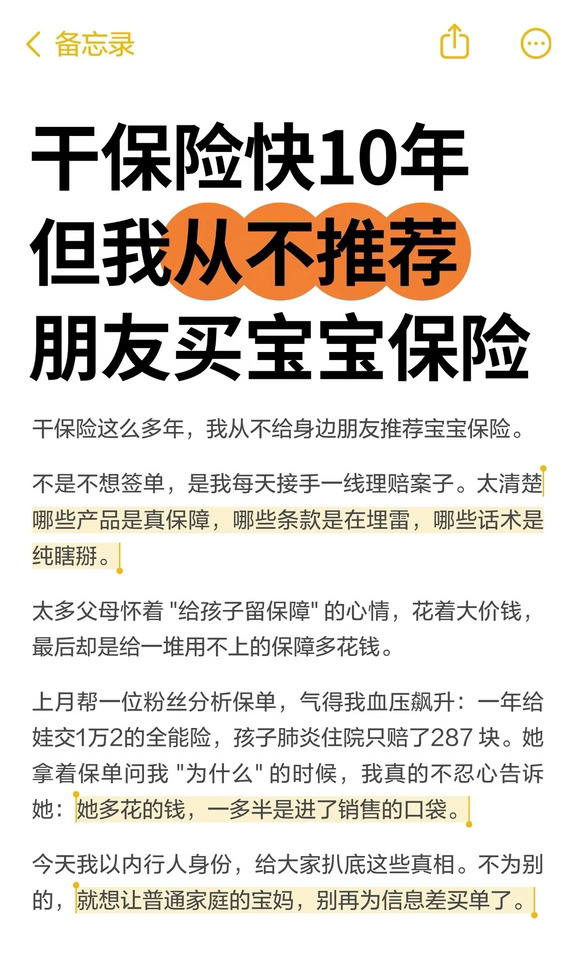
不是不想开单,是天天经手一线理赔,太清楚哪些是真保障,哪些纯纯是埋坑
太多爸妈满心想着给孩子兜底,花大价钱买全能险,最后钱全砸在一堆用不上的责任上
上月帮一位粉丝看保单,我都替她心疼: 一年给娃交1万2的所谓全能险,孩子肺炎住院,只赔了287块。她拿着保单茫然问我为什么,我真不忍心直说——她多花的钱,一大半都进了别人佣金口袋
今天就以内行人身份,把保险老底扒给各位看,不为别的,就想让普通家庭别再为信息差交智商税
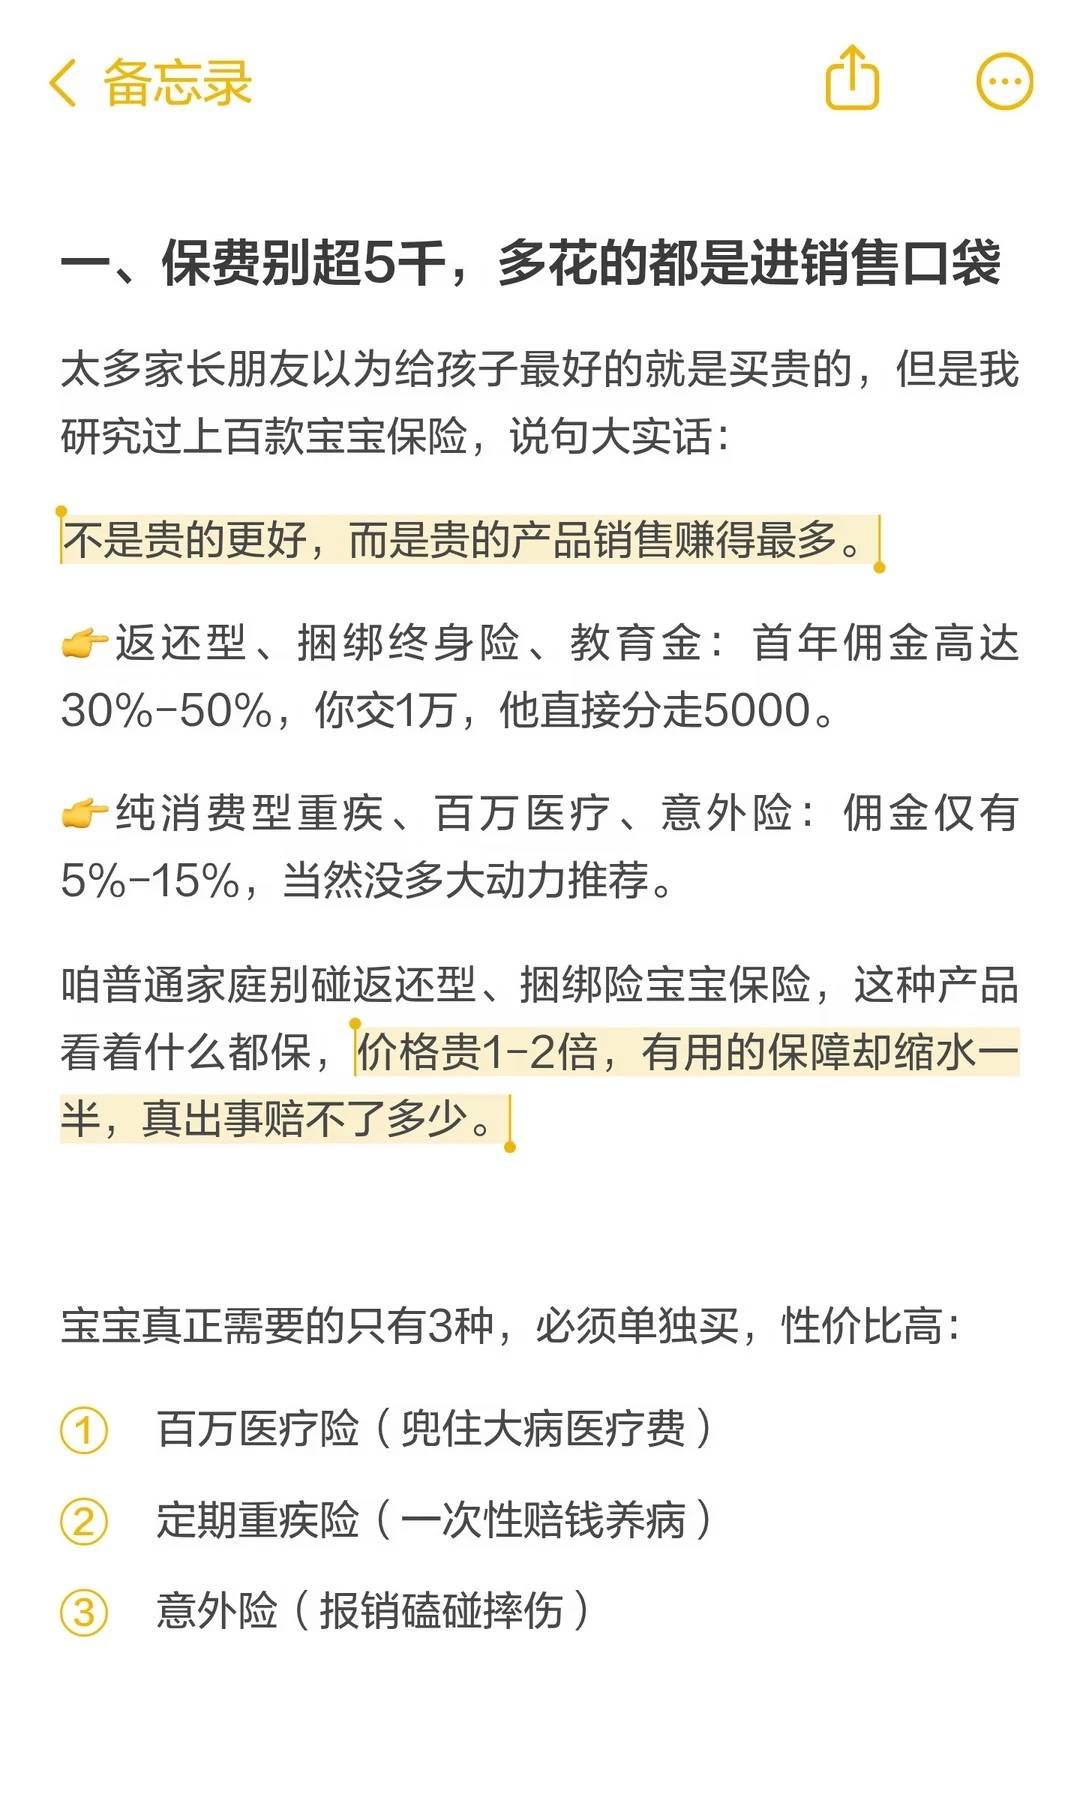
1️⃣ 保费别超5000,多花全是冤枉钱
别信贵的就是好,贵的只是销售赚得多
返还型、捆绑型保险,首年佣金能拿30%-50%,你交1万,对方直接分走5000。
宝宝真正刚需就3类,一定要分开买:
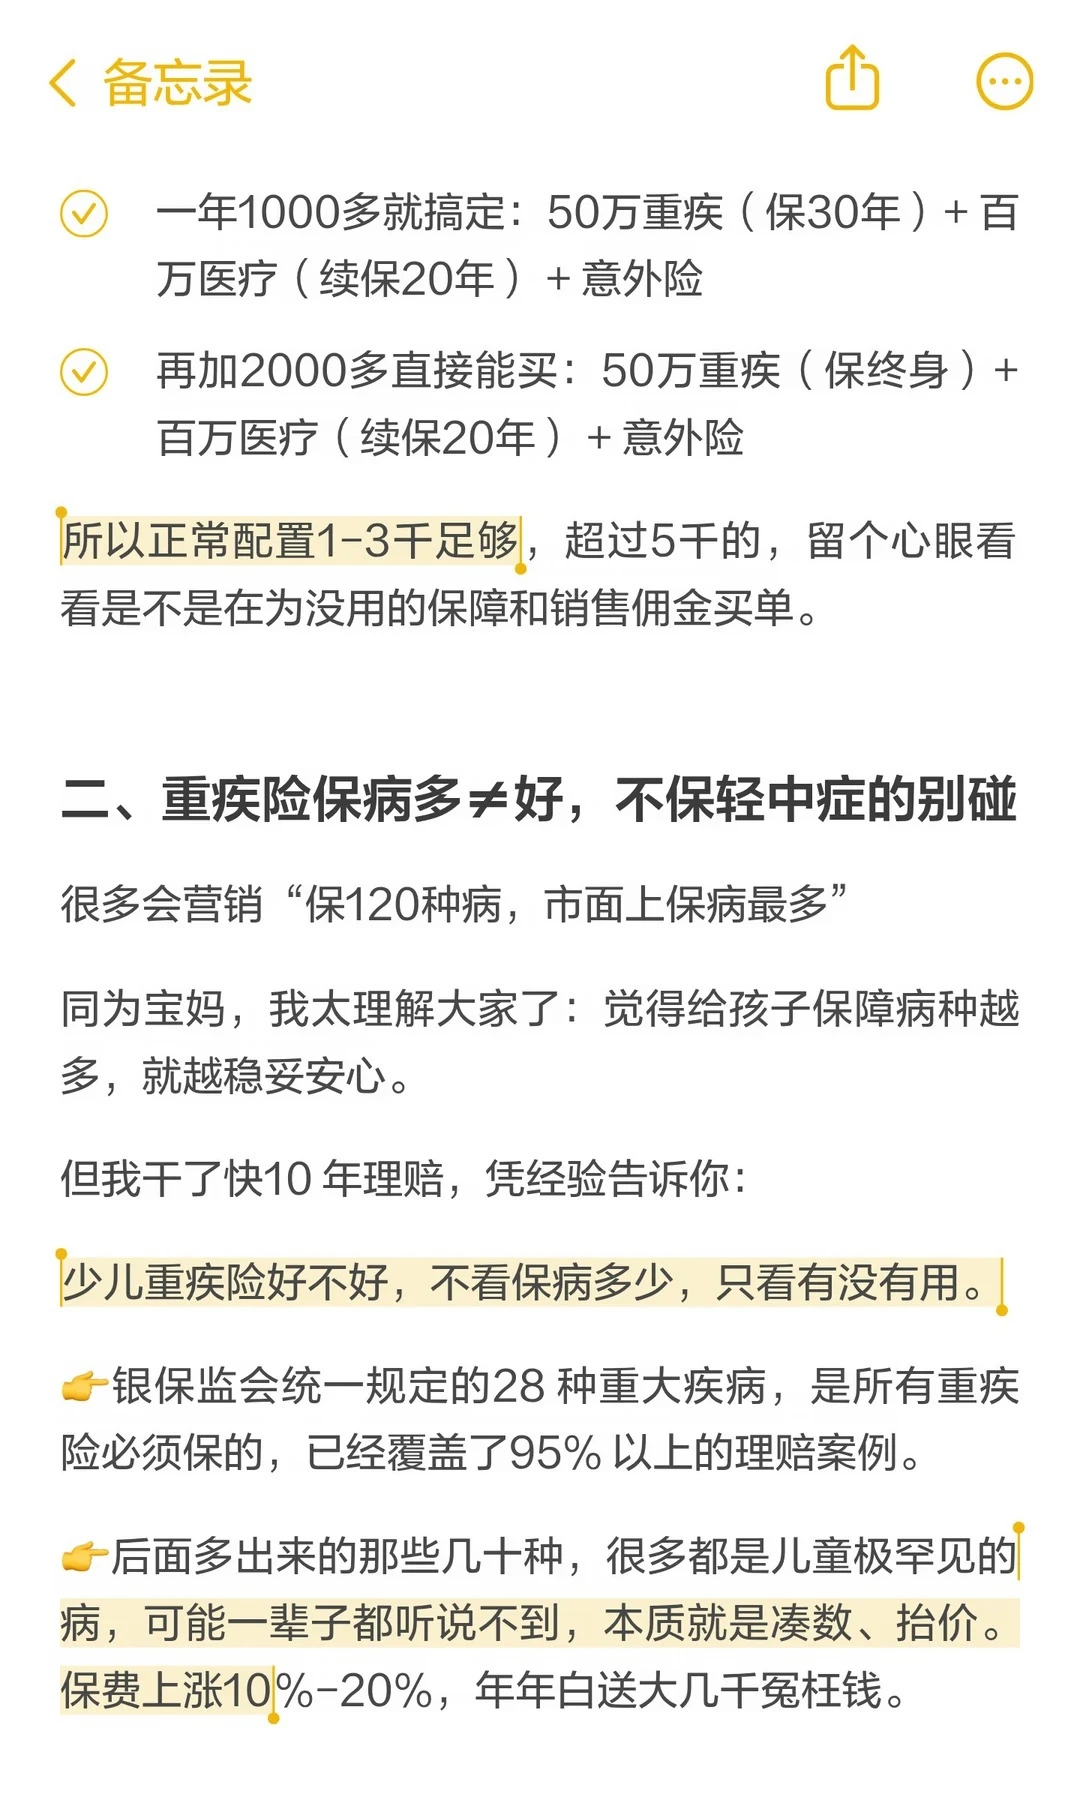
✅ 一年1000多:50万重疾(保30年)+ 可长期续保百万医疗 + 少儿意外险
✅ 再加2000多:50万终身重疾 + 可长期续保百万医疗 + 意外险 正常配齐1000-3000足够,超5000基本都是为无用责任和佣金买单
2️⃣ 重疾保病多≠实用,轻中症才是关键
别被“保120种疾病”忽悠!行业统一28种核心重疾,多出来的全是极罕见病,纯凑数涨价
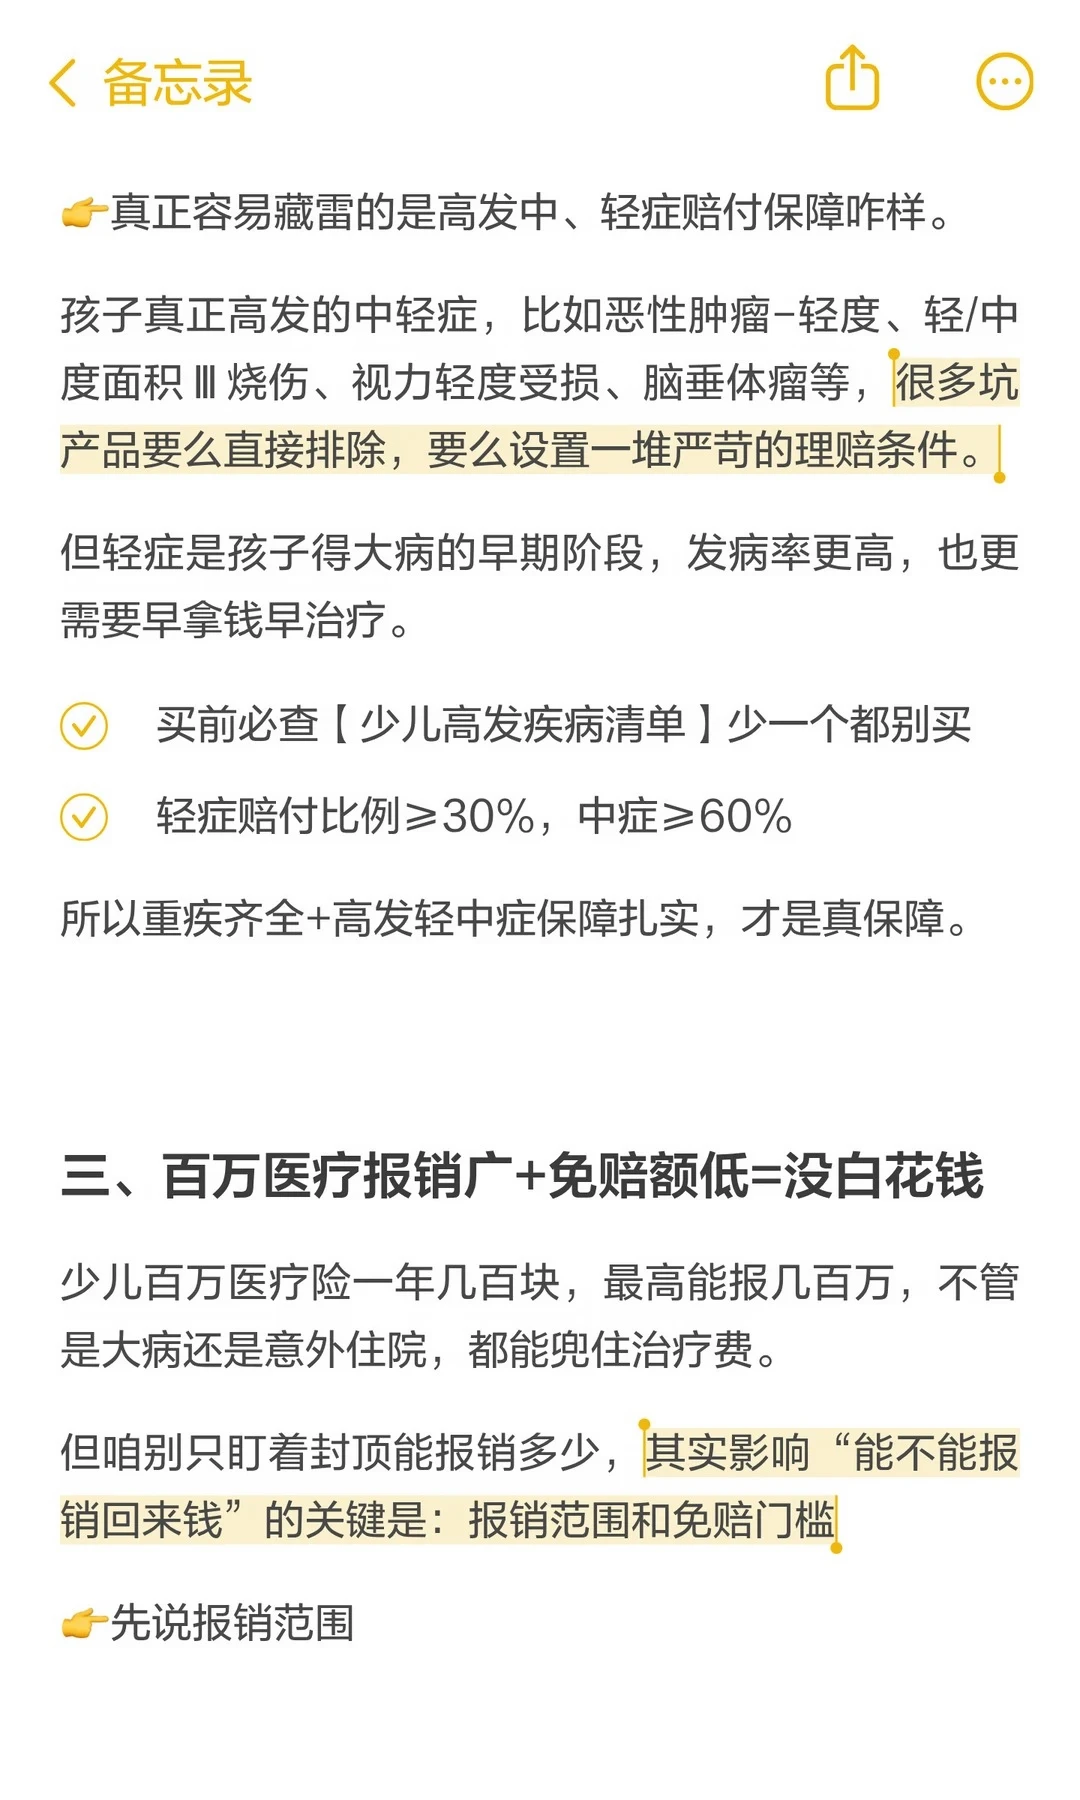
真正藏坑的是少儿高发轻中症:原位癌、轻中度烧伤、视力问题等,很多产品要么不赔,要么条件极严
✅ 买前对照少儿高发疾病表,缺一个都慎选
✅ 轻症30%,中症60%
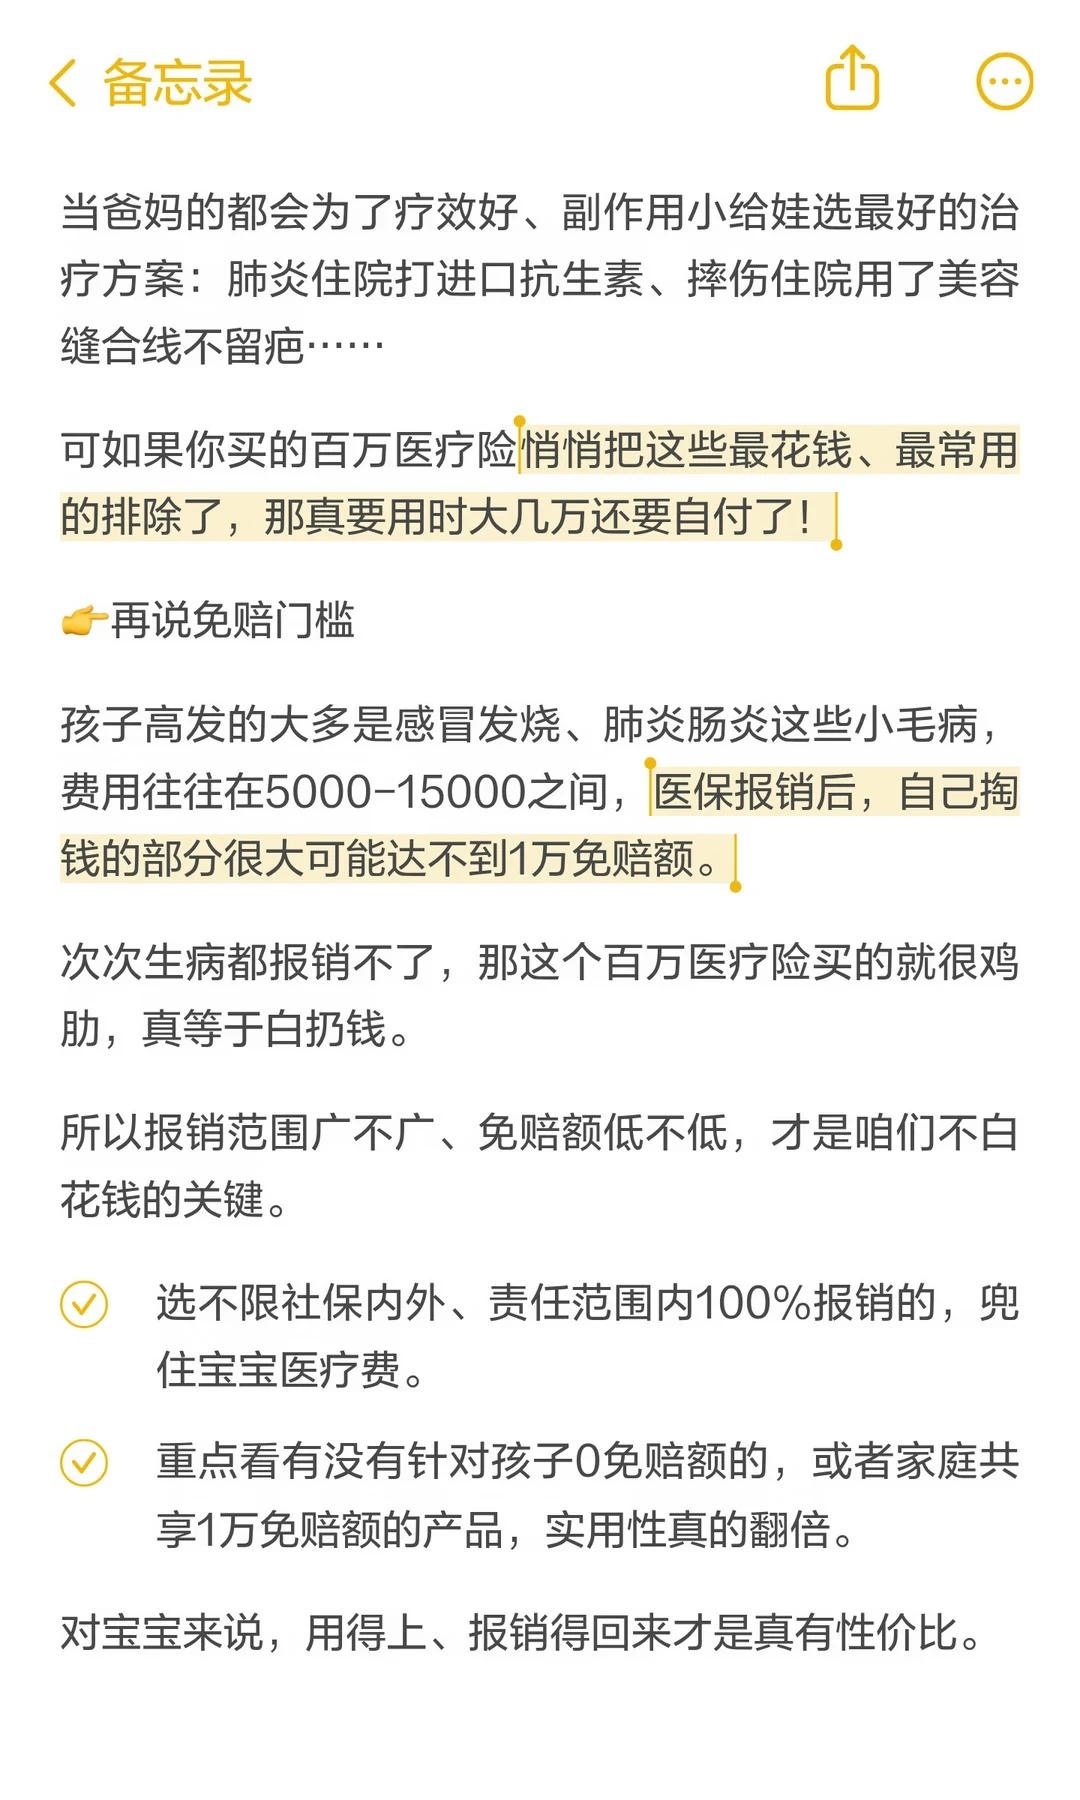
3️⃣ 百万医疗别只盯保额,核心看这两点
✅ 报销范围:不限社保内外、100%报销,不然进口药、自费项目要自掏腰包
✅ 免赔额:优先选少儿0免赔或家庭共享1万免赔,不然肺炎这类常见病达不到
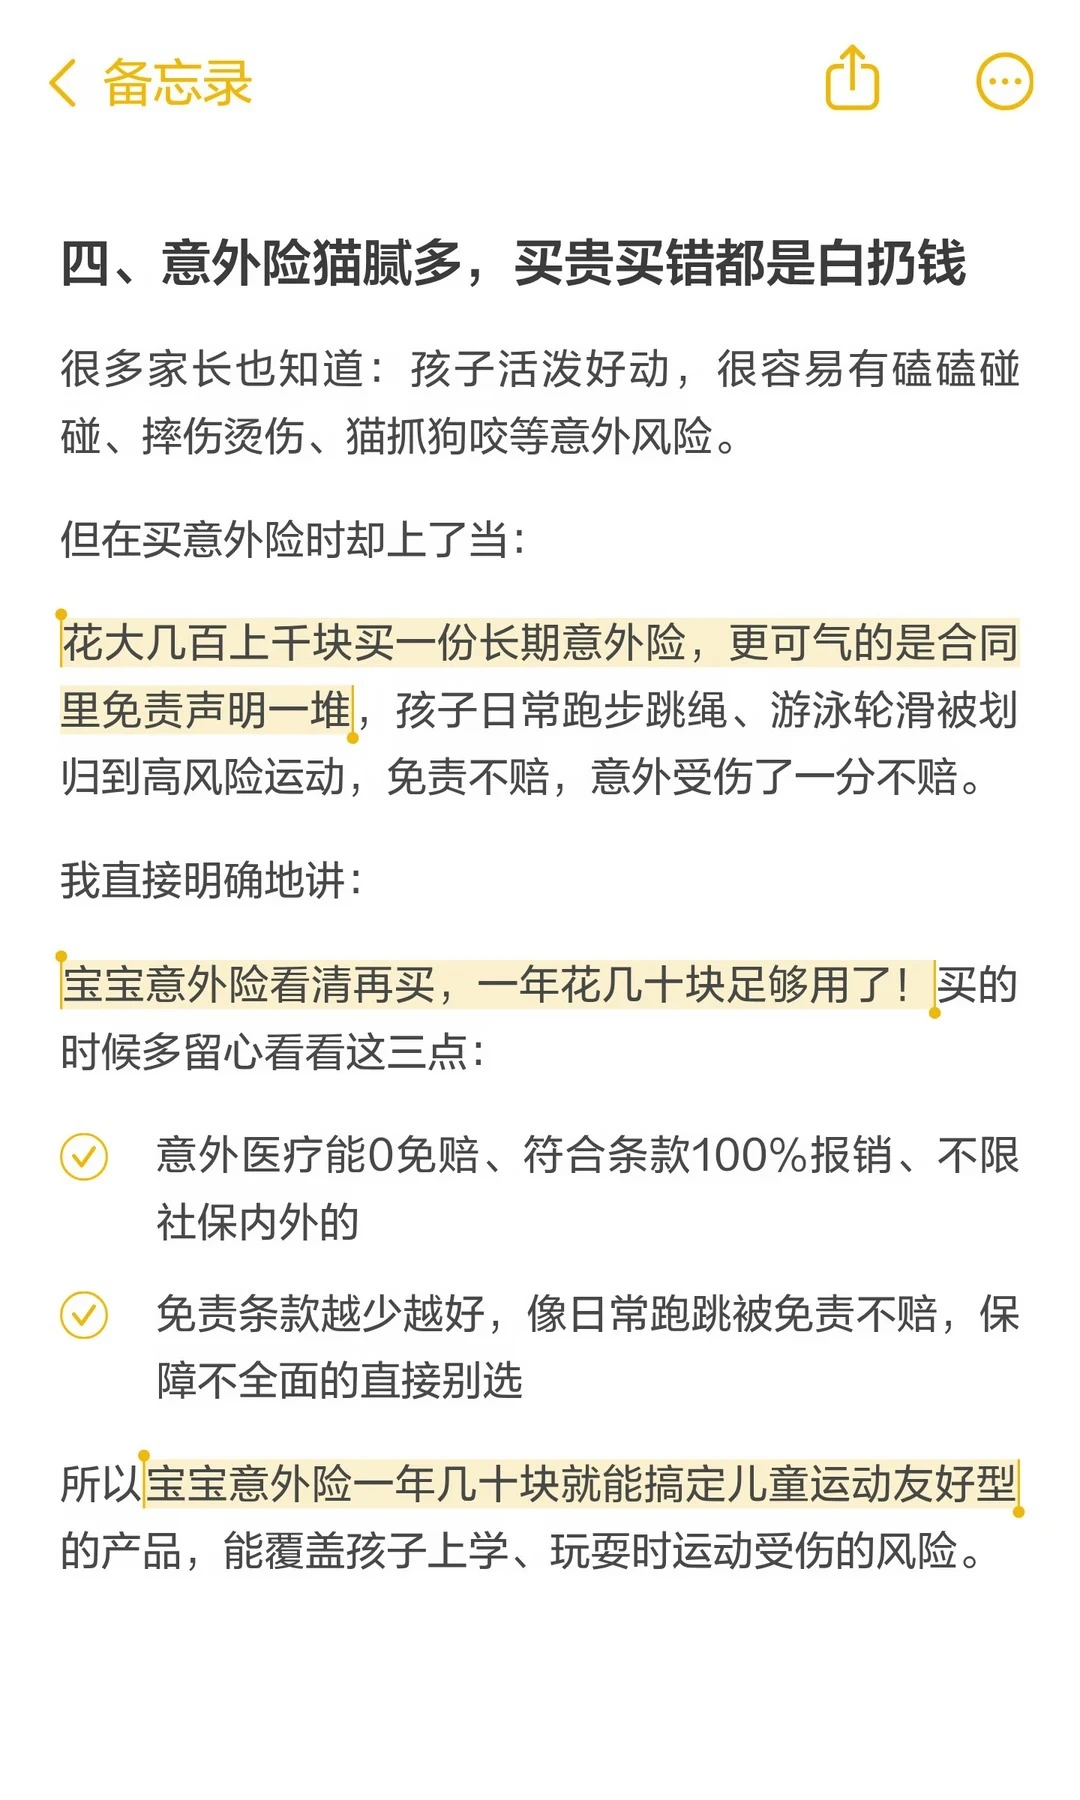
4️⃣ 意外险一年几十块就够
别花大几百买长期少儿意外险!很多产品把跑步、游泳都算高风险,出事直接不赔
✅ 意外医疗0免赔、不限社保
✅ 免责越少越好,日常磕碰、运动受伤都能赔
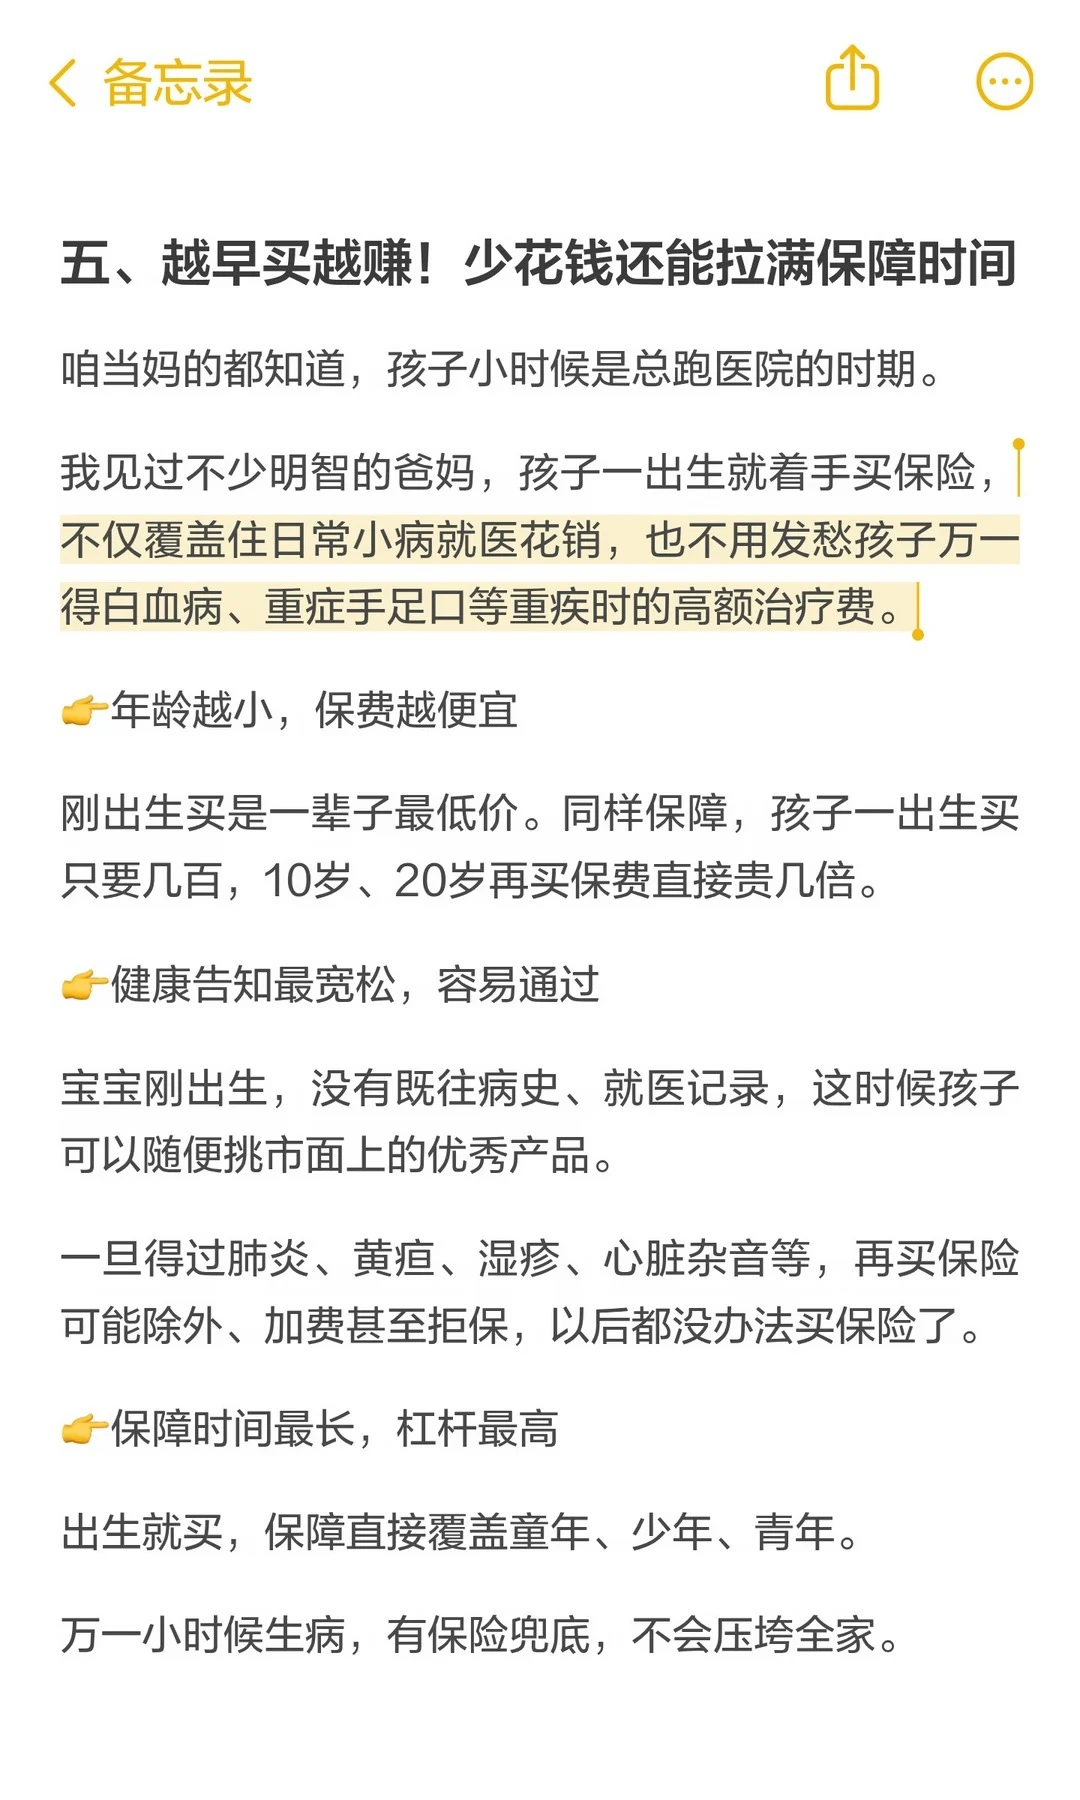
5️⃣ 越早买越划算,别错过低价期
✅刚出生的宝宝是地板价,越早越能锁定低价
✅健康告知最宽松,好产品随便挑
✅保障时间最长,从出生一路覆盖成年
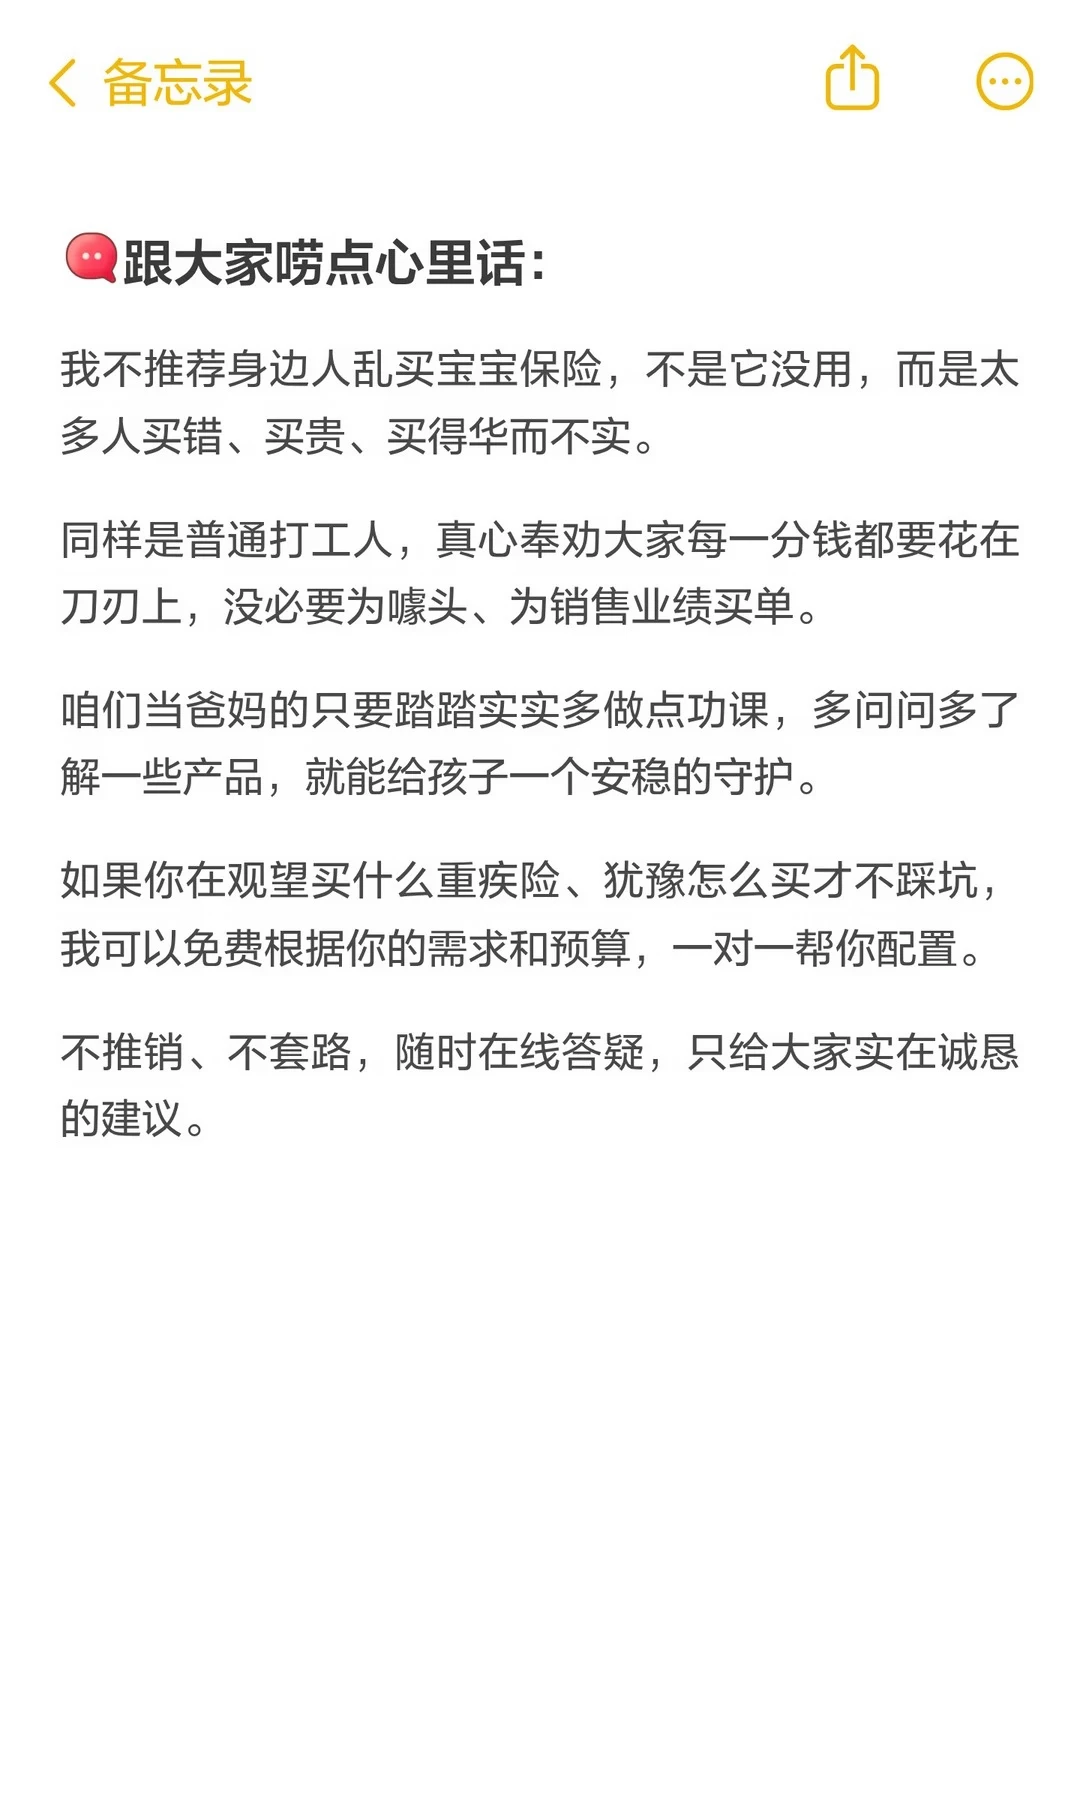
不是保险没用,而是太多人买错买贵、买得华而不实,普通人真没必要为噱头和别人业绩买单
还在纠结怎么配不踩坑的,我可以免费一对一帮你规划
不推销、不套路,只给实在靠谱的建议
#重疾险 #保险 #重疾险选择标准 #百万医疗险 #保险的作用 #保险避坑 #宝宝保险 #孩子保险 #百万医疗 #意外险
*具体费率及保单金额以实际为准/"癌"、"癌症"指的是"恶性肿瘤-重度"