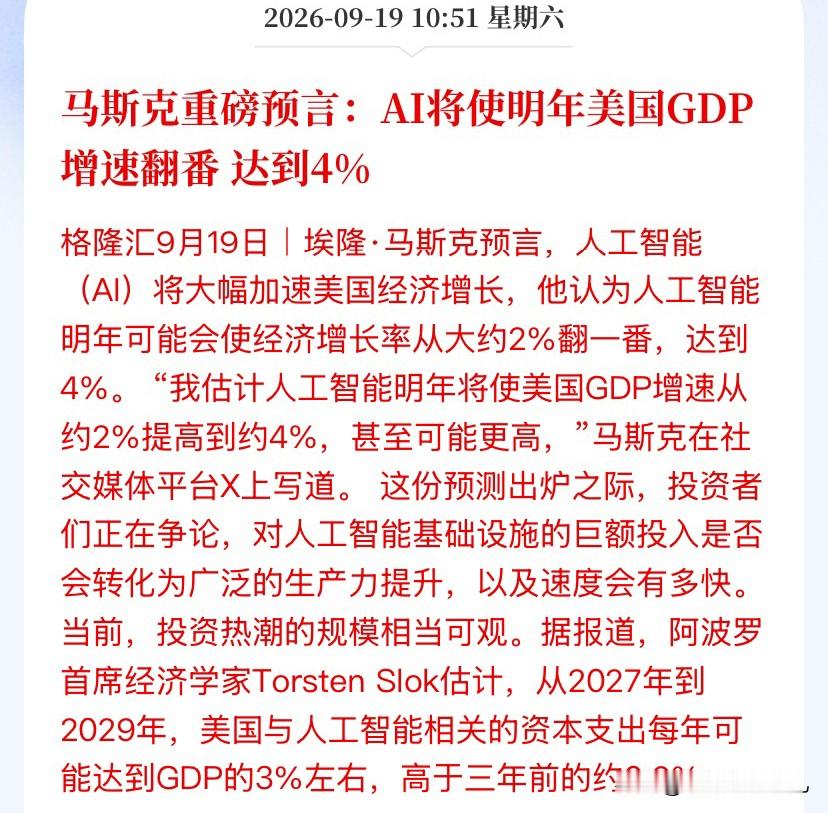
AI 看来明年还是主线!
马斯克昨晚一句话,把华尔街的桌子掀了。
9月18日半夜,他在X上甩了条帖子:
"我赌AI明年把美国GDP增速从2%干到4%,甚至更高。"
4%什么概念?美联储9月16日刚更新完点阵图,对2027年的增速预测才2.4%。马斯克一张嘴,比央行高了快70%。分歧大到这种程度,本身就是最大的催化。
先看信息面:这不是吹牛,是有账本撑腰的。
别光听他喊,数字摆在这。Apollo首席经济学家Slok刚算过一笔账:北美四大云和甲骨文这类超大规模厂商的AI资本开支,2019年才占美国GDP的0.3%,2025年是1.4%,到2027—2029年要干到每年3%。这个3%是什么水平?90年代末互联网+电信光纤建设潮的峰值才1.2%,现在这一波是那轮的两倍半。穆迪更直接:美国科技公司2027年光在芯片和数据中心上就要砸近1万亿美元。
1万亿美元,占美国GDP的3.5%。这已经不是"投资"两个字能概括的了,这是在给整个经济体换发动机。
再看资金面:钱不是在画饼,是在锁产能。
黄仁勋9月18日刚放话——"明年芯片销量翻倍"。听着像口号,但你去看台积电的订单本:2027年全年CoWoS先进封装产能配额,早就被订光了,英伟达一家拿走约60%。9月15日台积电甚至直接暂停了CoWoS-L的新接单,已经下单的统一延后到2027年三季度交货。
产能拉满、还在锁单,这说明需求不是在减速,是在加速。
A股这边业绩已经落地,不是预期:中际旭创上半年净利润136.5亿,同比暴增242%;新易盛75.3亿,同比+91%,毛利率冲到48.5%。高盛9月16日连夜把2026—2028年全球光模块出货预测上调21%到31%,1.6T以上的高速光模块直接上调29%到61%。利润表已经打出来了,估值只是在追。
政策面才是真正的多空分水岭。
美联储9月刚降了息,但他们对明年的判断是2.4%,核心通胀还黏着。马斯克喊4%,本质是在赌一件事:AI带来的生产率跃迁,能对冲高利率和财政紧缩。
如果4%真兑现,意味着两件事:一是美联储不用急着放水,经济自己能跑;二是AI从"烧钱故事"切到"利润表故事",估值体系彻底重估。如果落空,那Slok警告的"2008式"回撤就不是吓唬人。现在全球资金押的,是前者。
这条消息映射到哪?GPU产业链,一层一层拆给你看。
最上游是材料:HBM是头号瓶颈。美光放话,缺货已经从HBM蔓延到服务器DRAM,2028年之前供需都紧;美光自己把2026财年资本开支从180亿美元一口气加到270亿,全砸HBM和先进DRAM。ABF载板、硅中介层跟着水涨船高。
中间是设备:只要CoWoS是瓶颈,台积电扩产、混合键合、HBM堆叠设备就有持续订单,这是确定性最高的一环。
再往下是器件:GPU本体(英伟达下一代Rubin)、800G/1.6T光模块、高多层PCB、液冷。别忘了华为今天(9月19日全联接大会)刚发昇腾960超节点,单引擎7.2T传输,国产链也在抢份额。
最末端是运营:数据中心、电力、散热。电不够、冷不住,前面所有芯片都是废铁。
一句话收尾:这轮AI炒的不是某个模型多聪明,是从硅料到晶圆、到封装、到HBM、到光模块、到机房电力,整条链条被同一份订单拽着往上走。马斯克喊4%,赌的就是这条链明年还能再翻倍地转起来。
风险提示:这只是马斯克的个人预言,不代表最终的实际数据。以上内容仅做信息公开梳理与产业逻辑分析,不构成任何投资建议。AI资本开支存在不及预期风险,市场有风险,决策需谨慎。
AI算力 马斯克 英伟达 光模块 半导体 HBM