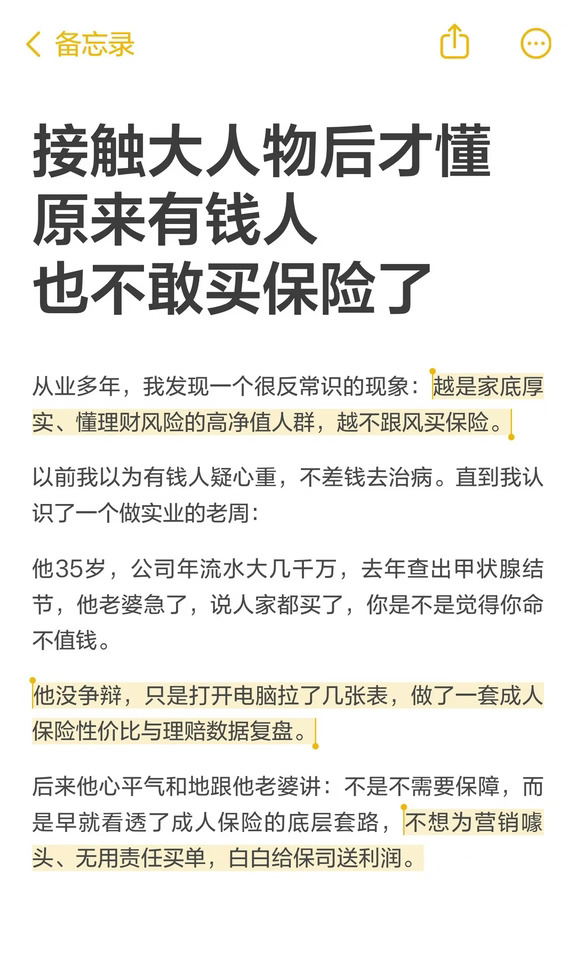
我干保险快10年,发现一个反常识现象:
越是家底厚实的高净值人群,越不跟风买保险
之前一个朋友做实业的老周,35岁查出甲状腺结节,老婆催他买
他拉了几张表做理赔数据复盘,说:
不是不需要保障,是看透了底层套路,不想为营销噱头买单
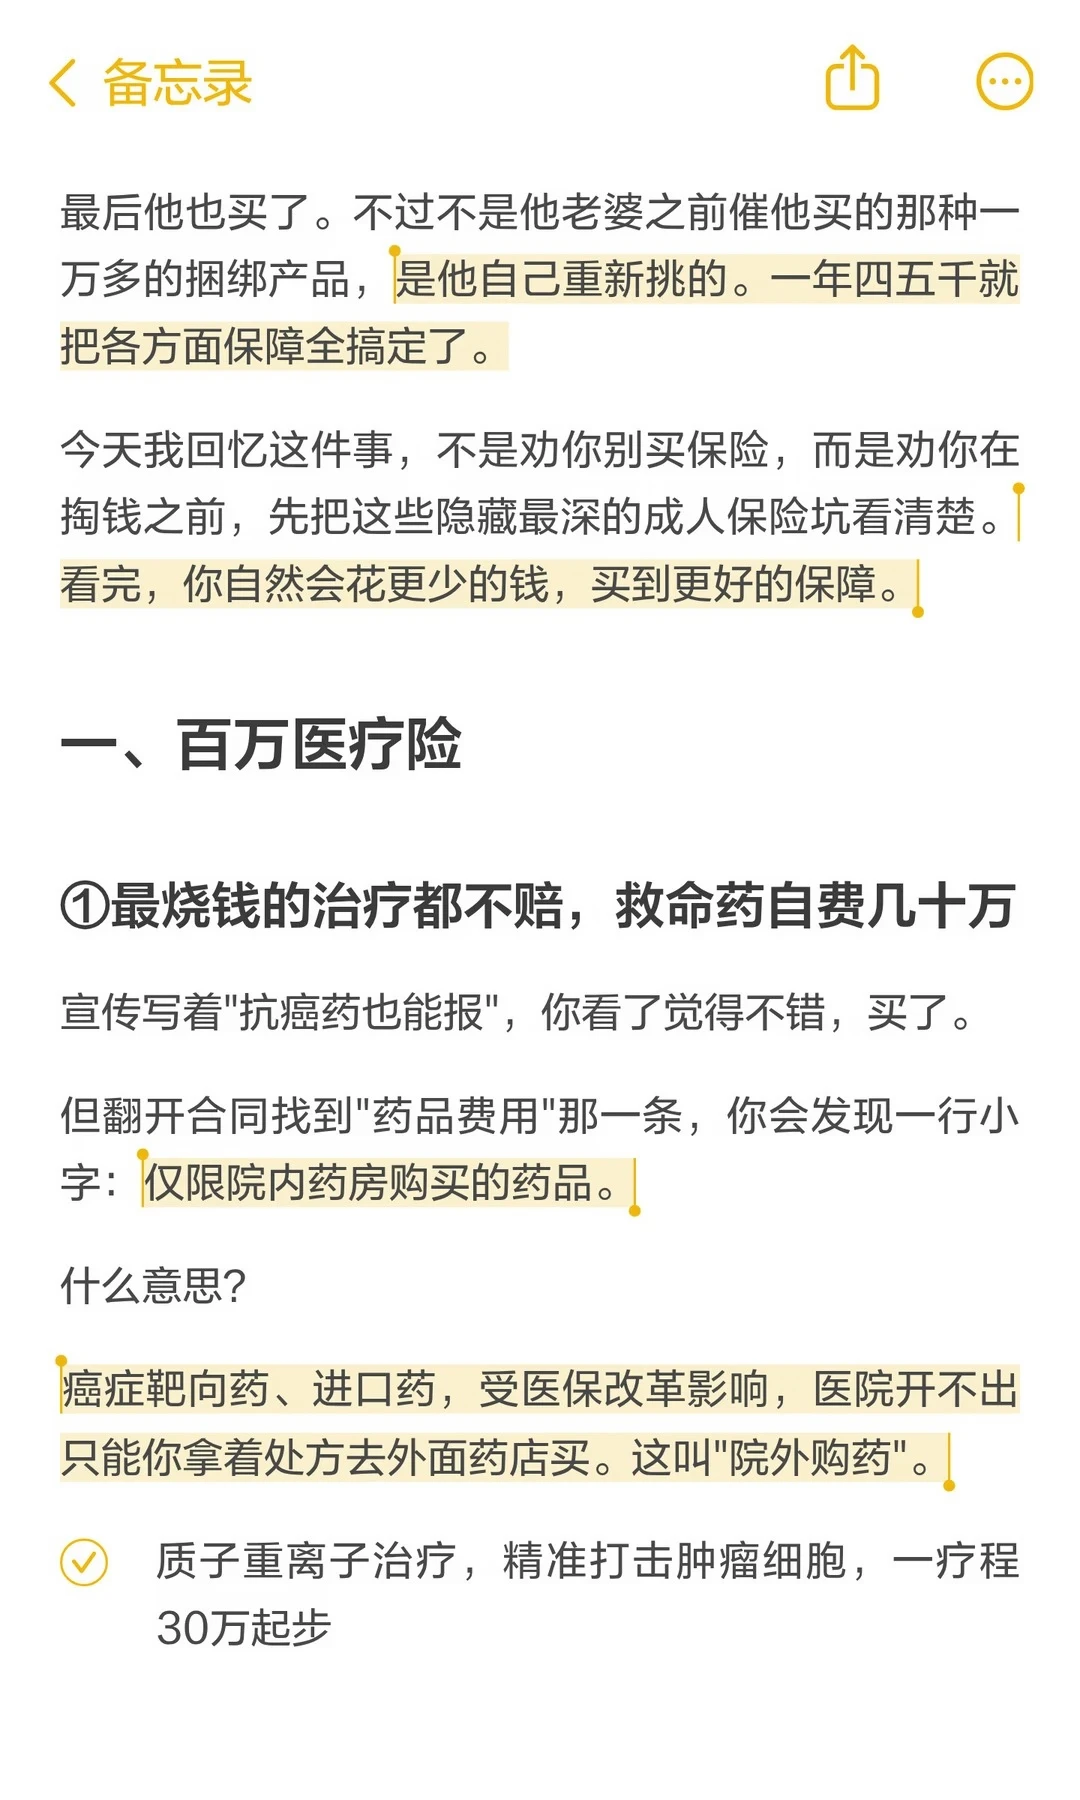
最后自己挑的,一年四五千全搞定
今天我回忆这件事,不是劝你别买保险,而是劝你在掏钱之前,先把这些隐藏最深的成人保险坑看清楚
看完,你自然会花更少的钱,买到更好的保障
一、百万医疗险
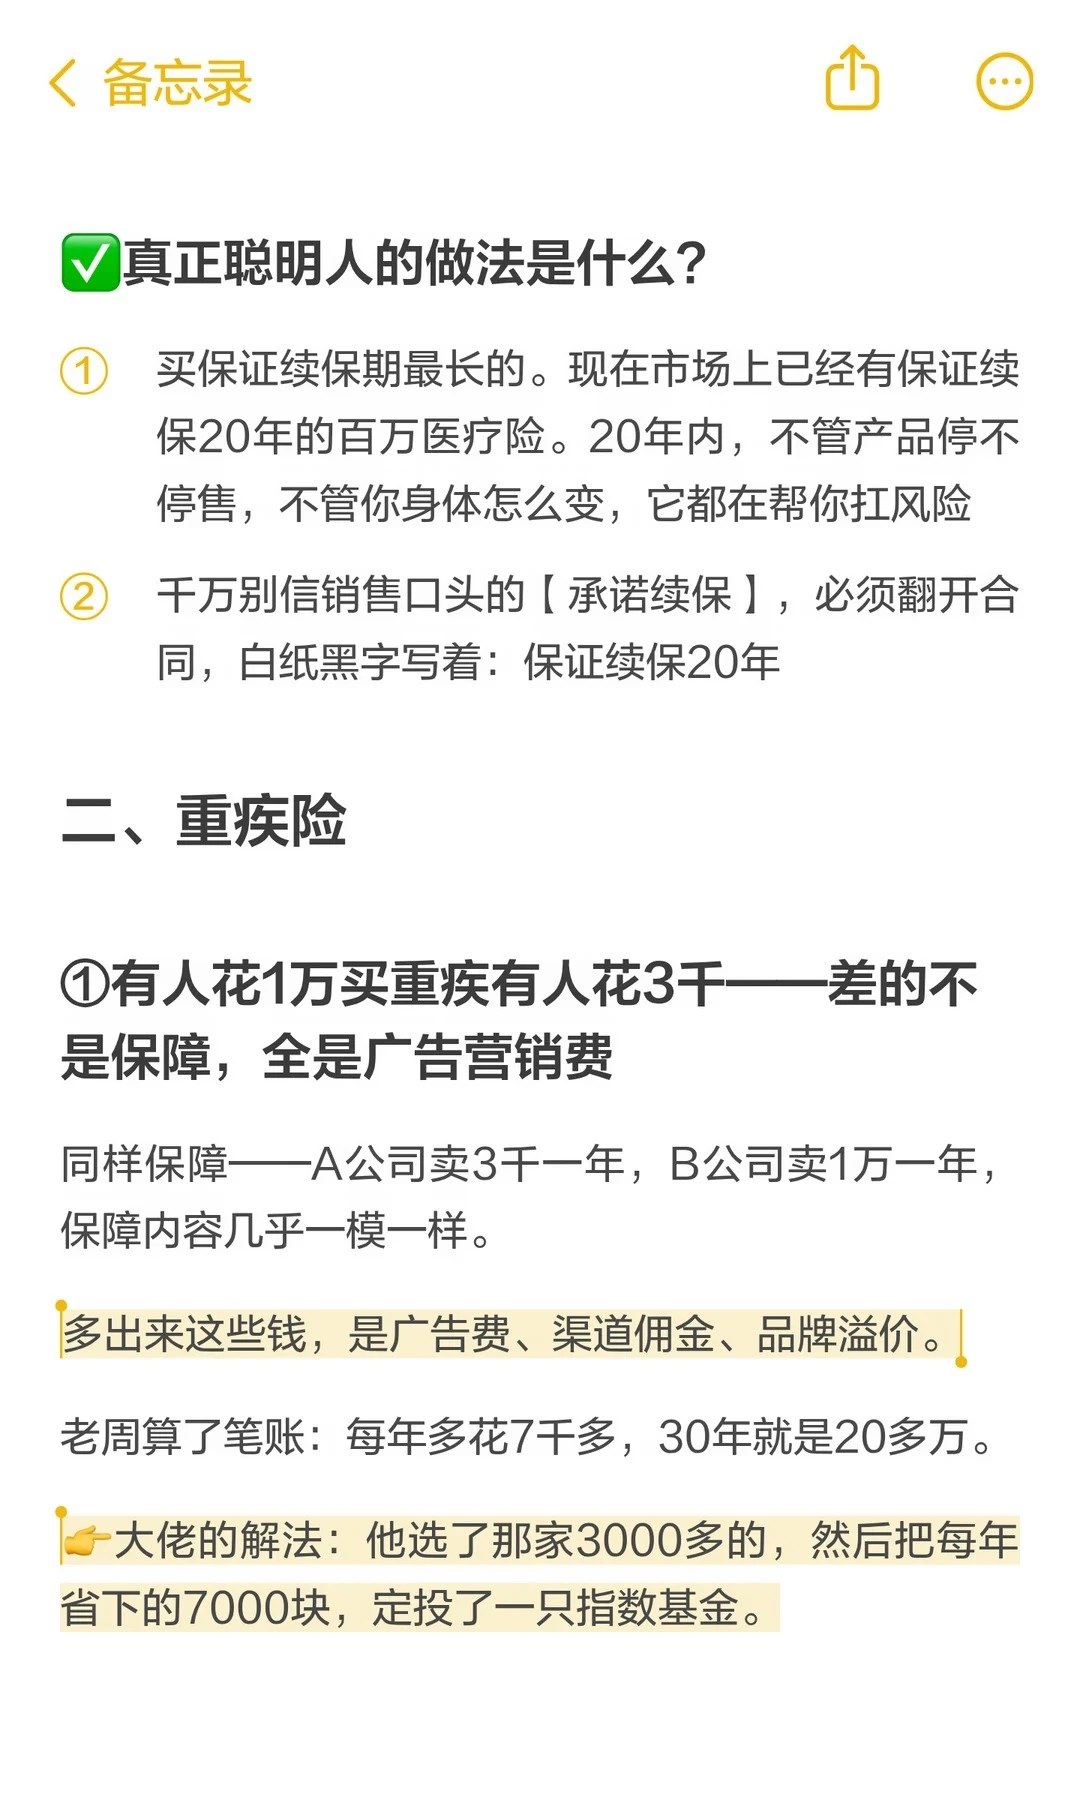
1️⃣最烧钱的治疗不赔,救命药自付几十万
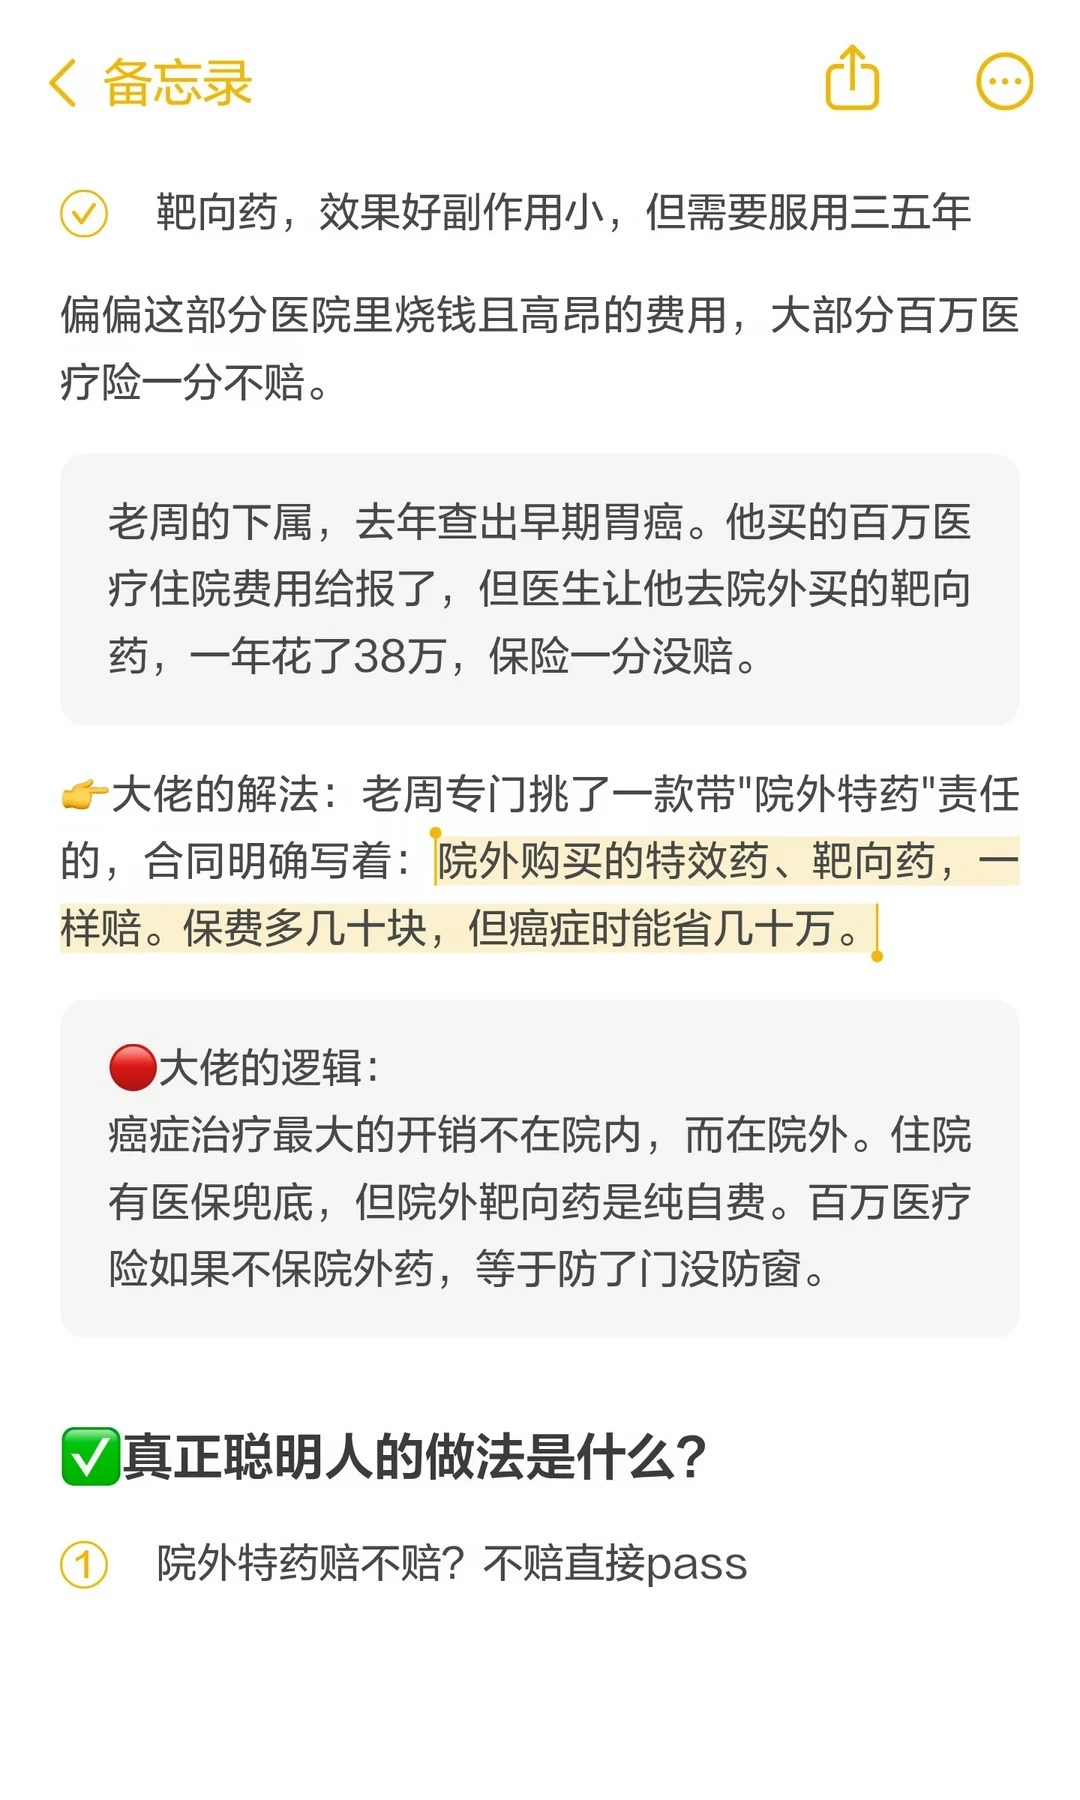
宣传"抗癌药可报",合同却写仅限院内药房。靶向药受医保改革医院开不出,只能去院外买,偏偏一分不赔。质子重离子一疗程30万起,院外药纯自费
🔴大佬解法:
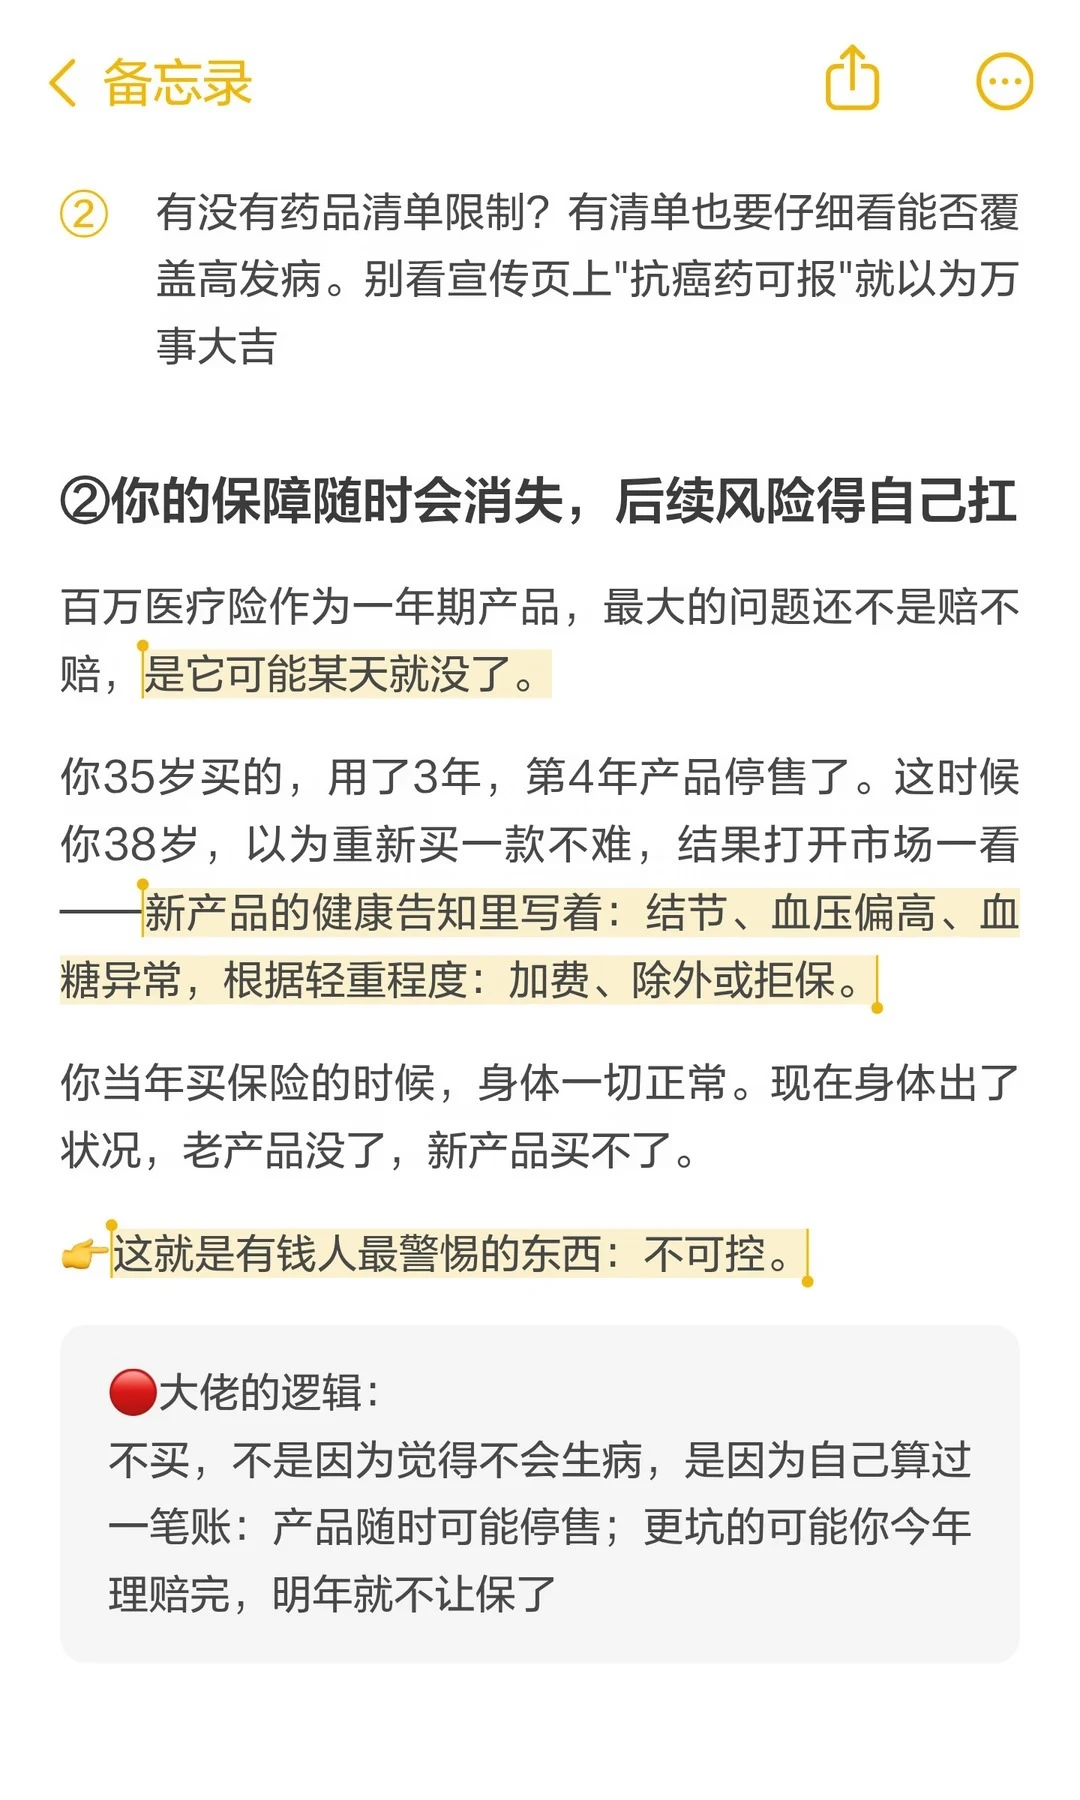
挑带院外特药责任的,看是否全覆盖高发病
2️⃣保障随时会消失,后续风险自己扛
一年期产品可能停售,身体查出状况后新产品买不了
🔴大佬解法:
买保证续保20年的,合同白纸黑字写明才行,别信口头承诺
二、重疾险
1️⃣差价七八千,全是广告费
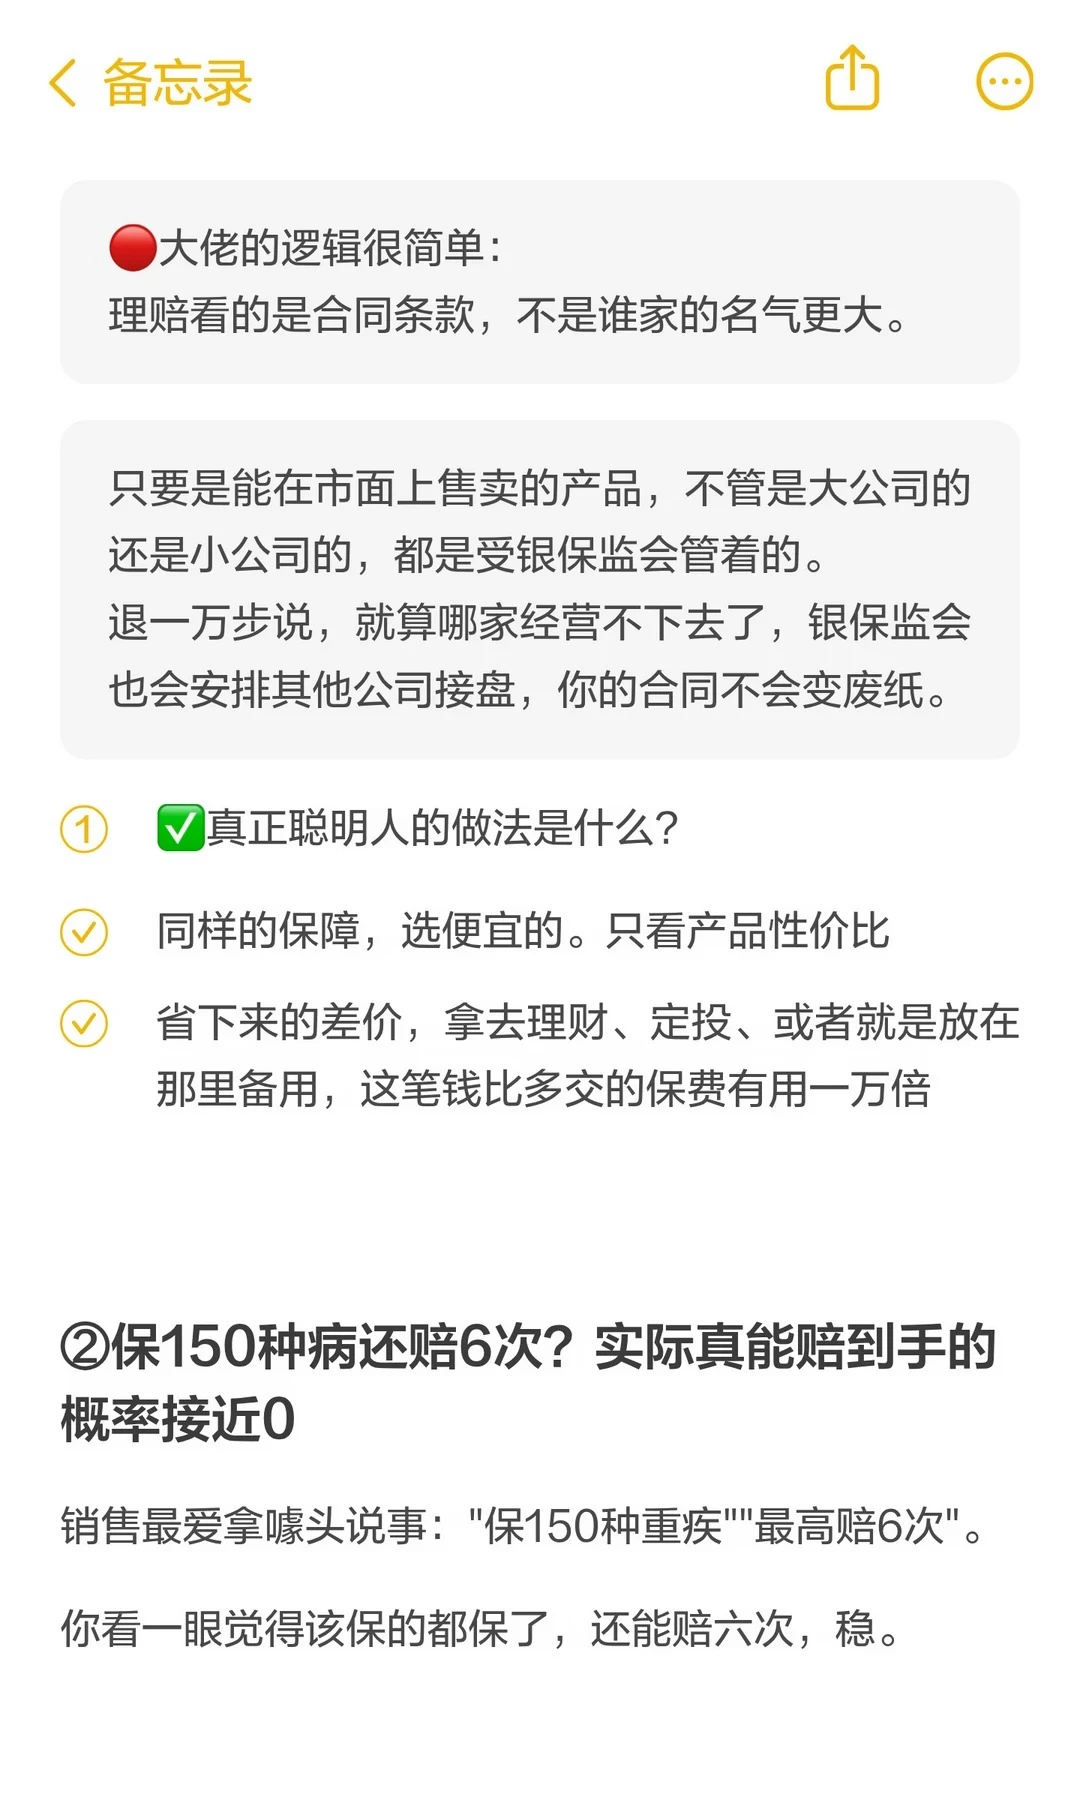
同样保障A卖3千B卖1万,多的是广告费佣金溢价
老周选了3000多的,省下7000定投,30年省20多万。理赔看条款不看名气,受监管的产品合同不会变废纸
🔴大佬解法:
同样保障选便宜的,省下差价比多交保费有用一万倍
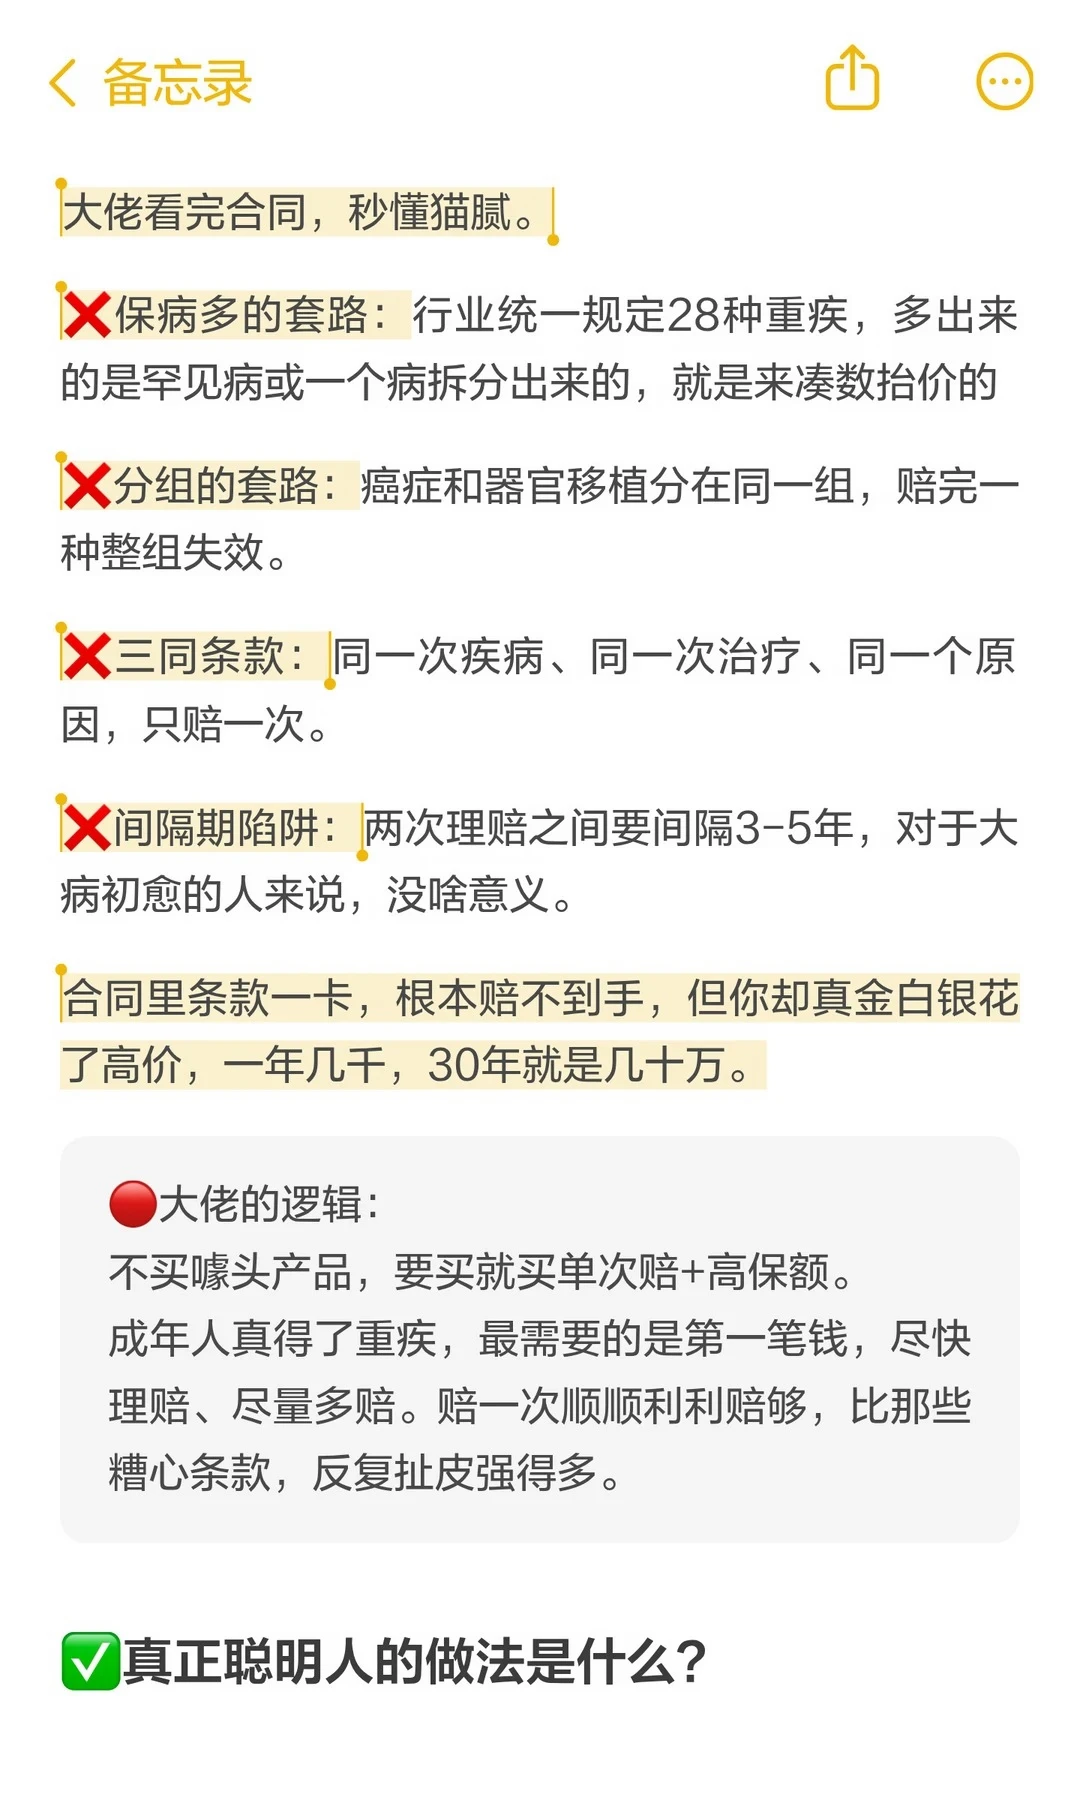
2️⃣保150种赔6次?赔到的概率接近0
多出的罕见病是凑数抬价 分组赔完一种整组失效
三同条款只赔一次 间隔期3-5年没意义
🔴大佬解法:
买单次赔付加高保额,至少30到50万,赔够一次比反复扯皮强
三、意外险
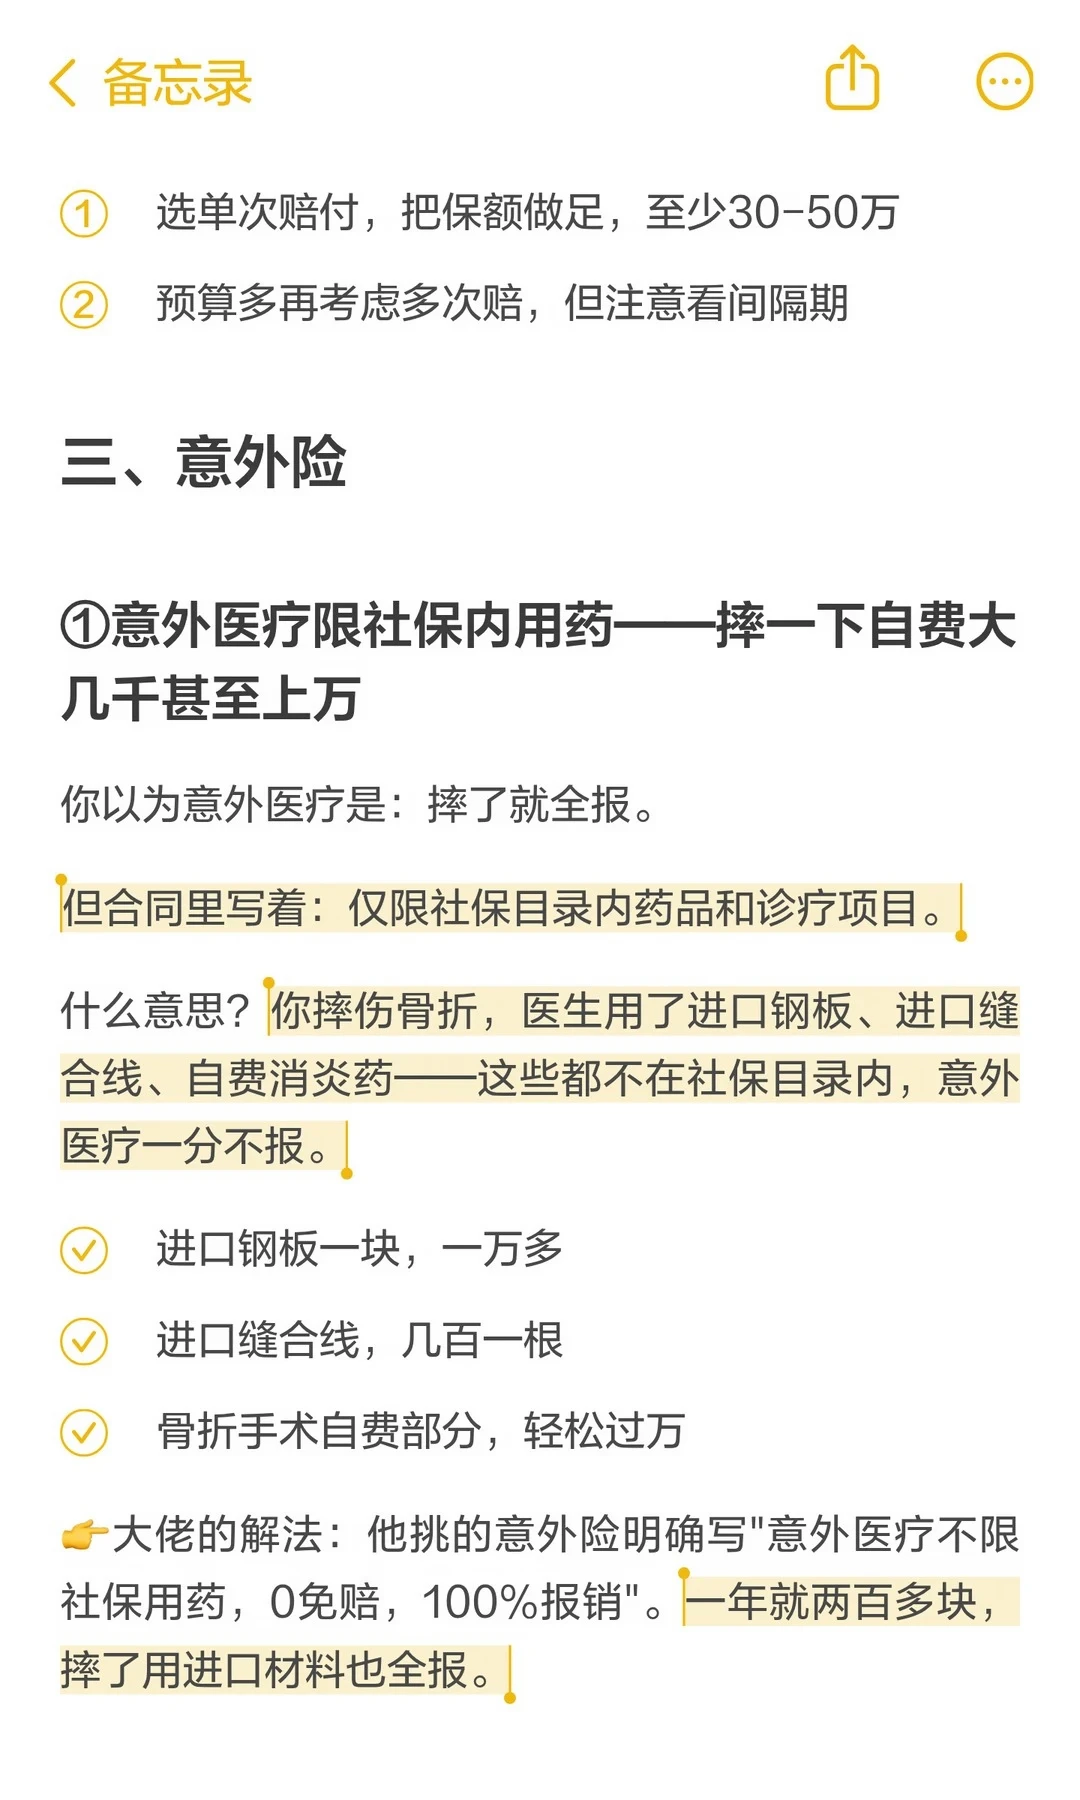
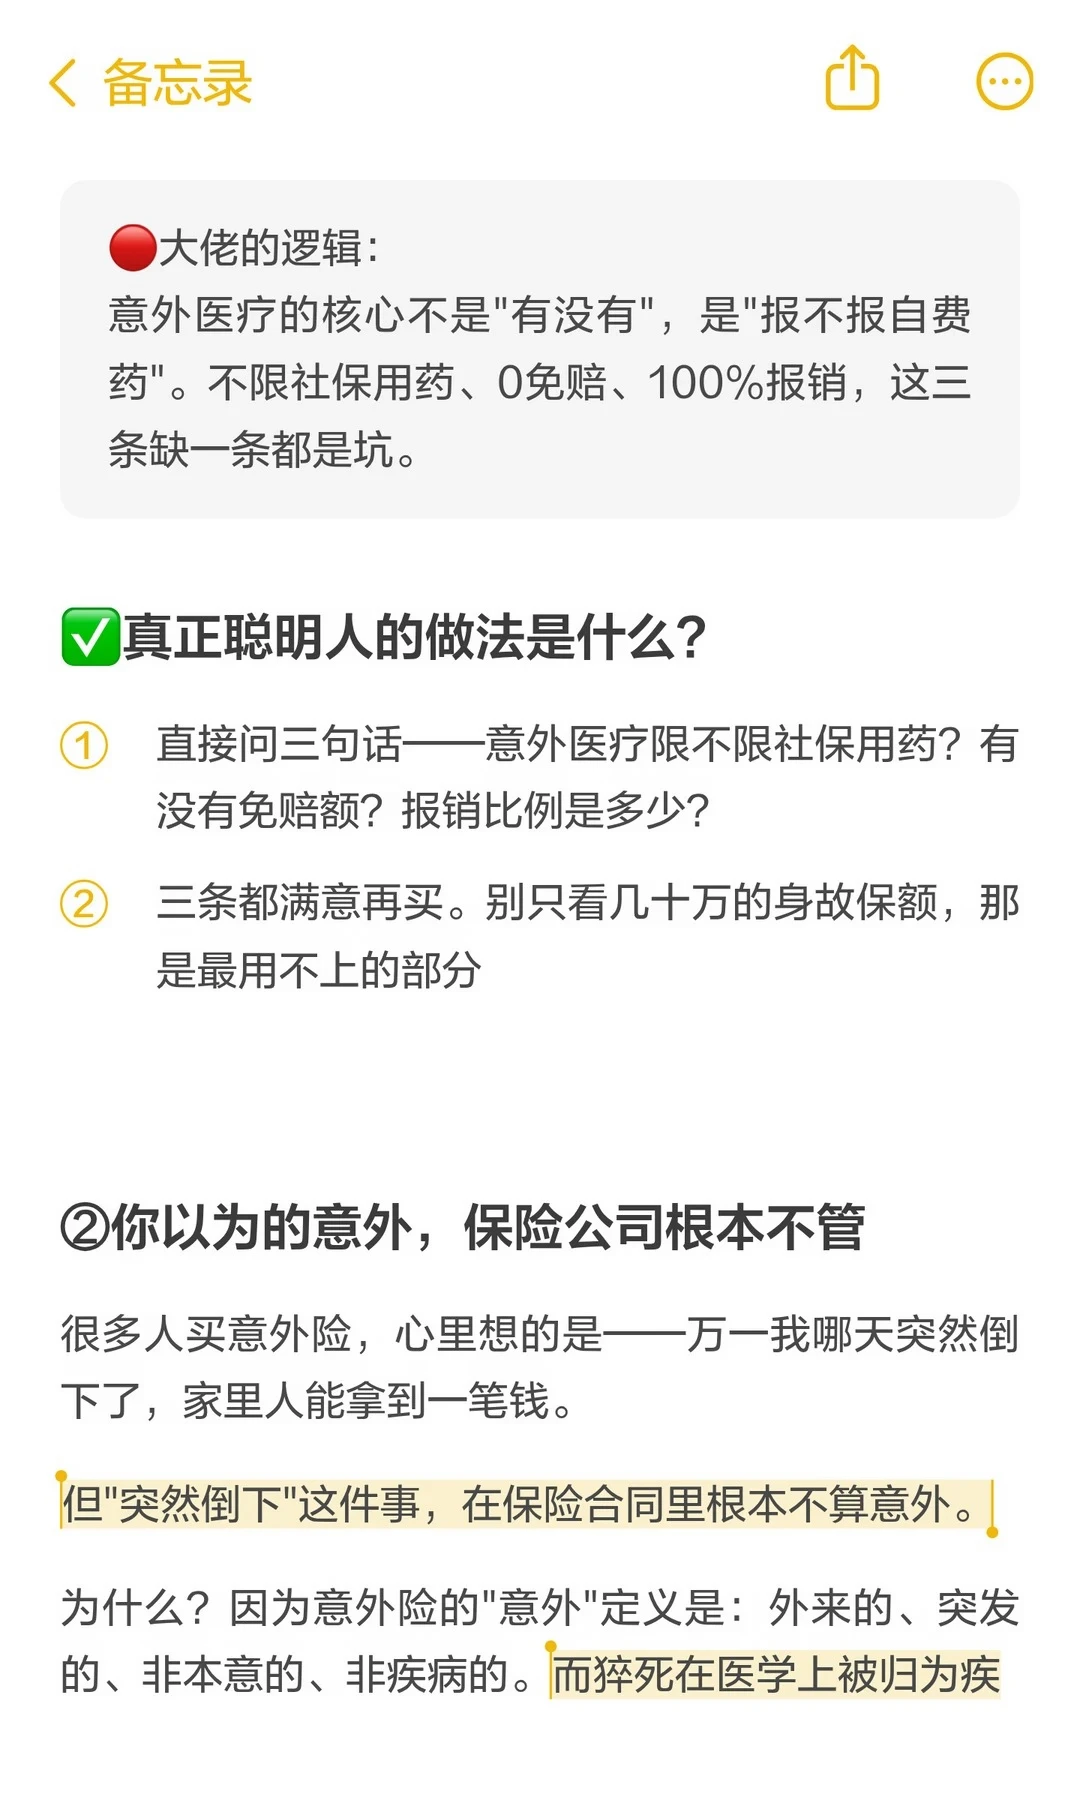
1️⃣意外医疗限社保用药
进口钢板、缝合线、自费药一分不报,轻松过万
🔴大佬解法:
挑"不限社保用药,0免赔,责任内100%报销"的,一年一百多
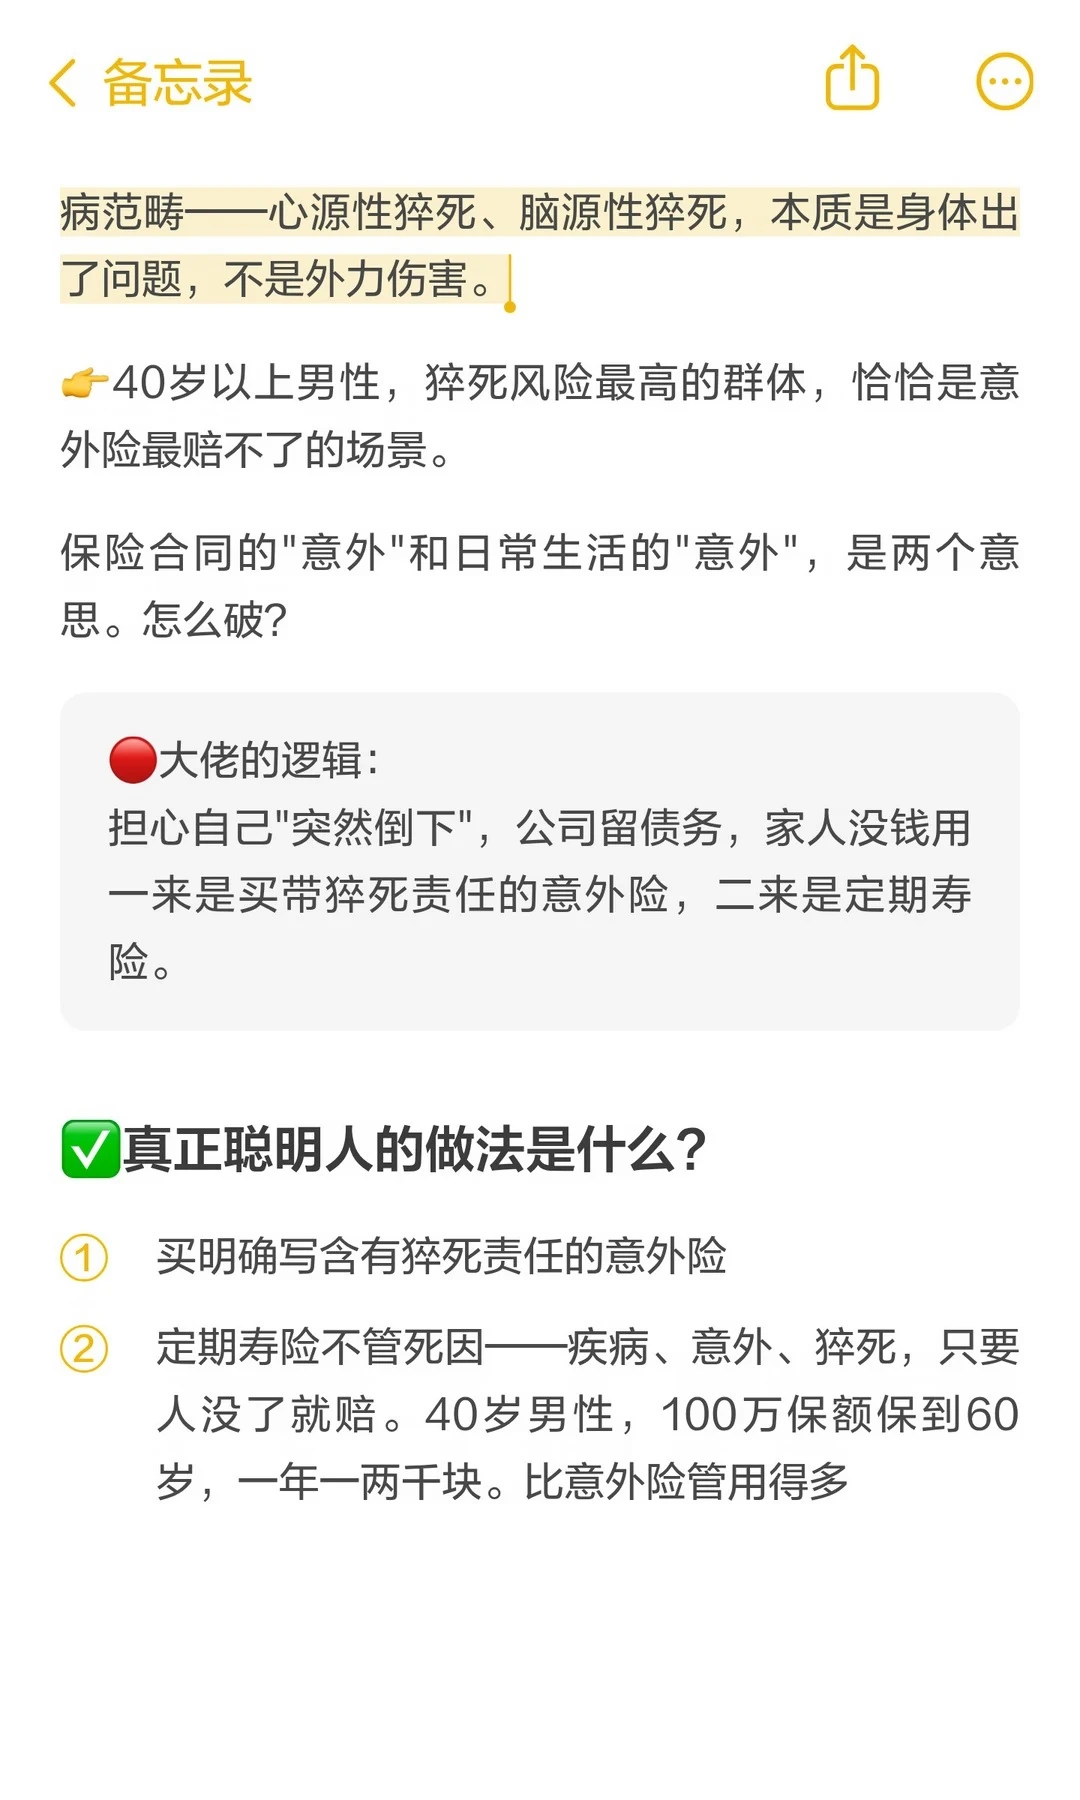
2️⃣你以为的意外,保险公司根本不认
意外定义含"非疾病",猝死归为疾病,40岁以上男性风险最高却赔不了
🔴大佬解法:
买带猝死责任的;配定期寿险,人没了就赔,100万保到60岁一年一两千
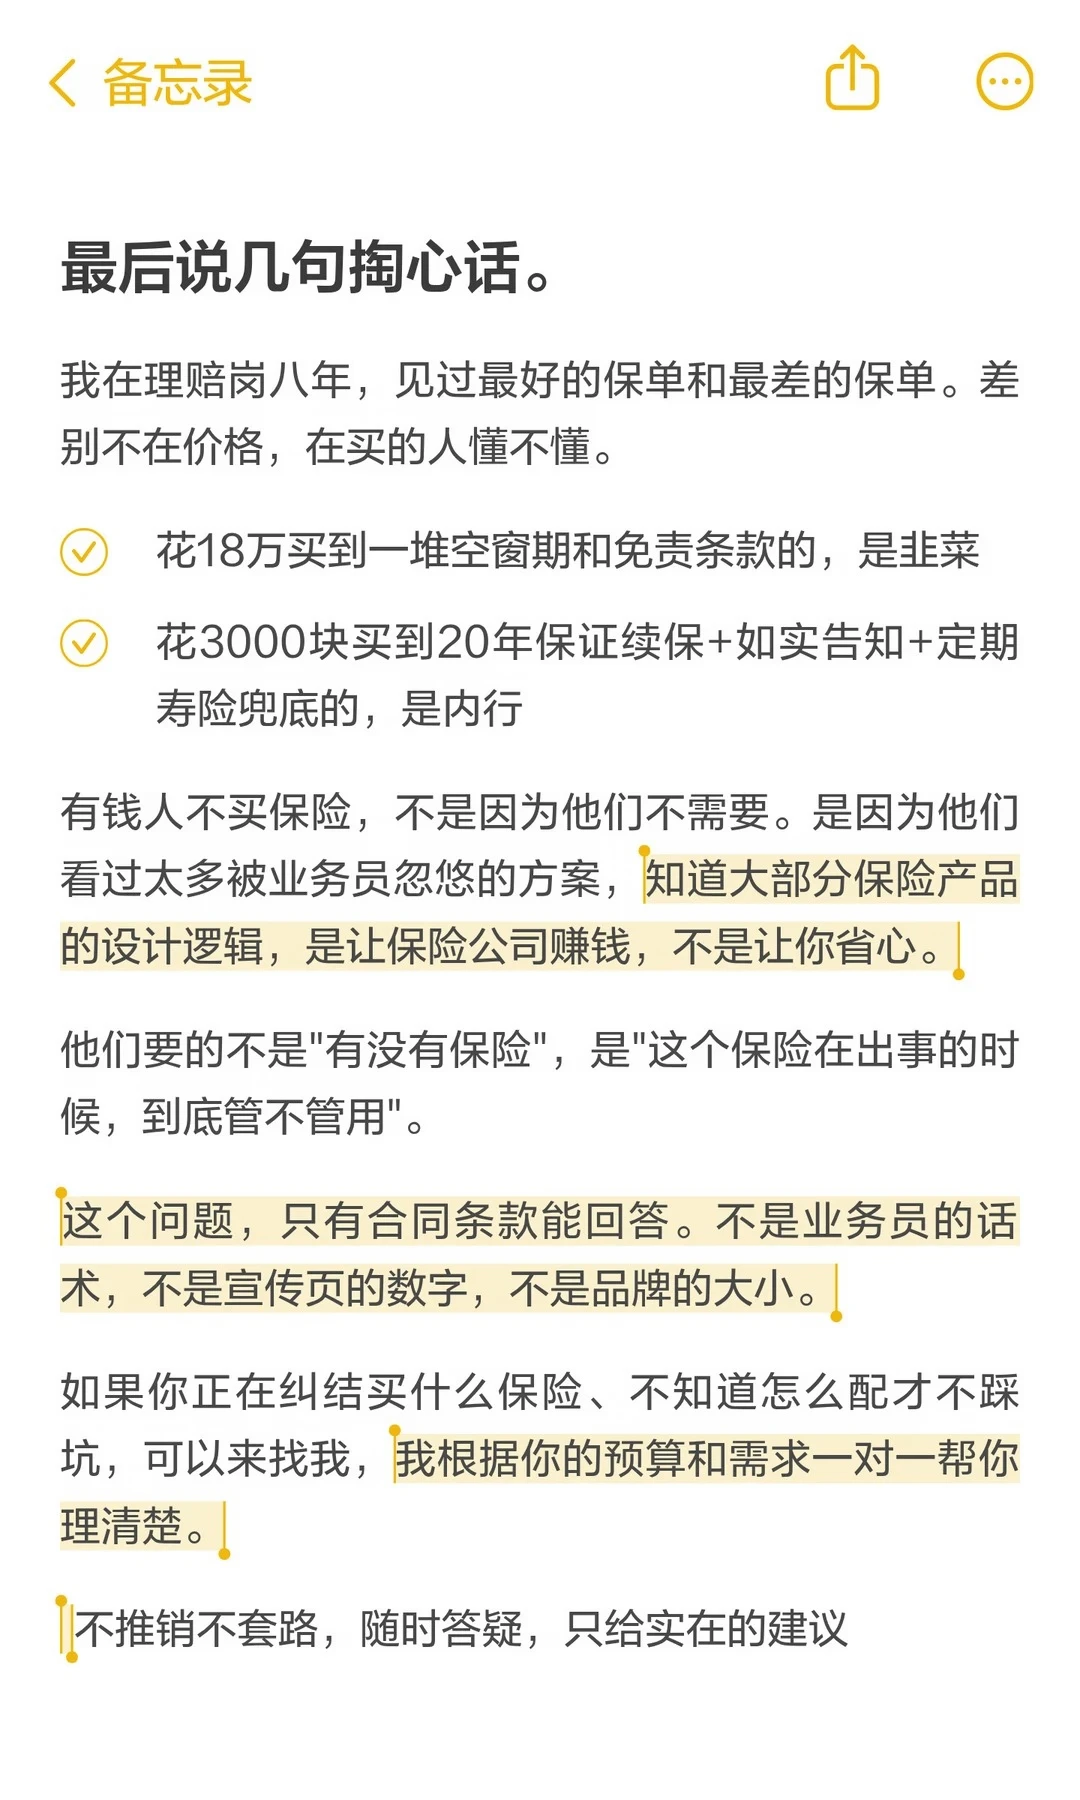
我在理赔岗八年,好保单和差保单差别不在价格,差在懂不懂:
有钱人不买不是不需要,是知道保险设计逻辑是让保司赚钱
他们要的是"出事到底管不管用",只有合同条款能回答
纠结买什么,怎么买才能不踩坑的来找我,根据你的具体预算需求一对一理清楚
不推销不套路,只给实在建议
#医疗howto #重疾险 #保险 #保险的作用 #百万医疗险 #成人保险 #保险避坑 #百万医疗 #意外险 #保险怎么买 *具体费率及保单金额以实际为准/"癌"、"癌症"指的是"恶性肿瘤-重度"