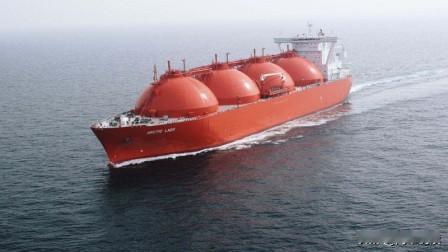
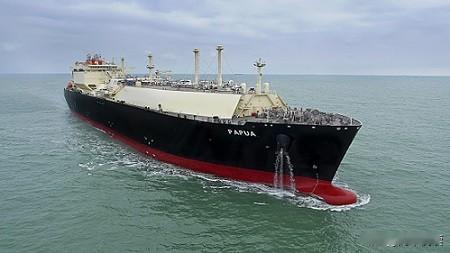
LNG船订单格局生变:中国造船追赶之势,搅动全球高端船舶市场
初次刷到国产LNG船交付的新闻,很多人或许觉得平淡无奇。中国造船业早已拿下全球造船总量第一,造出大型船舶似乎理所应当。但这份习以为常的背后,是无数科研、产业人员,用十几年时间啃下了最难的技术硬骨头。
沪东中华工程师介绍,LNG船液货舱需要长期承受‑163℃的超低温,普通钢材置身其中便会脆裂。核心用材殷瓦钢厚度仅有0.7毫米,薄于一张交通卡;一艘大型LNG船焊缝总长可达130多公里,焊接车间对温湿度、洁净度有着严苛要求,一滴汗水都可能给焊缝留下隐患。焊工身着全套防护装备,在车间内精细作业,每一道焊缝都容不得半点差错,这份制造精度,堪比工业微雕。
很长一段时间,这项高端制造能力,仅有韩国、法国企业掌握。韩国三大船企,近乎垄断全球LNG船市场近二十年。2008年沪东中华交付国内首艘LNG船“大鹏昊”之时,我国在这一领域市场份额几乎为零。2025年,全球全年37艘LNG船新订单当中,中国仅拿到1艘,彼时不少韩国媒体评价,中国船企依靠低价抢单,竞争力难以持续。
但市场风向,在2026年悄然反转。
截至7月初,中国船厂新签下34艘LNG船订单,韩国为32艘,全球近六成新船订单,天平第一次向中国企业倾斜。韩国业界将变化归因于中国报价低10%,但行业数据显示,双方差距远不止价格。韩国船厂土地资源紧张,大量产能被油轮、集装箱船订单占用,很难快速释放LNG船建造产能。反观国内,仅沪东中华一个厂区,在建LNG船便达到24艘,手持订单已经排至2031年 。
业内分析认为,这一轮格局变化,不只是中国船企技术实力提升,更在于韩国遇到了难以短期弥补的短板:规模化产业链优势。
一条完整的产能扩张链条,征地、审批、技能工人培养,周期动辄三五年。沪东中华作为产业链龙头,带动国内130余家配套企业协同发展,殷瓦钢、低温阀门、双燃料主机等零部件,国内供应链基本实现闭环,配套国产化率从最初26%提升至80%以上,建造工艺装备国产化率达到96% 。这意味着船企不用长期等待海外零部件供货,供应链自主可控度大幅提升。
反观不少韩国LNG船,核心围护系统仍需要采购法国GTT的专利授权,每建造一艘都需要支付专利费用。而我国国产殷瓦钢、自主围护系统已经完成技术突破,蒸发率指标达到全球领先水平 。
技术一旦实现突破,迭代速度便会加快。建造周期从最初21个月压缩至16个月,年交付能力从每年1艘提升至11艘;在卡塔尔百船计划当中,沪东中华一举拿下36艘订单,订单总额超560亿元人民币,成为项目最大承建商 。站在卡塔尔能源采购方的角度,16个月的交付周期、富有竞争力的报价,自然会成为重要的考量因素。
而这件事更深一层的意义,早已超出造船产业本身。LNG船并非普通商船,它是能源供应链当中至关重要的一环,也是地缘经济的风向标。
我国是全球最大天然气进口国,过去大型LNG运力大多依靠外租,船舶建造、航运、结算整条链条,很多环节受制于人。回看2022年海外资产冻结事件,各国都意识到供应链自主可控的重要性,能源航运亦是同理。
正如沪东中华负责人所言,关键时刻,自主可控的大型LNG船队与运输能力,直接关系国家能源战略安全。如今我国已经实现17.4万方‑27.1万方全系列LNG船设计建造自主,这份能力,补齐了能源供应链上重要的一环。
与此同时,美国USTR发起对华海运、造船业301调查,计划出台相关政策扶持本土LNG造船产业。但现实难题摆在眼前:美国大量LNG出口需要运力,本土造船产能严重不足,韩国船厂产能饱和,想要完全绕开中国船企,并不现实。
中国造船真正的核心优势,不只是短期订单占比的提升,更是整条产业链的自主可控。材料、围护系统、动力主机、上下游配套企业,一个个环节的突破,让外部“卡脖子”的难度越来越大。
韩国的焦虑不难理解,2022年韩国全年拿下113艘LNG船订单,中国仅有43艘,双方差距悬殊;如今新签订单数量已经十分接近,交付排期更占优势。航运咨询机构Banchero Costa的报告指出,中国船厂建造质量已经与韩国差距不大,同时报价更具备竞争力。
这份追赶的背后,是无数科研人员、一线工人精益求精的坚持。为了0.1%的水动力性能提升,工程师愿意投入百分之百的精力打磨优化,一点点性能的提升,落到巨轮之上,便是长期运营当中可观的能耗节约。十八年追光,从零基础走到全球第一梯队,靠的正是这份精益求精的定力。
未来全球高端船舶市场格局如何演变,还要看后续国际贸易政策、产能迭代、技术研发多重因素共同作用。对于这件产业突围大事,你怎么看?欢迎评论区交流。
参考信源:中国船舶集团、克拉克森、Banchero Costa、央视财经、澎湃新闻