缺口70%!磷化铟,AI算力最硬的一张“底牌”正被海外死死攥住,国产化率不足5%
兄弟们,聊完EML芯片、电子布、液冷,今天必须聊一个把前面所有东西串起来的终极底座——磷化铟(InP)。
它长期被海外卡脖子,但在AI算力时代,它的战略地位被推到了前所未有的高度。Lumentum的CEO公开说过一句话,磷化铟的供需缺口已经显著超过DRAM和NAND闪存,订单排期已到2028年。这话从一个美国光芯片巨头嘴里说出来,分量多重,你自己品。
磷化铟为什么卡住了AI的脖子?
先说它为什么不可替代。磷化铟是唯一能支撑1310nm和1550nm长距高速单模发射的直接带隙III-V族材料,精准适配500米到10公里以上的数据中心互联场景。砷化镓传输距离不够,硅是间接带隙半导体,自身无法发光。硅光模块必须外挂磷化铟基连续波激光器作为光源。
业界一度以为硅光会替代磷化铟,结果恰恰相反。硅光渗透率越高,磷化铟激光器的总用量反而以每年25%以上的复合增速增长。这是绑定的刚需关系,不是替代关系。
需求端有多猛?单颗800G光模块需要4到8颗磷化铟激光器芯片,升级到1.6T直接翻至8到16颗,对衬底的需求面积接近800G的3倍。集邦咨询预计2026年全球800G及以上光模块出货量将超过6300万只,占整体出货量的六成。而行业正从800G向1.6T、3.2T演进,每一次速率翻倍都意味着磷化铟芯片需求再度翻倍。
供给端被三把锁死死卡住。
第一把锁:衬底,全球90%在别人手里。 磷化铟衬底市场长期由日本住友电工、美国AXT、日本JX金属三家寡头垄断,合计占据全球90%以上份额,国内所有厂商出货量加在一起只占全球约一成。
第二把锁:6英寸是分水岭,国产良率还在爬坡。 国内最大厂商云南锗业年产能15万片,2026年4月启动扩产项目,新增30万片,总产能将达45万片,预计2027年10月建成投产。6英寸产品尚处中试阶段。国内6英寸磷化铟衬底国产化率不足5%,良率约70%到75%。
第三把锁:上游原材料,高纯铟和高纯红磷,才是真正的命门。
高纯铟方面,中国以近70%的产量占据全球绝对主导地位,国内精铟价格自2024年初至2026年7月累计涨幅约180%。但精铟到6N级以上高纯铟的提纯环节才是产能瓶颈,国内能稳定大批量供货的企业屈指可数,株洲科能和北京通美两家合计占据国内74%的份额。
另一核心磷源——电子级高纯红磷(6N到7N级) ,长期被日本NCI等少数企业垄断,2026年日企收紧对华配额,阶段性断供风险直接拉满。好消息是,拓材科技已实现30吨7N级产品规模化量产,威顿晶磷、广东先发、兴发集团等企业也在加速突破。
价格已经涨到什么程度? 2英寸光通信级衬底一年半从每片800美元涨到2500美元,急单现货突破3000美元;6英寸高端品从1400美元干到5000美元以上,涨幅超过250%。交付周期已达到30到58周,仅靠下订单已经无法保障供货。
全球巨头怎么应对?一个字:抢。
住友电工追加180亿日元投资,计划2028财年前将产能提升至2024财年的3.1倍;AXT通过股权融资6.3亿美元扩大北京工厂产能;JX金属拟投资最高1200亿日元,目标将产能提升7到10倍。英伟达更狠,直接要求供应商在2030年前将磷化铟激光器产能扩充至现有规模的20倍,并向Coherent和Lumentum各投资20亿美元锁定产能。
国产替代的现状:“资源强、制造弱”。 上游高纯铟我们手里有牌,精铟产量全球主导。但中游衬底制造——长晶工艺壁垒、良率爬坡、客户认证周期,每一个环节都需要两三年才能解决。2026年全球磷化铟衬底需求飙升至260万到300万片,有效产能仅约75万片,缺口突破70%,而新增产能需要2到3年才能投产。
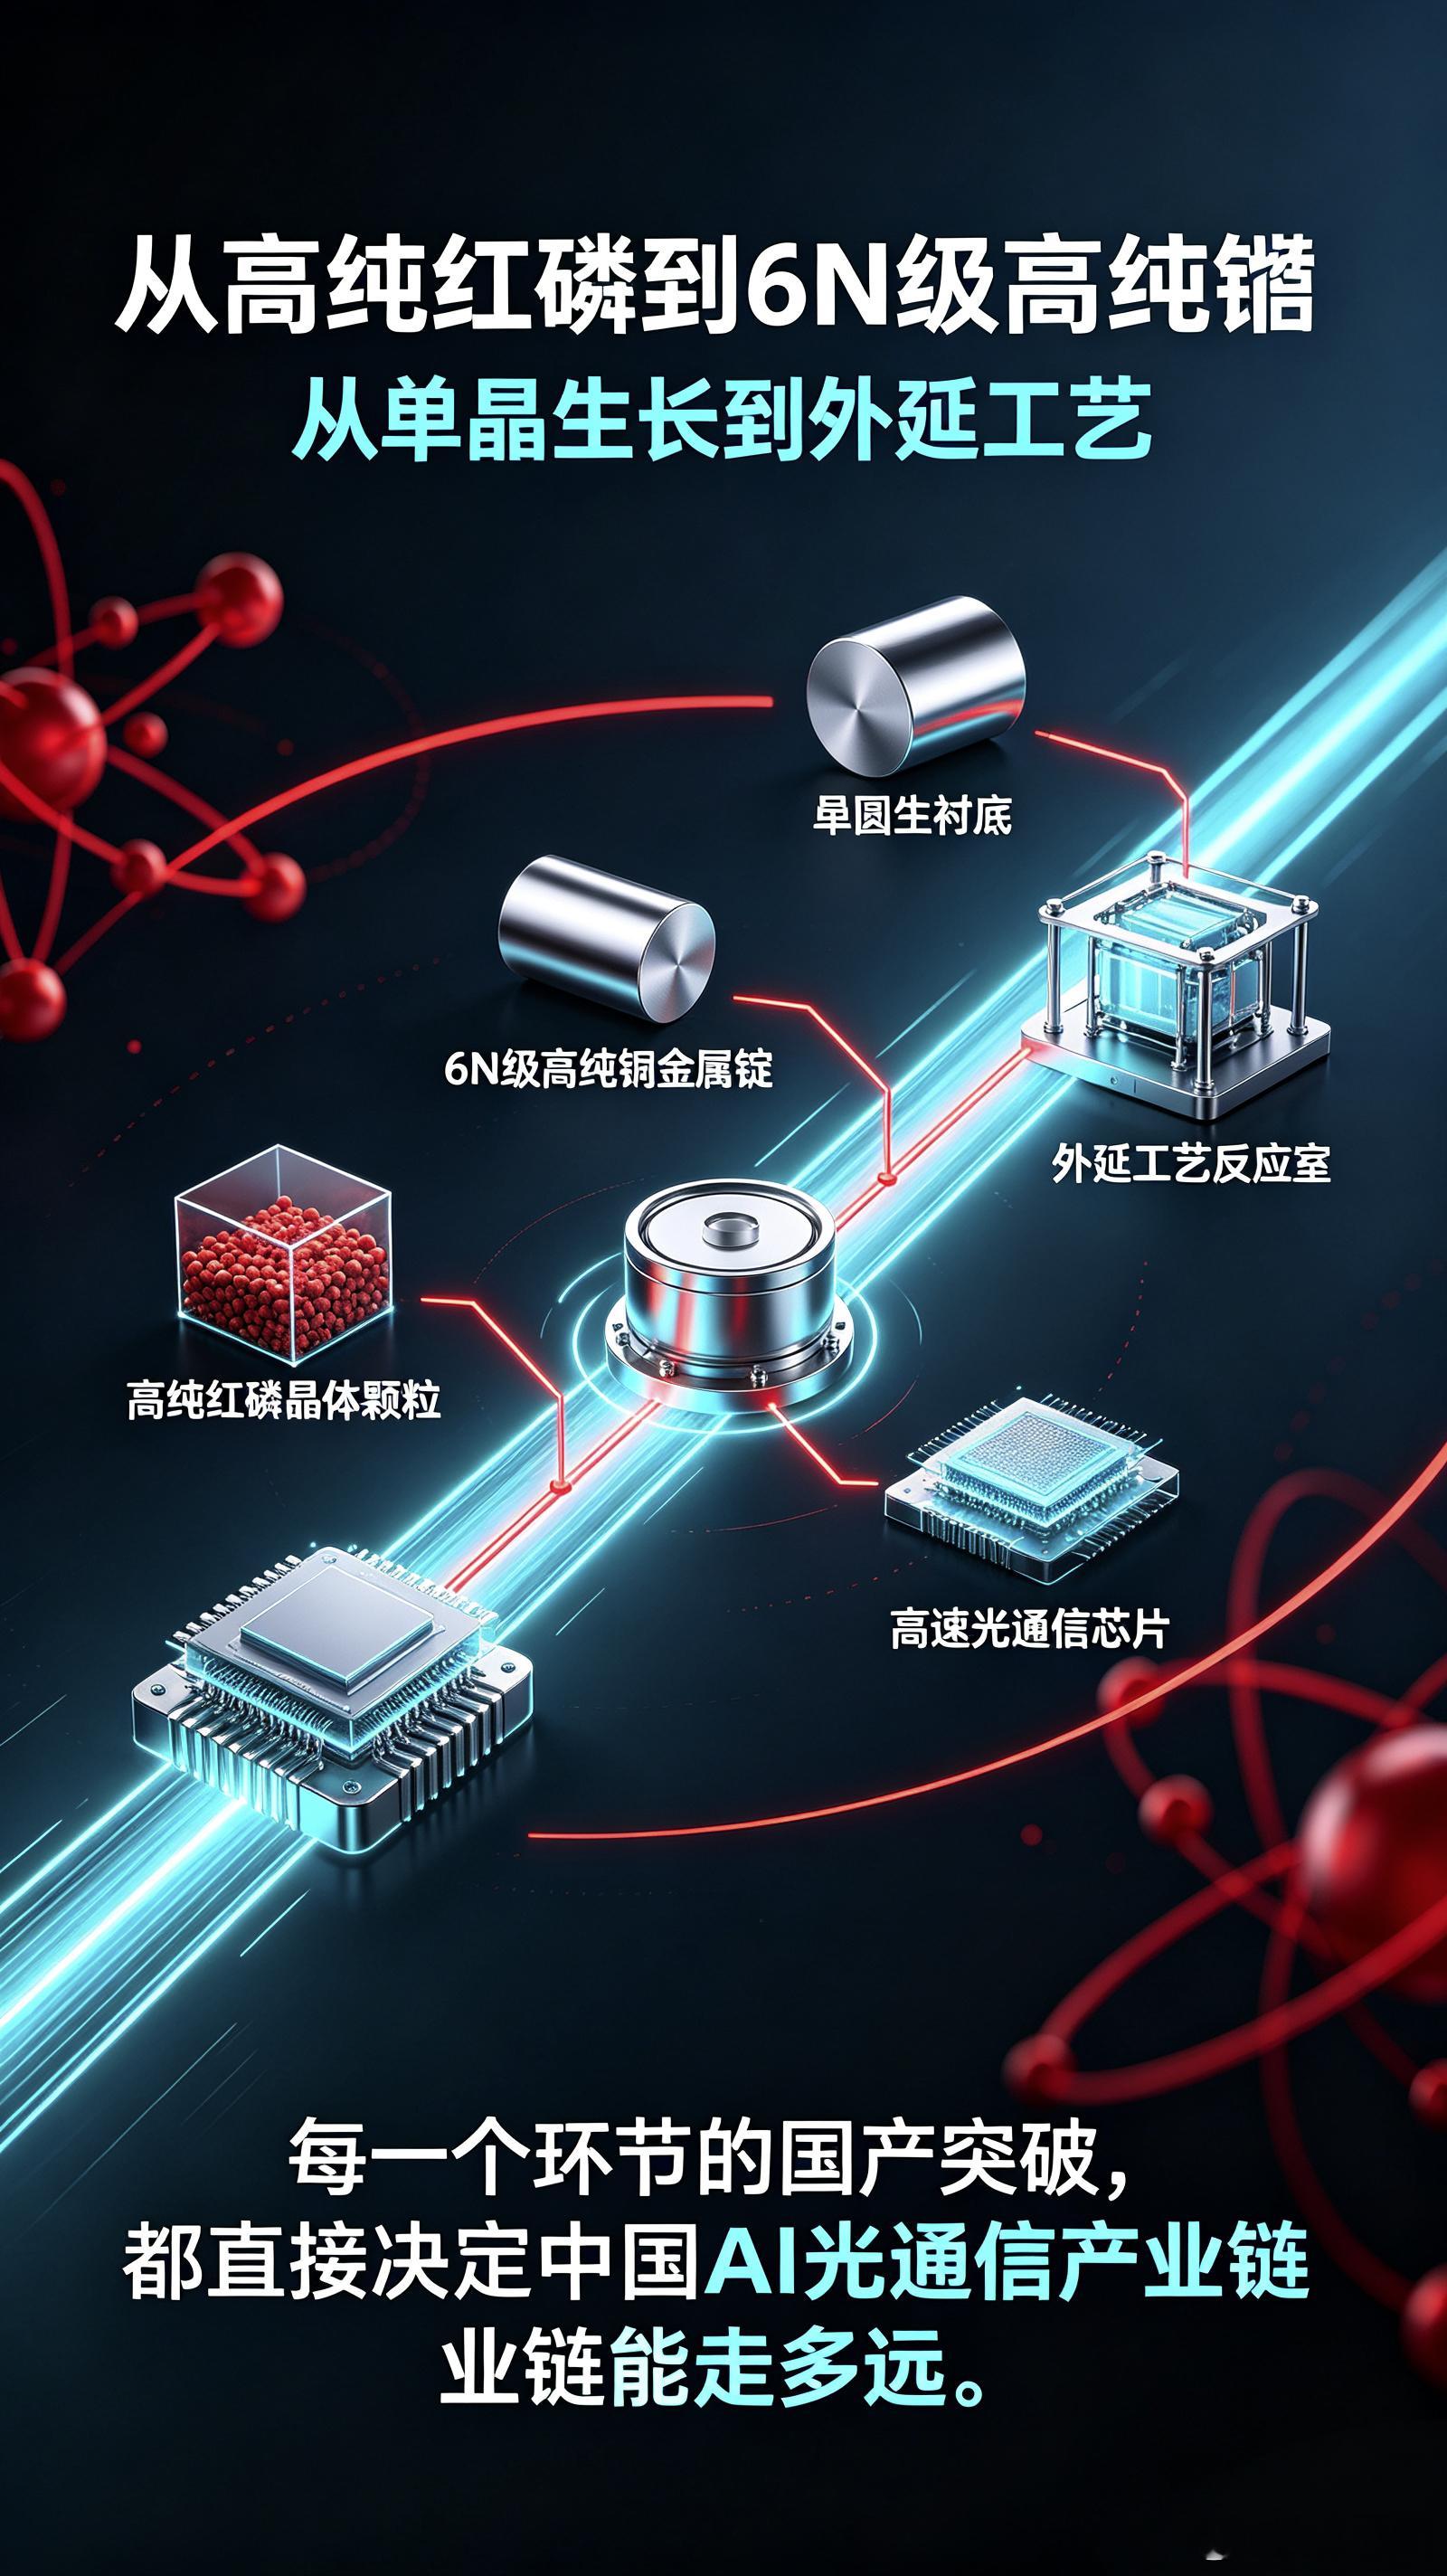
兄弟们,磷化铟的卡脖子,卡在最底层。光模块可以扩产,设备可以买,但磷化铟衬底买不到就是买不到。从高纯红磷到6N级高纯铟,从单晶生长到外延工艺,每一个环节的国产突破,都直接决定中国AI光通信产业链能走多远。这不只是一场商业竞争,这是一场底层材料的战略博弈。
你们怎么看磷化铟的国产替代进程?评论区聊聊。点赞转发,让更多人看到这场藏在光模块背后的“材料战争”。