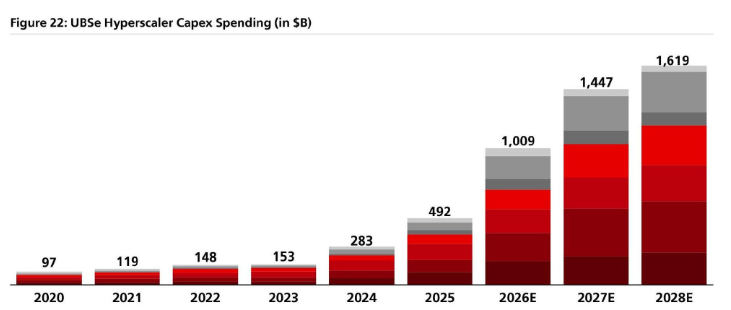
瑞银最新测算把2027年全球AI资本开支预期拉到了约1.4万亿美元,2026年接近1万亿。2025年这个数字是5060亿美元,两年时间翻接近三倍。
拆开结构看,问题不在总量,在分配。2025年内存占AI总资本开支的14%,2026年升至37%,2027年达到64%。内存相关开支从710亿美元飙升至2027年的9230亿美元,其余AI相关成本反而从6310亿回落到5250亿。
2027年内存成本的增量将超过AI资本开支的全部净增量。也就是说,其他所有环节——GPU、网络设备、数据中心土建、电力配套——加在一起,净支出是往下走的。AI投资的扩张,正在变成内存采购的扩张。
这件事对宏观的影响需要单独拎出来。瑞银明确指出,由价格上涨驱动的支出增长,对美国实际GDP的拉动相当有限,本质上是在做收入和利润向亚洲内存厂商的转移。英伟达GB200机架内存占物料成本5%到10%,到VR200这一比例跳到25%到30%,成本涨幅435%。谷歌供应链高管公开说,高性能内存已占单台AI服务器物料成本的约75%。
我的判断是,AI资本开支的叙事需要换一个坐标系。过去两年市场看的是“谁买卡多”,接下来要看的是“谁在给内存涨价买单”。这个买单方,短期是云厂商,中期会传导到AI应用层。
如果AI投资的钱越来越集中流向存储芯片,你还认为当前AI板块的估值结构是合理的吗?评论区说说你的看法。