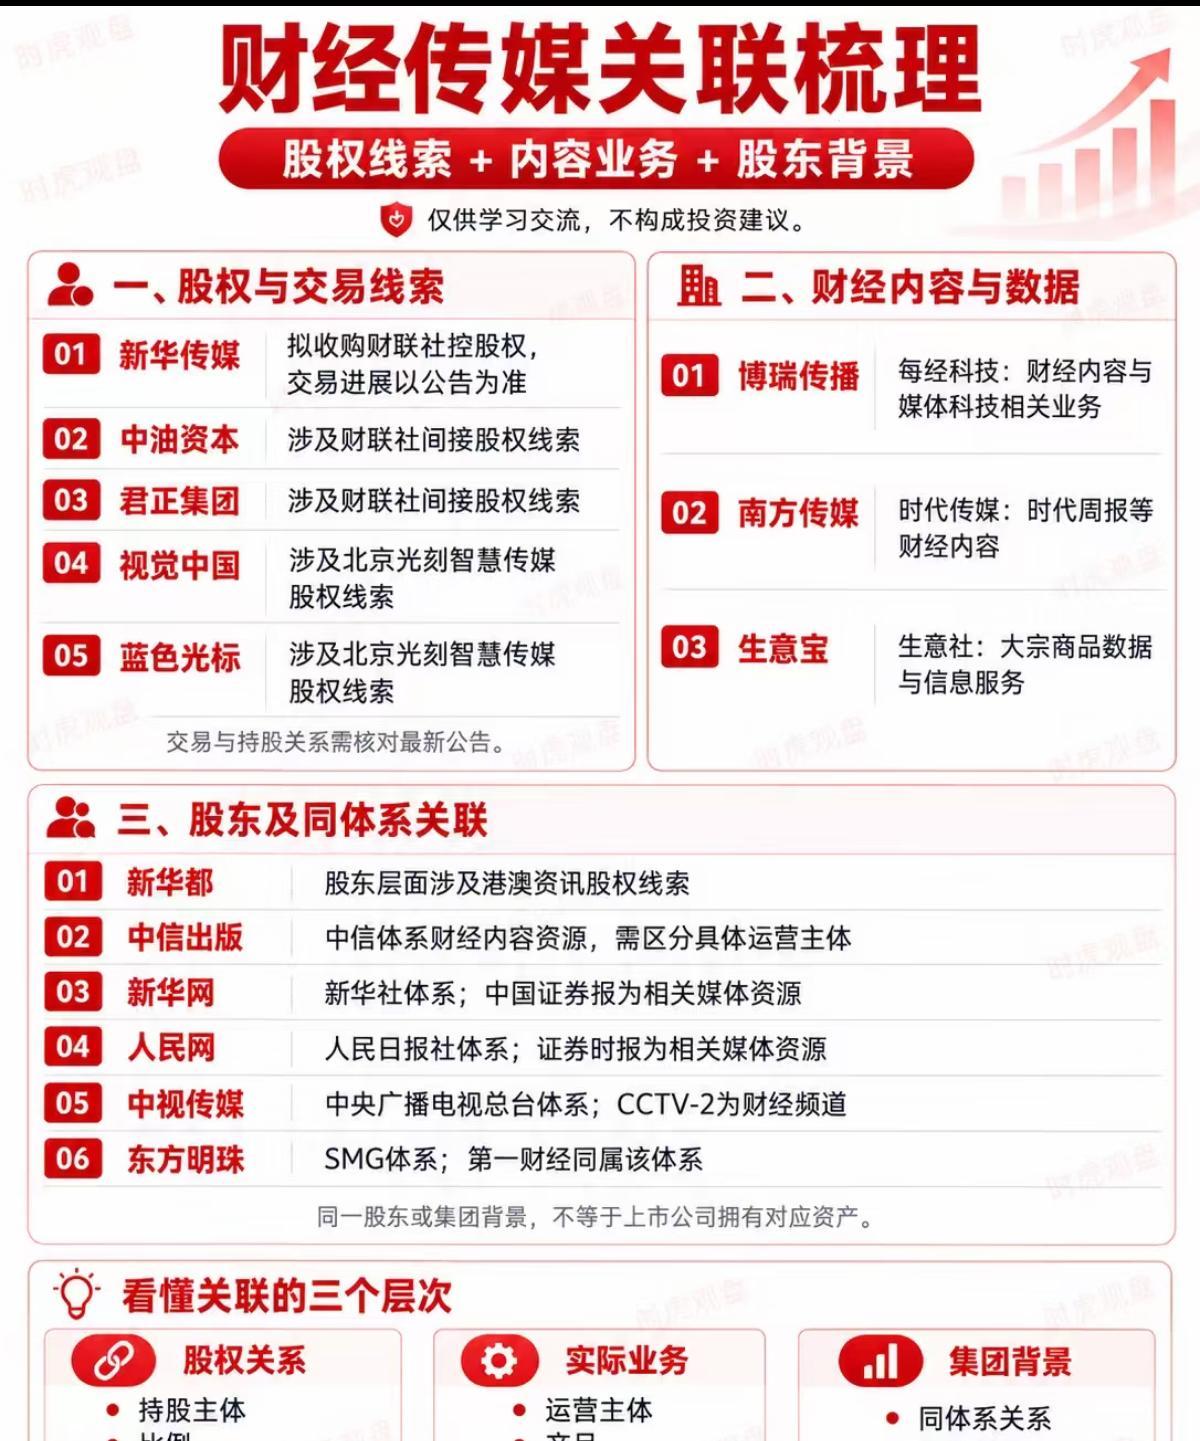
风口悄然切换,财经传媒,容易被混淆的一条细分赛道!
市场从来不缺风口,缺的是能把风口看明白的人。
当AI、硬科技等热门方向轮番活跃时,财经传媒这条相对冷门的细分赛道,也开始进入投资者视线。问题随之而来:只要股票名称、股东背景或公告内容里出现“传媒”“财经”等字样,资金就可能迅速把它们归到同一个概念里。
热度一上来,很多人只看见了“传媒”两个字,却没继续追问:这家公司到底做不做财经内容?有没有真实的数据业务?相关资产究竟属于上市公司,还是只和大股东、母集团存在关系?
这几个问题,恰恰决定了概念和业务之间的差别。
财经传媒并不是一个边界特别清晰的单一行业,放在资本市场里,大致能看到三种不同情况。
一种是直接发生了股权层面的动作,比如收购、参股,或者通过资本运作与相关财经媒体、数据平台建立联系。这类公司往往容易获得市场关注,因为一纸公告、一次并购,就可能成为短期行情的催化剂。
但资本动作不等于业务已经成熟,交易能不能完成,资产能不能真正并表,后续能不能产生稳定收入,都需要时间验证。公告里的计划和报表里的业绩,中间还隔着一段不短的路。
另一种是真正把财经内容或数据服务做成日常业务,公司可能生产财经新闻、行业资讯、研究报告,也可能提供大宗商品数据、金融信息和相关分析服务。这些企业的价值,更多来自持续经营,而不是某一条消息带来的情绪刺激。
还有一种情况最容易被误读:上市公司与财经媒体或数据机构属于同一集团,或者大股东在相关领域拥有资产。表面看起来关系密切,但这些资产并不一定归上市公司所有,相关业务也未必会给上市公司带来收入。
同一集团,不等于同一家公司;股东有关联,也不代表上市公司已经拿到了相关资产。很多概念炒作,就是从这一步开始跑偏的。
顺着产业链往下看,财经传媒内部的分工其实很明显。有的企业擅长并购整合,市场关注点集中在资本运作;有的企业长期做内容采编,靠财经新闻、行业资讯和研究服务积累用户;还有企业专注数据加工,为金融机构、产业客户或投资者提供商品、市场和金融信息。
内容生产、数据服务、资本运作,看上去都能被贴上“财经传媒”的标签,收入来源却完全不同,商业模式也不能混为一谈。
二级市场对这类题材的反应,往往很快,一个并购消息、一项合作计划,甚至一条市场传闻,都可能让相关个股迅速升温,板块短时间内出现明显异动。情绪最热的时候,投资者容易只盯着想象空间,忽略公司原本的主营业务。
可等到热度退去,分化通常来得也很快,没有真实业务支撑的标的,行情可能冲得急、跌得也快;真正拥有稳定内容生产能力、数据产品和客户基础的企业,走势未必最刺激,却更容易经受时间检验。
这也是财经传媒题材最需要警惕的地方:它天然带有事件驱动属性。资本消息能快速点燃预期,但预期不能直接变成利润,集团背景也不能自动变成上市公司的资产。
投资者面对这类机会,不必一听到“概念”就全盘否定,也不能看到股价异动就跟着追涨。真正要查清楚的,是相关业务是否属于上市公司,是否已经落地,能否形成收入,未来又有没有持续增长的可能。
说到底,风口只能把企业推到聚光灯下,真正决定它能站多久的,还是业务本身。概念退潮之后,留下来的往往不是最会讲故事的公司,而是那些确实有内容、有数据、有客户、有收入的企业。
风险提示:本文仅作行业观察和信息交流,不构成任何投资建议,股市有风险,投资需谨慎。