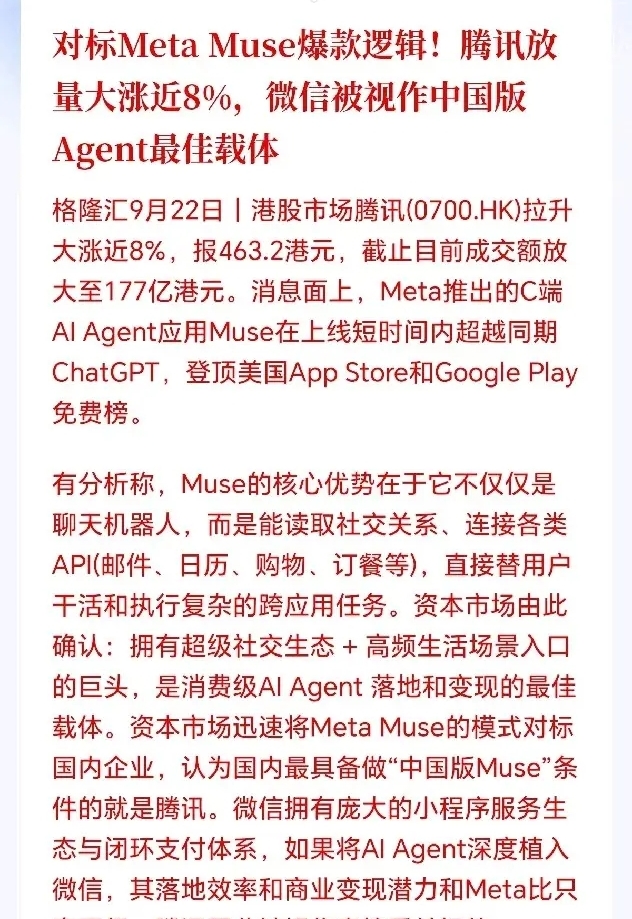
先说说Meta的Muse到底凭什么火。如果只是多了一个聊天的机器人,资本市场断然不会这么激动。Muse的核心杀手锏在于它不仅能聊天,还能“干活”。它能读取社交关系,连接邮件、日历、购物、订餐等各类API,直接替用户执行复杂的跨应用任务。说白了,它从一个“动嘴的嘴炮”,进化成了“跑腿的管家”。
腾讯控股(0700.HK)就用一根大涨近8%、成交额爆量至177亿港元的阳线,给市场讲了一个新逻辑。不为别的,就因为大洋彼岸的Meta搞出了一个叫Muse的C端AI Agent,短时间内在美国霸榜,直接让资金闻风而动,盯上了“中国版Muse”的最佳载体——微信。
顺着这个逻辑,为什么资金会迅速把目光锁死腾讯?因为做Agent,最缺的从来不是大模型技术,而是高频的生活场景和闭环的生态。微信庞大到令人发指的小程序服务生态,加上无孔不入的支付体系,本身就是现成的API集合体。如果把AI Agent深度植入微信,它不需要去外部找什么订餐软件、买票接口,微信内部早就把这些活干完了。Meta还要满世界找合作方接API,腾讯在自己的一亩三分地里就能闭环。
所以,这事对腾讯到底是利好还是利空?答案是明确的:长期利好,但绝非一蹴而就。
从基本面看,这毫无疑问是长期利好。微信拥有中国互联网最顶级的流量入口,AI Agent一旦落地,将彻底颠覆现有的流量分发逻辑。以前用户点外卖、买车票需要自己去翻小程序、填信息,未来可能只需要一句语音指令,AI在后台就跨应用把事办妥了。这意味着微信从“连接人与信息”升级为“替人执行任务”,商业变现的天花板被再次大幅拔高。
但是,客观来看,狂欢背后也要留几分清醒。资本市场最擅长的就是“炒预期”。Meta在海外跑通了模式,不代表微信AI Agent明天就能全面上线并贡献利润。背后还有算力成本的平衡、用户隐私的合规红线,以及生态内各方利益分配等一堆硬骨头要啃。
总结来说,腾讯这次大涨,是资金在提前定价微信生态在AI时代的巨大潜能。逻辑很顺,空间很大,属于实打实的长期价值重估。但这杯羹得慢慢熬,属于一场持久战。对于投资者而言,看清大趋势是对的,但盲目追高、指望立刻兑现所有业绩,那就有些脱离现实了。