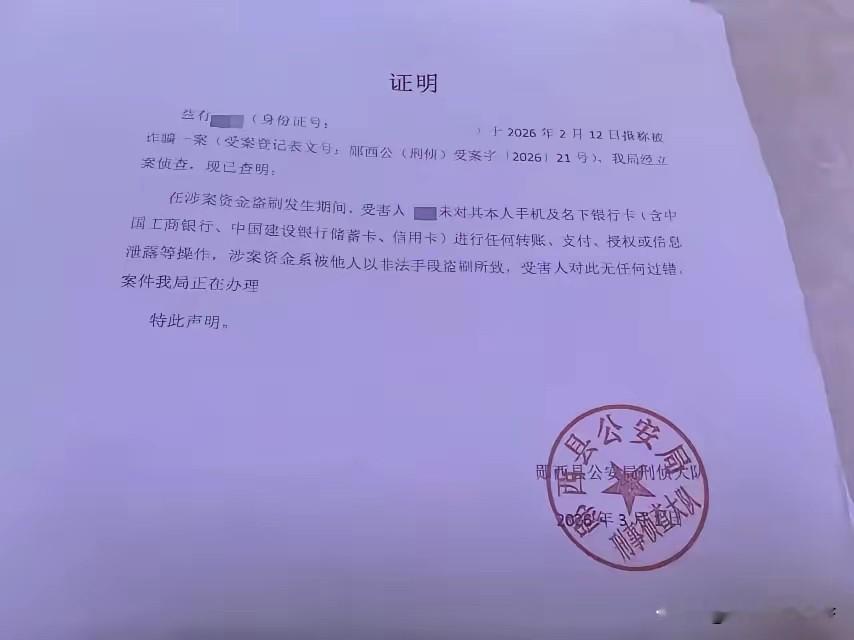
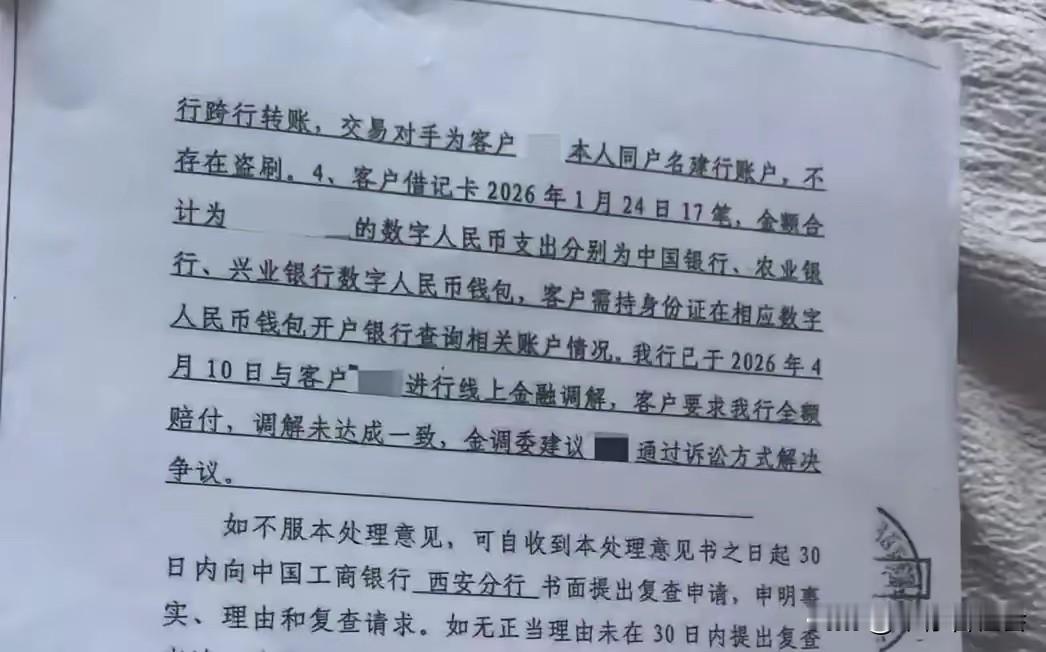
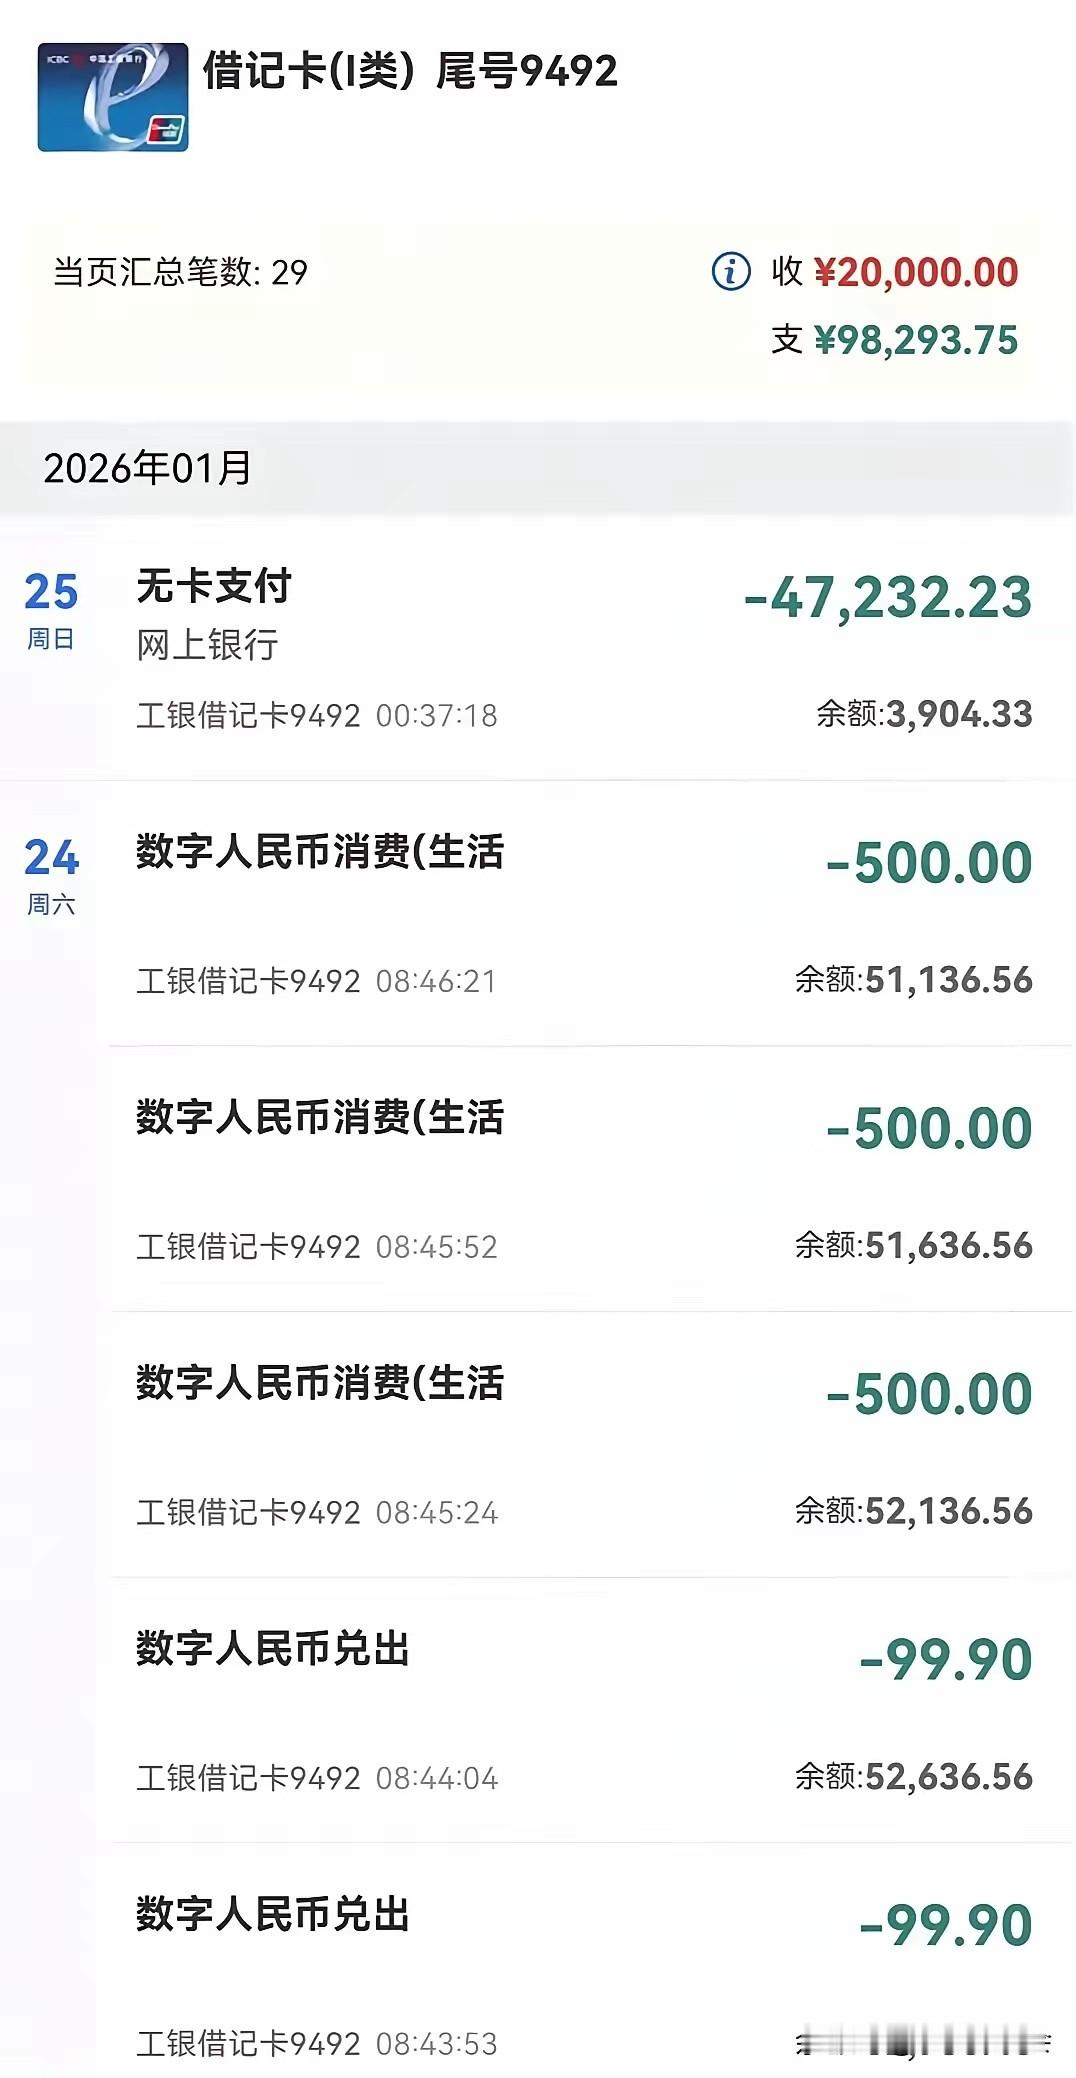
“银行闹大了!”陕西,男子妻子患癌急需用钱买药,查账时却傻了,工商银行卡里8.2万余额只剩不到4000元。卡就在身上,钱却在一日早上7分钟内被分批转走:17笔“数字人民币兑出”加上多笔银联消费,次日凌晨又有一笔4.7万元的境外“无卡支付”。女子称自己从未开通数字人民币,手机没有任何操作,连短信提醒都没收到一条。警方立案后出具证明,明确男子“未进行任何转账、支付、授权或信息泄露操作,对此无任何过错”。然而工商银行回应:公安的无责证明“仅用于刑事立案,不能直接作为划分民事赔偿责任的依据”,建议走诉讼!
周先生每个月雷打不动扣着3块钱短信服务费,20多笔交易却一条通知都没来。这3块钱买的是什么。买的是银行对储户资金异动的知情权保障。钱被搬空了,银行的“眼睛”全程闭着,事后却告诉储户:你得自己去法院告我们。
银行这套说辞的逻辑裂缝,大到能塞下一辆卡车。公安说当事人无责,银行说这证明只用于刑事立案。翻译成大白话就是:我们承认你清白,但这不影响我们暂时不赔。
可问题是,谁来证明储户有过错。法律早就把举证责任压在了银行肩上。最高人民法院关于审理银行卡民事纠纷案件若干问题的规定第七条写得清清楚楚:发生伪卡盗刷或网络盗刷,借记卡持卡人请求发卡行支付被盗刷存款本息并赔偿损失的,人民法院依法予以支持。
这条规定适用的正是周先生这种情况。所谓网络盗刷,就是他人盗取并使用持卡人银行卡网络交易身份识别信息和交易验证信息进行网络交易,导致账户发生非因本人意思的资金减少。
数字人民币钱包在周先生不知情的情况下被开通,银行卡被绑定,钱被“兑出”——这不是盗刷是什么。
银行还搬出银联的说法:5.7万余元是通过客户手机号验证支付的。这句话表面在陈述事实,实际在暗示储户泄露了验证信息。可公安机关的证明已经白纸黑字写明:周先生未进行任何信息泄露操作。银行拿一个“手机号验证通过”的技术记录,就想把锅甩回给储户,这招太老了。
2023年江西萍乡就有过几乎一模一样的案子。廖某的身份信息被冒用,在省外注册了数字人民币App账户,银行卡被非法绑定,4.4万余元分18笔被盗刷转出。法院怎么判的?银行承担80%赔偿责任。
法院的理由很直接:银行不能证明数字钱包是廖某注册的,也不能证明绑卡是本人或授权操作,这说明银行在绑定数字钱包时的身份验证存在漏洞。身份验证有漏洞,损失银行就得扛。
周先生这个案子,情节更恶劣。7分钟内17笔数字人民币兑出,连短信都不发一条。银行的“实时监控防范风险”在哪里。发卡行对未授权交易负有先行赔付的责任,未及时发送交易提醒还要承担举证不能的后果。
银行那句“公安认定当事人无责不代表银行担责”,听起来是在讲法律程序,骨子里是在赌一件事——赌储户耗不起。妻子患癌等着钱买药,打官司要时间、要精力、要律师费。银行体量摆在那里,法务团队养着,拖得起。周先生拖得起吗。
这不是银行第一次这么干。2025年南宁一位储户的卡在台湾被伪卡盗刷,银行二话不说先行冻结、配合处理,法院判了银行全额赔偿。同样的事,到了周先生这里,银行的态度就变成了“请你去起诉”。区别在哪。区别在于南宁那笔钱银行主动认了,而周先生这笔钱,银行想让他自己扛。
数字人民币推广是大方向,这没错。但推广过程中身份验证机制的漏洞、异常交易的实时拦截缺位、短信通知的形同虚设,这些技术短板不该由储户来买单。银行不能一边享受数字金融的红利,一边把风险全转嫁给最没有议价能力的普通人。
周先生妻子患癌,8万多块钱是救命钱。银行账户的安全保障义务不是写在合同里的摆设,更不是出了事就让储户“走诉讼”的免责通道。公安的证明也许不是民事赔偿的终局判决书,但它已经说明了一个最基本的事实:钱不是周先生转的,人不是周先生授权的。
银行如果连这个事实都要用“程序问题”来搪塞,那这3块钱的短信服务费,收的到底是什么。
来源:新浪财经《男子约8万元存款疑遭盗刷,包括4.7万元的境外无卡支付,要求银行赔偿!银行:公安机关认定当事人无责不代表银行担责,需司法裁决》,2026年9月22日