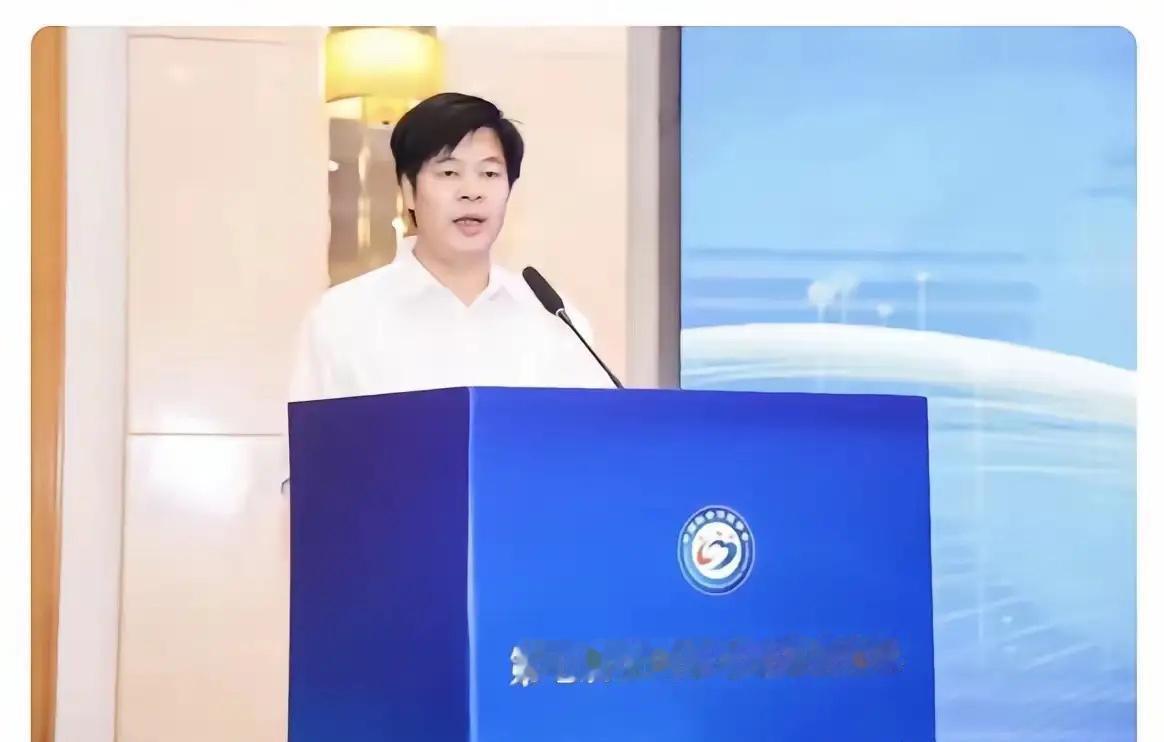
第七届全国养老金发展论坛9月19日在北京开完了,郑功成当着两百多位人社部门、高校和金融机构代表的面,把话说得很直:养老保险不是工资延期支付,是国家信用托底的公共品,改革方向就四个字,补低扶弱。这话听着简单,分量却重。现在参保人数已经10.76亿,领钱的有3.4亿,盘子这么大,但不同群体之间待遇差得不是一星半点,占大头的居民养老金根本兜不住基本生活。
有人觉得,养老金不就是年轻时交上去、老了再拿回来吗?跟存银行差不多。这个想法听起来挺合理,但在这次的论坛上,郑功成把话讲得很直:养老保险不是工资的延期支付,是国家信用在背后兜底的一件公共品。
什么意思?说白了,你交的养老金,不是锁在保险柜里等你老了再原封不动还给你。它是当下正在工作的年轻人交的钱,直接发给了今天已经退休的老人。等你老了,下一辈年轻人交的钱,再来养你。这是一个代代相传的循环,不是个人存折里的数字游戏。
搞清楚了这一点,就能理解为什么养老金在不同人手里差距那么大。城镇退休职工每月平均拿到的养老金,是城乡居民的十几倍。同样辛苦了一辈子,一个每月到手近四千块,另一个手里只有不到三百块。三百块能干什么?在城里可能吃几顿饭就没了。放在农村,勉强够买粮油,但水电费、医药费一压上来,立刻就捉襟见肘。
有人可能会说,那当年多交点不就行了?道理没错,但现实是,绝大多数参保的农村居民,每年缴的是最低档的两百块。选择最低档,不是因为他们不懂得“多缴多得”的道理,而是眼下的收入摆在那里,交不起。
这就形成一个循环:收入低,只能按最低档缴费;按最低档缴,个人账户积累少得可怜;积累少,老了以后到手的养老金自然微薄;拿得少,晚年生活就只能继续勒紧裤腰带。
所以问题不在于“你年轻时不够努力”或者“你当年不该选最低档”,而在于这套制度最初的设计里,有没有给最需要帮助的那群人留出一条体面的出路。
郑功成在论坛上还点出一个现实:拿居民养老金的那部分人,靠这笔钱根本撑不起老年生活。这话不是危言耸听,去农村走一趟就明白了。很多老人到了六七十岁,依然要下地干活,不是闲不住,是停不下来。一停,收入就断了。农村老人普遍面临“三不敢”——不敢消费、不敢看病、不敢歇着。
这三个“不敢”,年轻人听了可能觉得心酸,但老年人说出来的时候语气往往很平静。因为对他们来说,这就是过日子。菜自己种,能省则省;小病扛着,扛不过去才去镇上的诊所;七八十岁了还在地里弯着腰,不是因为热爱劳动,而是因为不劳动就没有额外的收入来源。
那这跟年轻人有什么关系?
关系大了。年轻人看着自己的父母或者祖父母,每月只有那点养老金,心里很清楚一件事——自己将来也得靠攒钱养老,光靠社保靠不住。于是拼命存钱,不敢花钱。钱存得越多,市场上流通的就越少。消费起不来,企业的日子就难过,就业机会就变少,年轻人收入更低,就更不敢花钱。一个闭环就这么形成了。
往大了看,养老金不只是一个民生话题,它还是一笔巨大的经济账。老人的口袋紧,年轻人的心理负担重,整个社会的消费活力就会被压住。反过来,如果最底层的那群老人每个月能多拿到一两百块钱,他们马上就把它花出去了——买点肉、添件衣服、去药店拿个药。钱花出去,就变成了小商贩的收入、诊所的流水、超市的营业额,从而形成良性循环。
那差距这么大,该怎么补?
方向其实已经比较清晰了——补低扶弱。不是把高的拉下来,而是把低的提上去。具体怎么做?有人大代表建议过,通过划转国有资本收益、拓宽资金来源,分阶段把农民养老金逐步提高到每月一千元。也有人建议,养老金全国统筹要加快推进,让钱从富余的地方流向紧张的地方,让所有人老了以后都有基本的保障。
这些建议能不能马上落地,是另一个层面的问题。但方向本身是有共识的——制度不能只奖励缴得多的人,它还必须照顾到那些缴得少、甚至几乎缴不起的人。因为养老保险从诞生之日起,就不是一门生意,它是一张网,兜住那些独自站不稳的人。
你今天交的钱养了上一代人,下一代人交的钱会来养你。只有这条链子不断,每个人的晚年才有最基本的保障。
信息来源:
凤凰网2026/09/20——郑功成:应确立补低扶弱、缩小差距的公共养老金政策取向
文|扶苏
编辑|南风意史