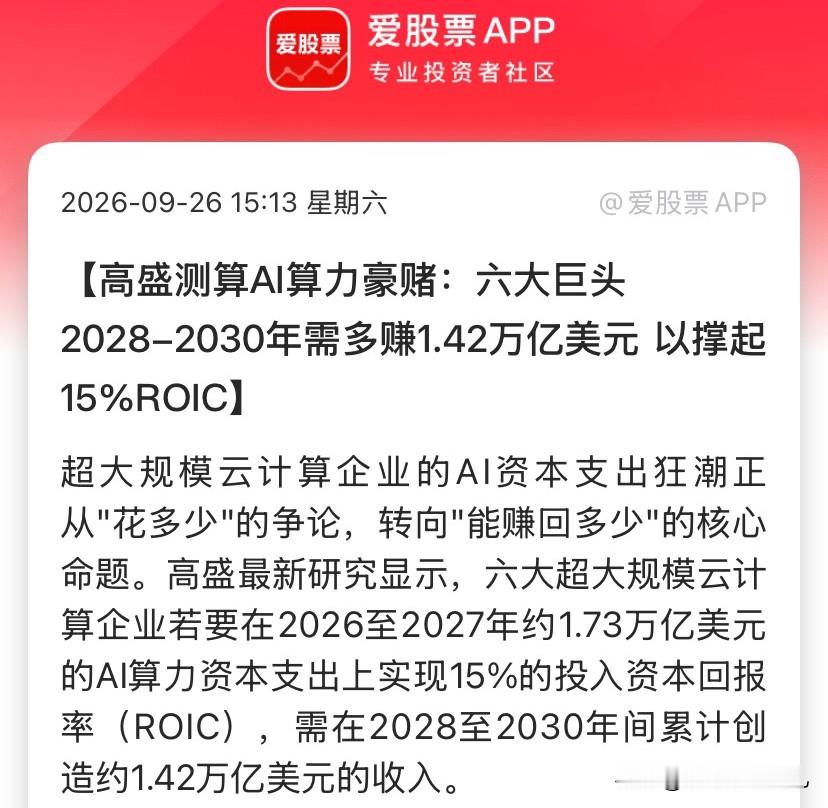
高盛周末甩出一张算力"成绩单":1.73万亿砸下去,要赚回1.42万亿——下周开盘,AI算力链可能要换个炒法了。
周六刷到高盛这份报告,我第一反应不是"又一个万亿数字",而是:华尔街终于开始认真算账了。
过去两年市场吵的是"到底要花多少钱",高盛直接把话挑明——六大云厂商(谷歌、微软、亚马逊、Meta、甲骨文、连SpaceX都算进来了)2026到2027年要砸1.73万亿美元建AI算力,想拿到15%的资本回报率,2028到2030年必须多赚1.42万亿美元。换算成大白话:每建1吉瓦算力,每年得产出116亿美元收入,才算不亏。
先看信息面——这不是空喊,手里真有订单。
高盛敢这么算,底气来自一组硬数据:截至2026年二季度,AWS、Azure、谷歌云三家合计积压订单已经堆到1.69万亿美元,同比暴增152%,比年初翻了1.5倍。谷歌云单季收入增速82%,Azure 43%,AWS 37%,公有云整体增速冲到45%以上还在加速。
1.69万亿在手订单 vs 需要挣1.42万亿增量收入——订单已经把目标覆盖了。这才是这份报告最狠的地方:不是画饼,是拿着合同在算账。
再看资金面——水面下的暗线比明账更吓人。
高盛自己都承认,这3万亿美元的表外承诺(租赁、SPV、第三方算力许可)压根没算进ROIC的分母里。什么概念?真实的资金压力比报表上大得多。
再看英伟达那边:供应链和产能承诺从上一年的1190亿美元直接拉到2790亿美元,翻倍都不止,等于提前把台积电产能、HBM高带宽内存、电力指标全锁死了。黄仁勋更硬气,2027年初服务器整机直接涨价15%以上——典型的卖方市场,供不应求。H100一年期租约价格从去年低点每小时1.7美元涨到2.35美元,涨了近40%,所有按需容量全部售罄。
政策面的变量在国内。
字节明年AI芯片需求约150万片(H20等价),但受出口管制最多只能买30万片N卡,剩下120万片缺口全靠国产填。高盛刚出报告说中国半导体自主化加速,2030年资本开支可能冲到820亿美元。这个缺口,就是国产算力链未来两年最硬的逻辑。
催化在哪?映射到什么方向?
这份报告周末刷屏,最大的催化不是数字本身,而是市场叙事的切换——从"capex焦虑"转向"订单验证"。高盛用1.69万亿积压订单给第二阶段投资做了背书,下周开盘,算力链的估值逻辑可能从情绪驱动切到业绩兑现驱动。
方向上,最直接受益的是光模块:高盛刚恢复覆盖中际旭创A股,首次覆盖H股直接给目标价3267港元,潜在涨幅超171%。上半年中际旭创加新易盛两家净利合计超210亿,1.6T光模块加速量产。再往下看,液冷服务器三季度验证订单、四季度批量交付,是下一个业绩兑现节点。
最后捋一遍这条链到底谁在赚钱——
最上游是InP磷化铟衬底,现在还捏在住友电工、JX金属手里,国产正挤在高规格验证窗口;再往下是高速EML光芯片,源杰科技这类公司在啃最难的硬骨头;然后是1.6T光模块整机,中际旭创、新易盛、华工科技、光迅科技已经在数钱;再往下是高速PCB的激光钻孔设备,大族数控上半年营收翻倍、净利涨263%;最后是液冷散热和数据中心运营,三大云厂商1.69万亿积压订单就是最终买单方。
高盛这道算术题真正的瓶颈在哪?不在算力建不建得起来,而在1.42万亿的增量收入能不能被AI应用真正消化——GPU降价压力已经露头,3万亿表外承诺才是悬在头顶的那把剑。你手里的标的,是真拿到了云厂商的订单开始放量,还是只蹭了"AI算力"四个字的概念?答案决定这轮你吃的是业绩兑现的红利,还是capex退潮后的接盘。
声明:以上内容仅为个人学习交流,不构成任何投资建议。股市有风险,入市需谨慎。文中数据来源于高盛研究报告及公开披露信息,据此操作风险自担。
AI算力 高盛报告 光模块 云计算 A股下周策略 国产替代 中际旭创AI算力行情 AI业绩 股票财经 股票交流