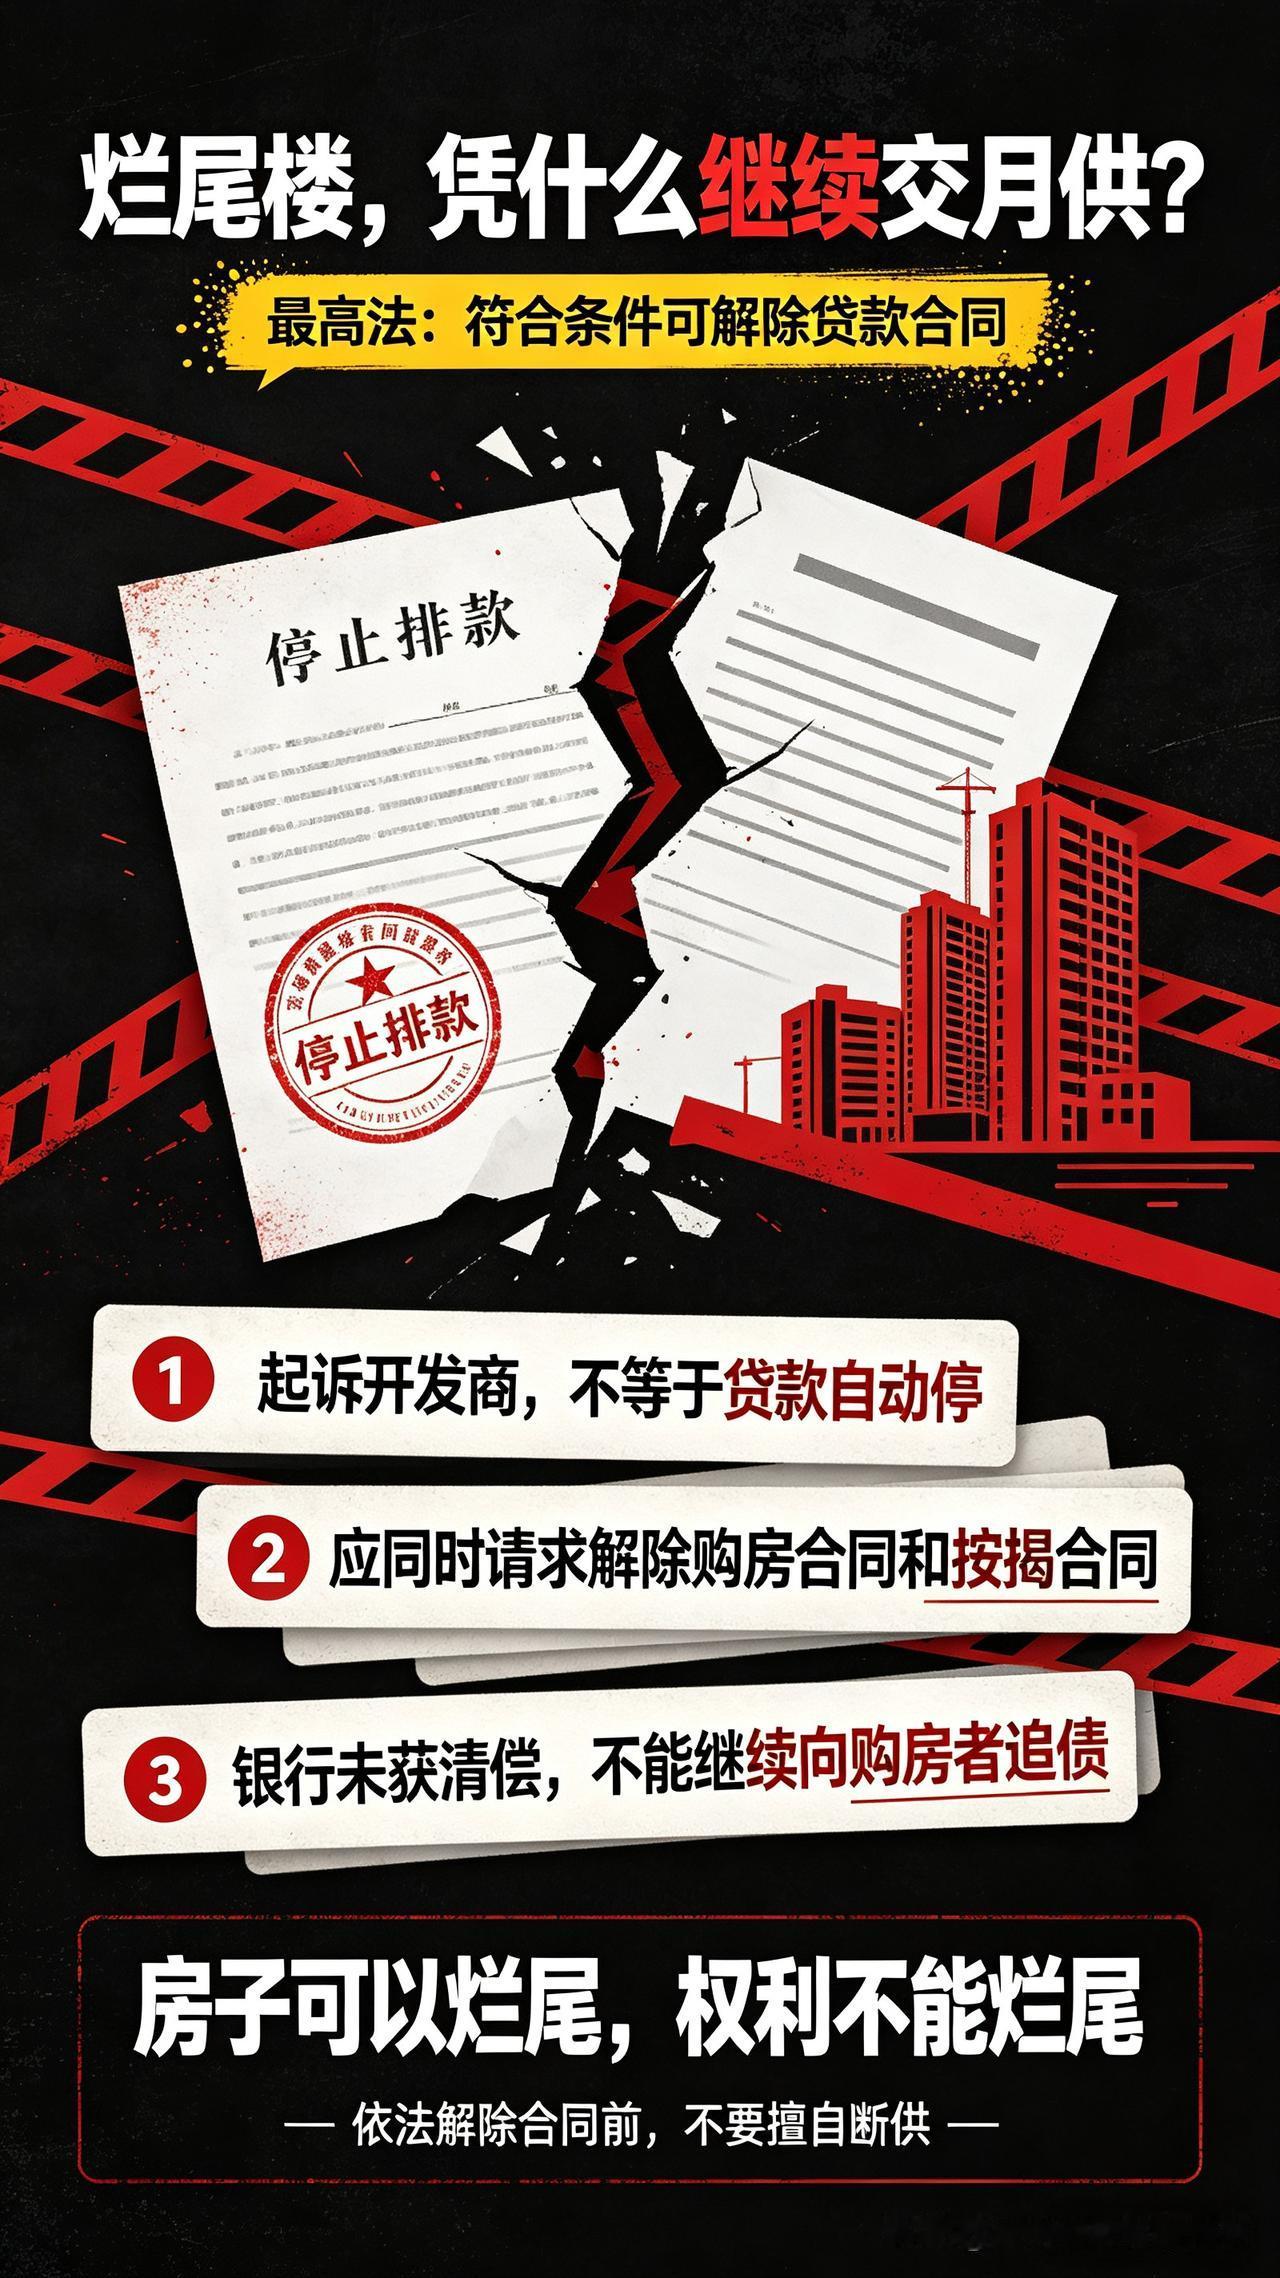
大快人心!最高法新规落地:房子烂尾,不用再白还月供!普通人终于赢了
一直以来,楼市里最扎心、最无解的难题,莫过于楼盘烂尾,月供不止。
很多买房人耗尽积蓄掏空首付,背负几十年房贷,最后房子停工烂尾、遥遥无期,可银行月供一分不能少。断供怕征信拉黑、连累家人,不断供就是无底洞式持续亏损,这也是无数刚需购房者的绝境。
今天我想结合最高法最新重磅新规,和大家深度聊透这件事:烂尾楼到底要不要还月供?普通人如何合法止损、保住征信?
先看一个真实的胜诉案例。盐城一对夫妻2021年入手一套期房,首付43万、贷款75万,兢兢业业还贷数年,累计偿还本息19万。结果开发商直接停工摆烂,约定交房时间彻底违约,房子彻底烂尾无法交付。
最不公平的点就在这里:开发商违约、工地停摆,最后买单的却是普通购房者。无数人疑惑:我一套没拿到的房子,凭什么背负终身债务?
过去很多人不敢断供,核心顾虑就是征信逾期、沦为失信人员。而根本原因,是绝大多数人不懂买房的双重合同逻辑:我们买房签了两份独立合同,一份是和开发商的购房合同,一份是和银行的按揭合同。
以往只起诉开发商解除购房合同,贷款合同依旧生效,月供必须继续还,这也是很多维权失败、白白亏损的核心原因。
但现在,时代彻底变了!
9月4日最高人民法院正式印发房企破产案件最新纪要,一锤定音,彻底改写烂尾购房者的维权规则,这也是今年楼市对普通人最友好的兜底政策。
新规明确核心原则:房屋彻底烂尾、无交付可能,购房合同依法解除后,房贷合同的借款目的彻底落空,购房者有权同步解除按揭贷款合同。
简单直白翻译:
✅ 房子烂尾交不了,剩余房贷不用购房者还
✅ 已还月供、首付可依法申请开发商退还
✅ 银行未收回的债权,由开发商承担,不牵连购房者
盐城这对夫妻正是吃透了新规逻辑,没有盲目断供,而是同时起诉开发商+银行,要求同步解除两份合同。一审胜诉、二审维持,彻底摆脱月供债务,为所有烂尾业主打了样板胜仗。
不过我必须客观提醒大家,新规兜底,但绝不等于随意断供,这是很多人最大的误区!
新规没有开放“无条件停贷”的绿色通道,有两个核心前提:
1、楼盘彻底停工、无复工续建可能,确定无法交付;
2、必须走司法程序,凭法院判决解除双合同,私自断供依旧会逾期上征信。
当下楼市正在全面进入保交付、风险出清阶段,828新政叠加最高法新规,楼市底层逻辑彻底重塑:
不再是购房者兜底市场风险,而是谁违约、谁担责。
以前买房人承担所有烂尾风险,现在司法体系站在刚需这边,杜绝“房财两空+终身负债”的悲剧。
但最后也要理性说一句:胜诉不代表立刻回款。开发商破产后资产清算需要周期,首付和已还本息回款会有滞后,但至少甩掉了终身房贷包袱、保住了征信、终止了持续亏损。
楼市从不缺套路,缺的是公平。房子可以烂尾,但普通人的合法权利绝不烂尾!
🔥话题探讨:你身边有烂尾楼业主吗?你觉得新规能彻底解决购房者的维权难题吗?
楼市规则 期房烂尾维权 住宅品质解读 烂尾楼 楼市杂谈 民生