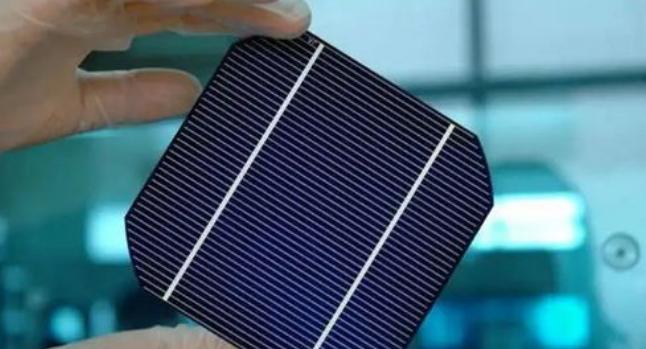
一块不到指甲大小的硅片,如何控制整个数字世界?
芯片涨价,很多人会盯着GPU、内存和晶圆厂,却很少有人想到,真正卡住整个产业链的,可能只是一块直径300毫米、厚度不到1毫米的硅片。
9月23日,中国台湾传出消息,12英寸抛光硅片的新合约报价上涨40%以上,部分二线客户的涨幅甚至超过50%。这不是黄金,也不是稀土,而是一块看起来普通、实际却极难制造的圆形硅片。
手机里的处理器、电脑中的存储芯片、汽车上的智能驾驶系统,以及云端运行的大模型,最终都要从它身上“长”出来。没有硅片,后面的光刻机、蚀刻设备再先进,也只能停在那里干等。
一块合格的12英寸硅片,远没有看上去那么简单,高纯度多晶硅要先被熔化,再通过直拉法制成接近完美的单晶硅棒,之后还要经过切片、研磨、抛光和外延生长等环节,最后厚度控制在约0.7毫米。
整个过程中,哪怕出现极细微的晶体缺陷,或者混入一颗肉眼看不见的杂质,都可能在后续数百道芯片制造工序中被放大,导致良率下降。对晶圆厂来说,硅片不是普通耗材,而是决定产线能不能顺利运转的地基。
过去几年,这个行业一直有些尴尬,芯片设计公司毛利率动辄达到60%,高端AI芯片更是一片难求,可硅片厂却常常陷在低价竞争和压价换量中,产业链最上游,反而没有拿到与重要性匹配的话语权。
2026年,局面突然变了。
AI服务器正在大规模扩张,而它对硅片的消耗量约为传统服务器的3.8倍,与此同时,高端DRAM存储芯片和AI逻辑芯片也在同步增加产能,12英寸硅片的需求被快速推高。
芯片大厂的动作已经说明问题,全球第二大存储芯片厂商美光拿出5亿美元,入股中国台湾硅片企业环球晶圆,并签下长达10年的供应协议。过去大家争的是设计能力、先进制程和封装技术,现在竞争已经一路追到了材料端。
全球硅片市场集中在信越化学、胜高、环球晶圆、世创电子材料和SK Siltron五家企业手中,12英寸硅片前五大厂商的市场份额达到81.5%。这意味着,少数企业的产能变化,就可能影响全球芯片行业的节奏。
更麻烦的是,硅片产能不是说加就加。新建一条12英寸产线,从设备采购、厂房建设到工艺调试和稳定爬坡,通常需要18至24个月,投入更是动辄几十亿元,就算今天决定扩产,也很难立刻解决眼前的缺口。
目前,海外巨头中只有环球晶圆有较大规模的扩产安排,但新增产能要到2028年以后才可能释放。瑞银预计,12英寸晶圆产线利用率会从2026年的84%,升至2028年的99%。如果扩产速度跟不上,2029年全球可能出现明显短缺。
真正的变量,还在中国大陆。
长期以来,中国大陆12英寸硅片国产化率大约只有15%至20%,高端产品对外依赖较强。不过,几家企业正在加速补课。西安奕斯伟在2026年6月实现单月产销突破100万片,武汉第三工厂主体已经封顶。
沪硅产业联合上海国资增资114.48亿元,推动产能和工艺升级;TCL中环则投入119.6亿元,在深圳建设月产能70万片的12英寸大硅片项目。
按照规划,三家头部企业远期有效产能合计将超过每月300万片,国产自给率有望从不足两成提高到35%以上。中信证券测算,2026年中国大陆12英寸晶圆产能将达到每月321万片,占全球总产能约三分之一。
这不只是企业扩产,更关系到整个芯片产业能不能把主动权往前挪一步。过去,大家总说“卡脖子”卡在先进设备和核心技术上,如今看,材料供应同样可能成为产业发展的硬约束。
硅片涨价,最终也不会只停留在上游合同里。材料价格上涨,会传导到晶圆代工;代工价格上调,又会推高芯片成本,最后反映到手机、电脑、智能汽车和各类电子设备的售价上。
晶合集成已经发出涨价通知,从2026年6月1日起,代工价格上调10%。如果这一趋势延续,2027年终端产品出现一轮集中提价,并不是没有可能,到那时,消费者感受到的或许不是“硅片涨了”,而是换手机、买电脑和买车都更贵了。
从出货数据看,需求确实正在回暖,2026年第二季度,全球硅片出货量达到35.73亿平方英寸,同比增长7.4%,相比2024年的低谷明显反弹。
问题在于,需求曲线已经陡然向上,供给却很难在短时间内同步增加,AI算力竞赛越激烈,服务器和存储芯片扩张越快,对硅片的依赖就越重。看似不起眼的材料,正在重新拿回定价权。
说到底,AI再聪明,大模型再强,也必须落到真实的芯片和设备上;而芯片的起点,仍然是一块薄薄的硅片。数字世界看起来悬浮在云端,真正托住它的,往往是最基础、最容易被忽视的那一层。