这轮全球AI浪潮,其实很多所谓的AI科技互联网公司,都在赔钱赚吆喝。而英伟达、三星集团和SK海力士,则是真的把真金白银给赚到手里。
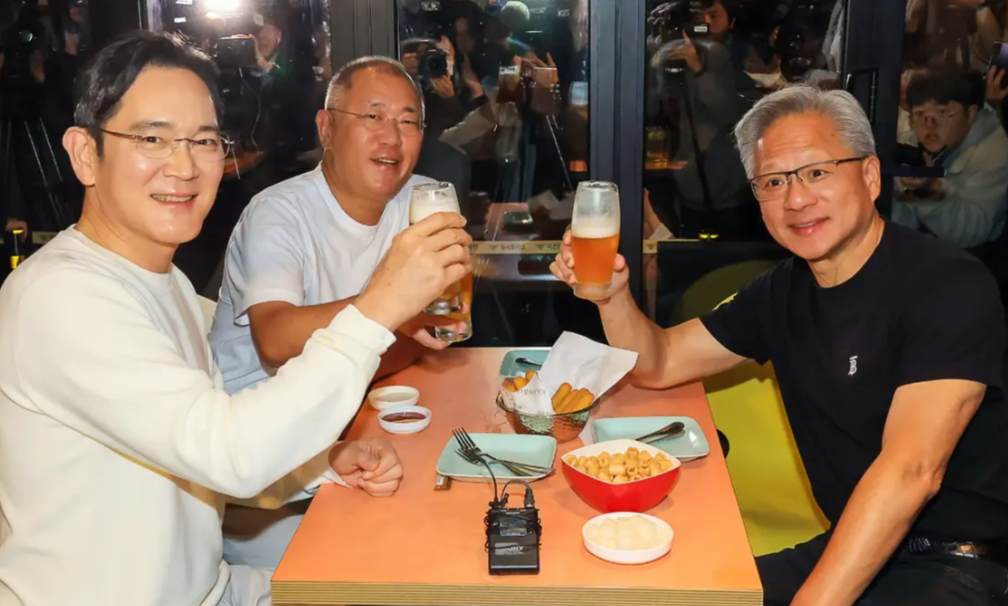
黄仁勋、李在镕、崔泰源,三个月见了两次。
7月旧金山,9月纽约。英伟达、三星、SK海力士,全球AI半导体供应链上最赚钱的三家公司,又坐到一起了。
聊什么?HBM供应,AI基础设施合作。说白了,下一代的定价权怎么分。
英伟达2026财年营收2159亿美元,净利1200亿。三星一季度营业利润涨755%,半导体部门贡献94%利润。SK海力士二季度营业利润涨557%,利润率76%。
三家加起来,占全球AI净利润的67%。这不是产业链,是一条利润高速路。收费站只有三个。
AI芯片跑大模型,要极快地从内存读写数据。HBM通过垂直堆叠DRAM,带宽远超普通内存。没有HBM,GPU就是废铁。
全球能量产HBM的,只有SK海力士、三星、美光。SK海力士2013年就开始跟AMD搞HBM,积累了十几年。三星在HBM3E时代因为良率问题错过整整一代订单,HBM4才追回来。
护城河不是一天挖的,是一代一代堆出来的。
上游赚疯了,下游在亏。OpenAI一季度运营亏损93亿美元,全年现金消耗预计250亿,正向现金流要等2029年。智谱2025年每收入1块,亏12块。
微软、亚马逊、谷歌、Meta四家2026年资本开支逼近7500亿美元。高盛测算,它们要在2028到2030年间创造1.42万亿美元收入,才能让这笔投资回本。
1.42万亿美元,比英伟达全年营收的6倍还多。所以那顿晚餐,他们不需要讨论AI有没有泡沫。
OpenAI在亏钱训模型,云厂商在砸钱建数据中心,都在赌回报能追上投入。
但英伟达、三星、SK海力士不赌。他们卖的是所有赌客都需要的筹码。
筹码的定价权,在纽约那顿饭的菜单上。