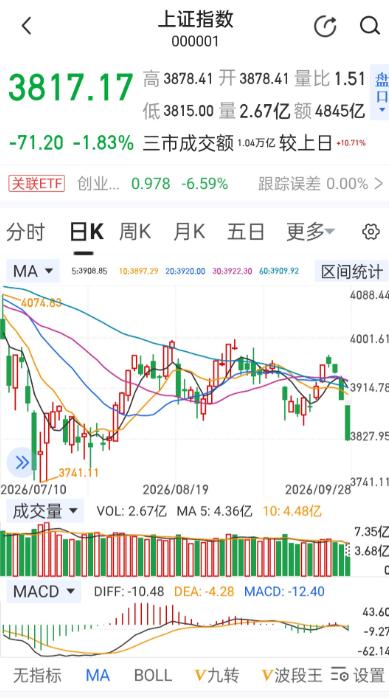
今天节后开盘大跌确实让不少投资者懵圈了,为啥突然大跌,都在找原因。消息面上,上周节前美国跨党派四名议员联合抛出新法案,计划禁止美国联邦政府敏感AI数据中心采购中国制造光收发组件,矛头直指新易盛这类国内光模块龙头企业。
收盘数据摆出来更扎心。上证指数跌1.67%收在3823点,深成指跌3.44%,创业板指暴跌4.53%,科创综指跌4.31%。全市场4554只个股下跌,只有898只翻红,跌停57家涨停仅35家,成交额1.72万亿。通信板块一天跌了7.36%,电子跌4.93%,CPO、光模块、铜缆高速连接这些前期最热的赛道全成了空头案板上的肉。新易盛、中际旭创、天孚通信三巨头一天蒸发市值约1700亿。
大跌的账本,得一笔一笔算清楚。不是光模块一条利空就能把整个科技板块按在地上摩擦的。
美债利率那边先动了手。10年期美债收益率升破5.2%,30年期攀到5.5%,双双创下2007年以来最高。高利率环境对高估值成长板块是分母端的直接压制,全球权益资产都在承压。美伊谈判不及预期,霍尔木兹海峡封锁持续,布伦特原油往100美元上方顶,通胀预期重新升温,市场对美联储进一步收紧的担忧加剧。日韩股市同步大跌,SK海力士、三星电子双双跌近5%,全球科技股都在共振下跌。
国内这边,节前避险情绪叠加三季度末机构调仓。本周只有三个交易日,持币过节的资金集中出逃,该卖的全挤在这几天。季末机构换仓、结算、做净值,波动天然放大。北向资金上周估算净流出70.4亿,灵活型外资净流出39.2亿,避险资金躲进汽车整车、风电、电力这些低位防御方向。
现在说回光模块这条利空。9月25日,四名参议员联合提交了名为S.5548的法案,共和党科宁、麦考密克联手民主党费特曼、加列戈,点名禁止联邦政府在国家安全系统中采购新易盛和中际旭创生产的光收发模块。麦考密克的原话很直白:“对国家安全至关重要的技术,我们不应依赖中国。”
消息传到A股,市场直接按“最坏情况”定价,先砸为敬。1700亿市值一天没了,恐慌盘的踩踏效应比利空本身更狠。
可法案的真实约束范围,和市场的反应之间差着十万八千里。
花旗第一时间出了解读报告,说得很清楚。法案不是针对商业数据中心或AI基础设施市场的全面禁令。两家公司大部分收入来自商业客户,海外业务主要面向AI企业和云服务提供商,大型云厂商和AI基建带来的需求才是它们的主要增长动力,而这些恰恰不在这项立法的直接适用范围之内。花旗的结论:对近期收入的影响预计很小。
法案本身还设了五年缓冲期。从提案到总统签字到落地执行再到全面生效,这个流程至少需要三到五年。博时基金的分析指出,光模块80%以上的产能在中国,替代难度极大。美国创新基金会的报告承认,Coherent和Lumentum虽然技术有竞争力,但规模根本不足以取代中国供应商。美国产业界自己的游说团体——信息技术产业协会——8月就致函FCC,呼吁不要把光模块加入贸易黑名单,理由是“供应中断可能对美国AI领导地位造成影响”。
这些信息在9月25日法案提交时就全部公开了。花旗的报告发了,博时的解读也出了,行业游说信件的存在也不是秘密。市场照样跌了。
2026年以来,美国方面对中国光模块的限制动作已经轮番上演了好几回。8月初FCC“拟出台限制措施”的传闻刚把板块砸了一波,中际旭创和新易盛的董秘办当时回应说“FCC尚未出台相关领域限制性文件”。再往前,五角大楼已经将中际旭创等企业列入了“1260H清单”。光模块板块每一次都先跌为敬,然后靠业绩把股价拉回来。
这不是第一次“狼来了”。
真正需要看清楚的,是光模块板块当前所处的位置。多家外资机构近期大幅上调了出货预期,有机构将2026到2028年全球光模块出货预测分别上调21%、31%、31%,其中1.6T及以上速率产品的出货预测上调了29%到61%。预计2026年全球光模块市场规模约677亿美元,2028年增至1485亿美元。AI算力建设的长期需求不但没有减弱,还在加速扩张。
谷歌、微软、亚马逊、Meta这些超大云厂商的AI资本开支还在往上加码,光模块作为AI数据中心的核心零部件,需求量只增不减。谁掌握了更高带宽、更低功耗的光模块,谁就能在AI基建的竞赛里占据更有利的位置。中国光模块厂商在这个赛道上的领先优势,不是一纸法案能短期抹平的。
跌完之后,市场大概率会重新审视这份法案的真实杀伤力。情绪杀出来的坑,逻辑上迟早要填回去。
节前这波杀跌,杀的是情绪和筹码,不是逻辑和基本面。法案还在提案阶段,商业客户订单没有受到影响,AI算力建设的长周期趋势没有逆转。市场跌到这个位置,真正该盯的不是美方又发了什么法案,是光模块龙头接下来交出来的三季报里,营收和利润到底能不能继续兑现。