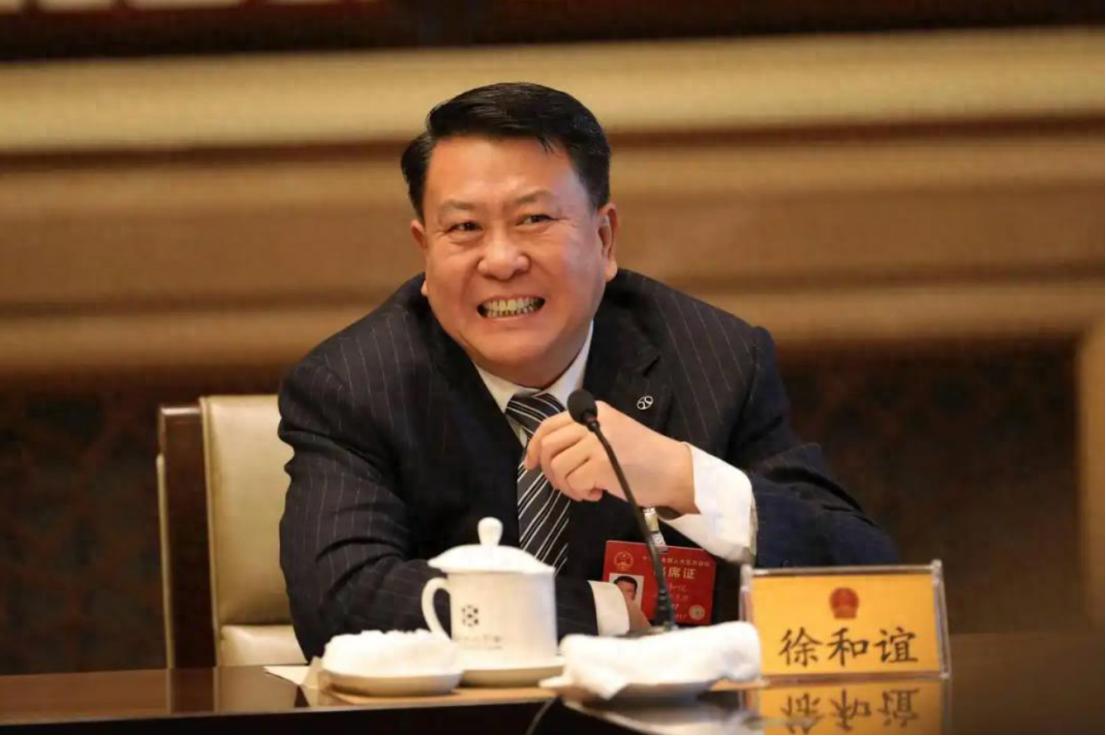
9月28日,北京三中院公开宣判,北汽集团原党委书记、董事长徐和谊犯受贿罪被判死刑缓期二年执行,剥夺政治权利终身并没收个人全部财产,另犯洗钱罪获刑二年并处罚金20万元,最终决定执行死缓,犯罪所得及孳息依法追缴。
(信源:重庆晨报,中国官方媒体)
这份一审判决之所以引人关注,不只是因为刑罚很重,还因为徐和谊曾经执掌北汽集团近14年,从2006年担任北汽集团主要负责人,到2020年卸任,他几乎完整经历了中国汽车市场高速扩张的一个时代,北汽也在这段时间从地方车企成长为大型汽车集团。
数字最直观,2006年北汽集团整车销量大约68万辆,营业收入587亿元,到2019年整车产销已经达到226万辆,营业收入5012.3亿元,14年时间销量扩大到原来的3倍多,营收则增长到8倍多,单看企业规模,这确实是一张相当亮眼的成绩单。
徐和谊任内还有两个绕不开的名字,一个是北京现代,一个是北京奔驰,尤其北京奔驰后来成为北汽体系里最稳定的利润来源,所以在我看来,评价这一阶段不能只盯着5000亿元营收,更应该看看这5000亿元背后的利润,到底主要是由谁赚出来的。
问题恰恰出在这里,北京汽车这些年看起来品牌不少,有北京品牌、北京奔驰、北京现代等业务,可真正能够长期提供大额利润的,主要还是北京奔驰,一旦奔驰销量和盈利能力出现波动,整个上市公司的利润表马上就会变得非常难看。
2025年的数据最典型,北京汽车全年收入1640.47亿元,同比下降14.8%,归母净利润只剩1.23亿元,同比下滑87.2%,毛利也下降38.4%,一家年收入超过1600亿元的上市车企,最后归属于母公司股东的利润只有1亿多元,这个反差已经很说明问题。
再拆开看就更清楚了,2025年北京奔驰税后净利润约15亿欧元,经济参考报按照北京汽车51%的持股比例测算,对应利润约61.2亿元,可北京汽车全年最终归母净利润只有1.23亿元,北京品牌、北京现代等非奔驰板块合计亏损接近60亿元。
这就像一家大商场,里面最赚钱的那家店一年挣了六十多亿元,可其他店不断往外亏,最后整座商场只剩下一个多亿利润,在我看来,这才是北汽多年发展中真正需要重视的结构性问题,企业可以依靠合资伙伴迅速把规模做起来,但自身品牌最终还是得具备独立赚钱的能力。
而且压力没有停在2025年,2026年上半年,北京汽车收入进一步降至577.26亿元,同比下降29.9%,归母净利润由上年同期盈利3.6亿元变成亏损15.94亿元,毛利同比下降51.3%,整车批发销量为32.89万辆,经营压力仍然相当明显。
过去北京奔驰像一根很粗的承重柱,只要这根柱子足够结实,其他板块即使表现一般,整个利润表还能撑住,可2026年上半年北京奔驰在华销量也出现明显下降,中国证券报披露其销量同比下降28%,当最强的利润来源也开始承压,过去被遮住的问题自然会变得更加显眼。
资本市场上的变化同样值得看,3月6日沪深交易所调整港股通名单,北京汽车被调出港股通标的范围,这次调整与恒生综合指数成份股变化有关,所以不能简单理解成资本市场专门给北汽投了一张反对票,但对一家上市公司而言,流动性和投资者覆盖面发生变化终究不是小事。
更值得注意的是3月25日,北京汽车宣布终止A股上市辅导,这项计划从2017年启动,持续了接近9年,公司给出的原因包括市场环境、资本市场规则和自身发展战略等因素,也就是说,北汽筹划多年的A股上市计划至少在这一阶段按下了停止键。
不过我认为,有一点必须分清楚,徐和谊的受贿、洗钱案件属于个人违法犯罪问题,北京汽车现在面临的销量、利润和品牌结构问题属于企业经营问题,二者不能为了制造戏剧效果就硬说成直接因果关系,真正值得讨论的是,一个大型汽车集团如何建立更稳健的治理体系和盈利结构。
事实上,中国汽车市场早就不是靠合资品牌就能轻松赚钱的年代,新能源、智能驾驶、混动技术、软件能力、海外市场都在重新划分竞争格局,消费者换车时也越来越看产品本身,在这样的环境里,仅仅拥有很大的集团规模、很多品牌和庞大的产销数字已经远远不够。
北汽并不是没有牌可打,北京品牌还在强化越野车路线,新能源产品也在持续推进,北京奔驰加快纯电车型本土化,北京现代也在布局新能源产品,真正的问题是这些投入最终能不能转化成稳定销量、合理毛利和持续现金流,而不是依靠某一块业务长期替其他板块填坑。
所以在我看来,徐和谊一审被判死缓之后,留给北汽最值得思考的并不是过去那个5000亿元营收时代有多辉煌,而是未来还能不能建立一套更加健康的增长模式,规模可以靠扩张做大,营收可以靠合资快速提升,但一家车企真正能够穿越行业周期的底气,最后还是自己的产品、技术、品牌和持续赚钱的能力。