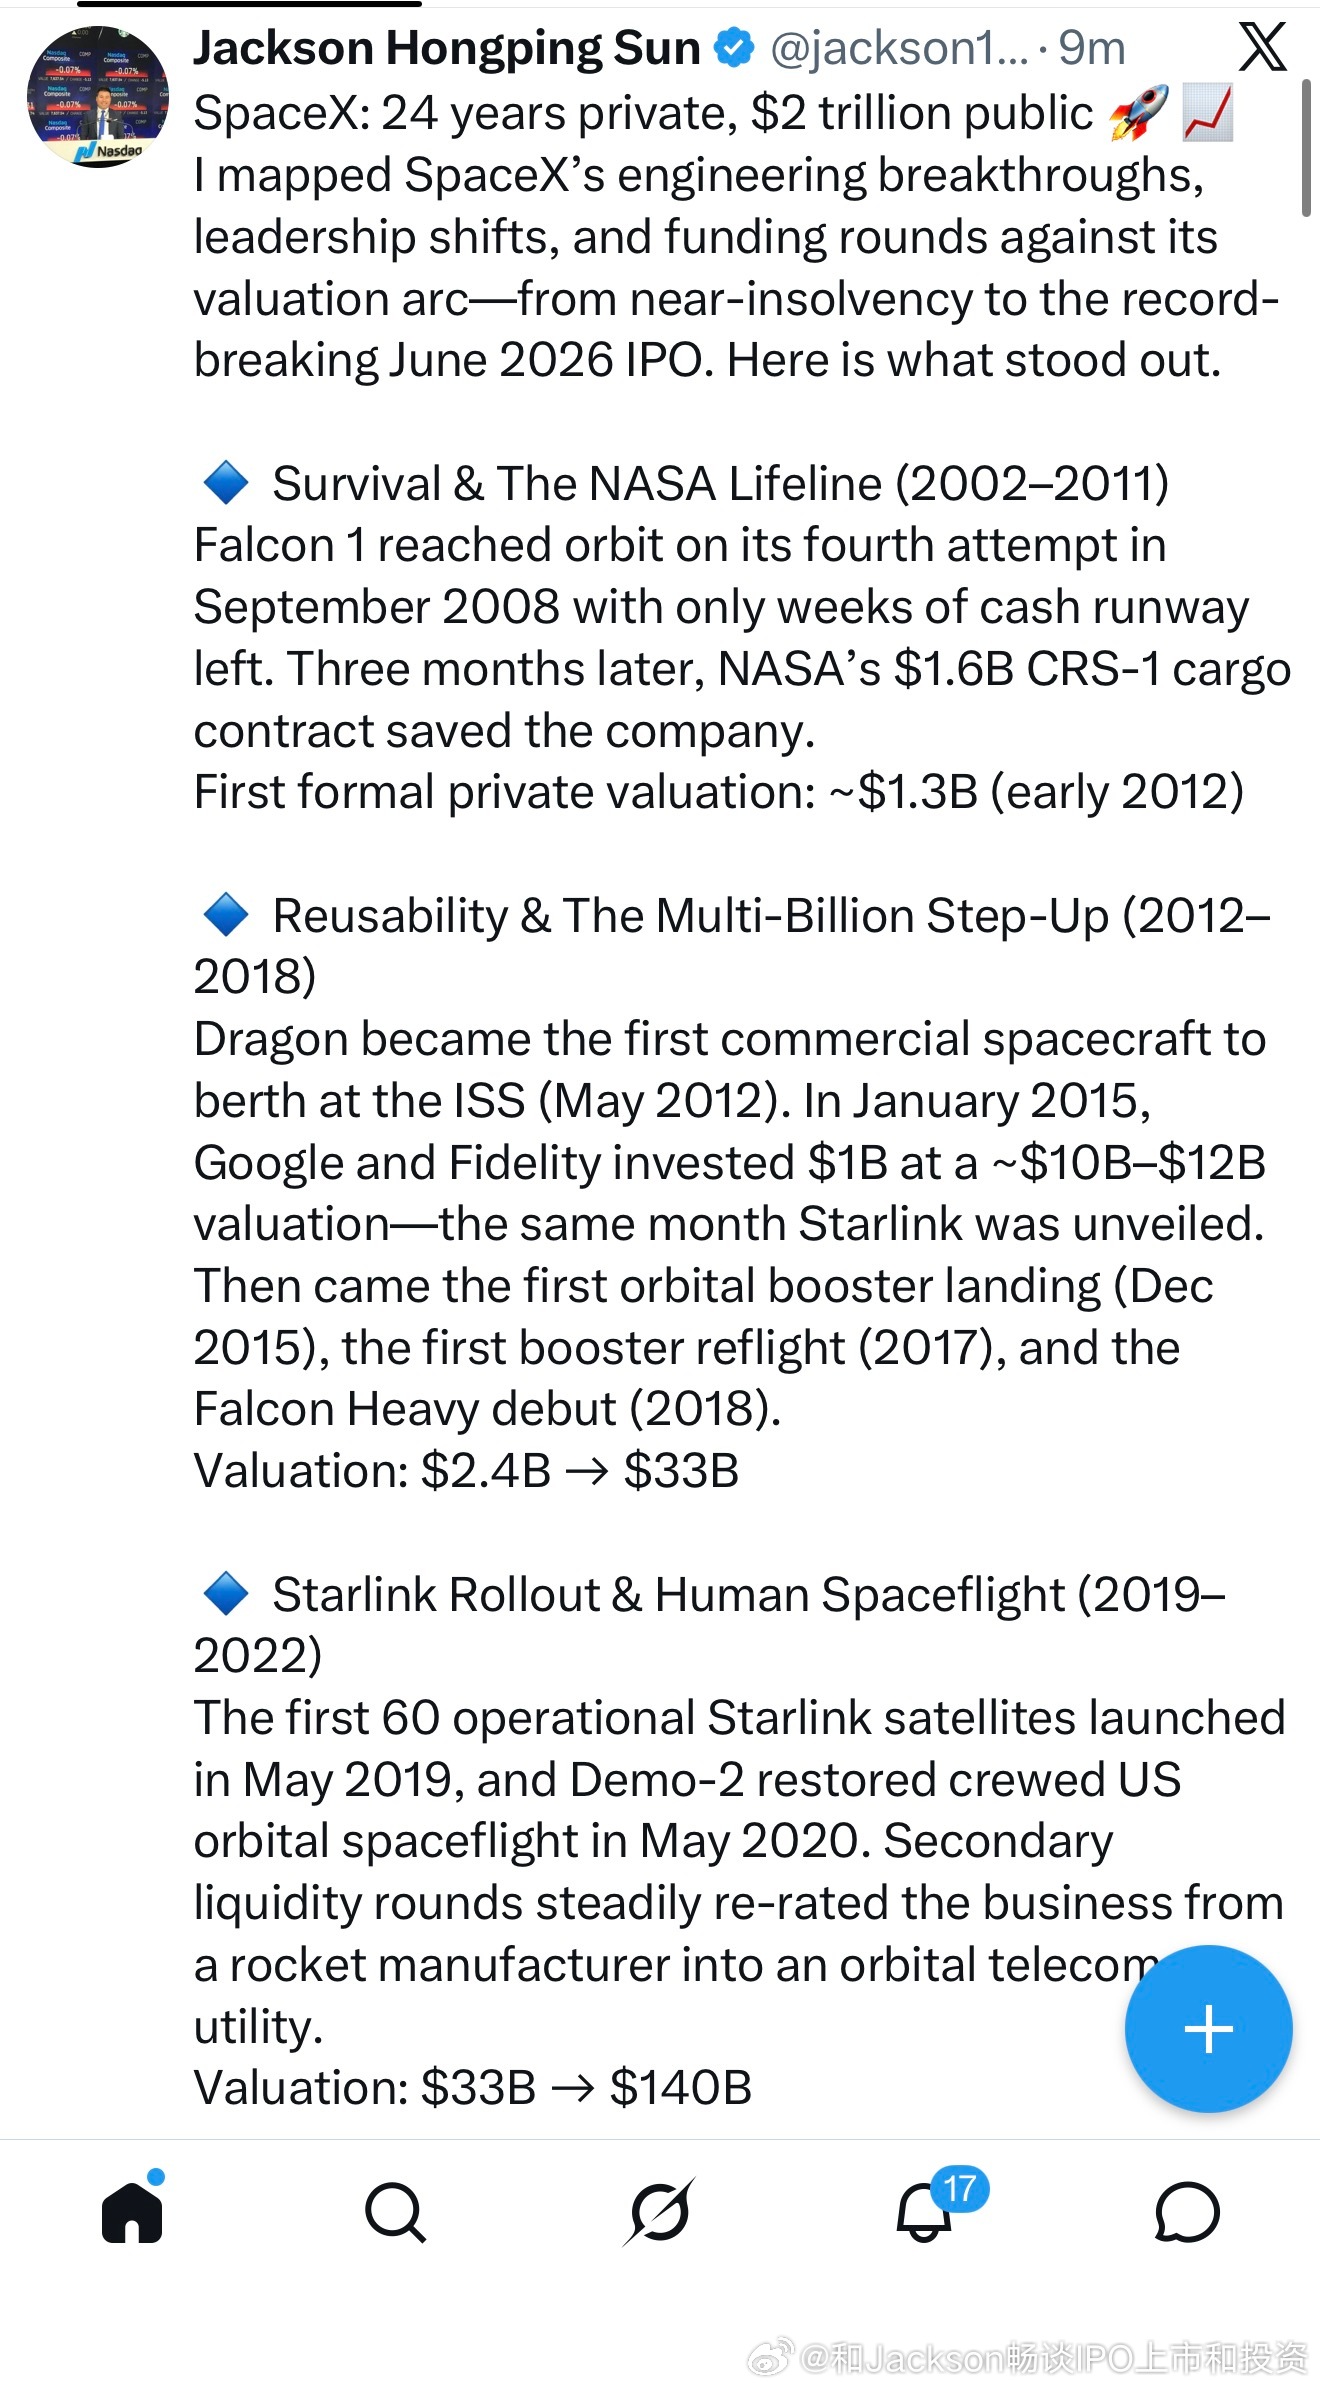
SpaceX:24年私有化长跑,2万亿美元破浪上市 🚀📈
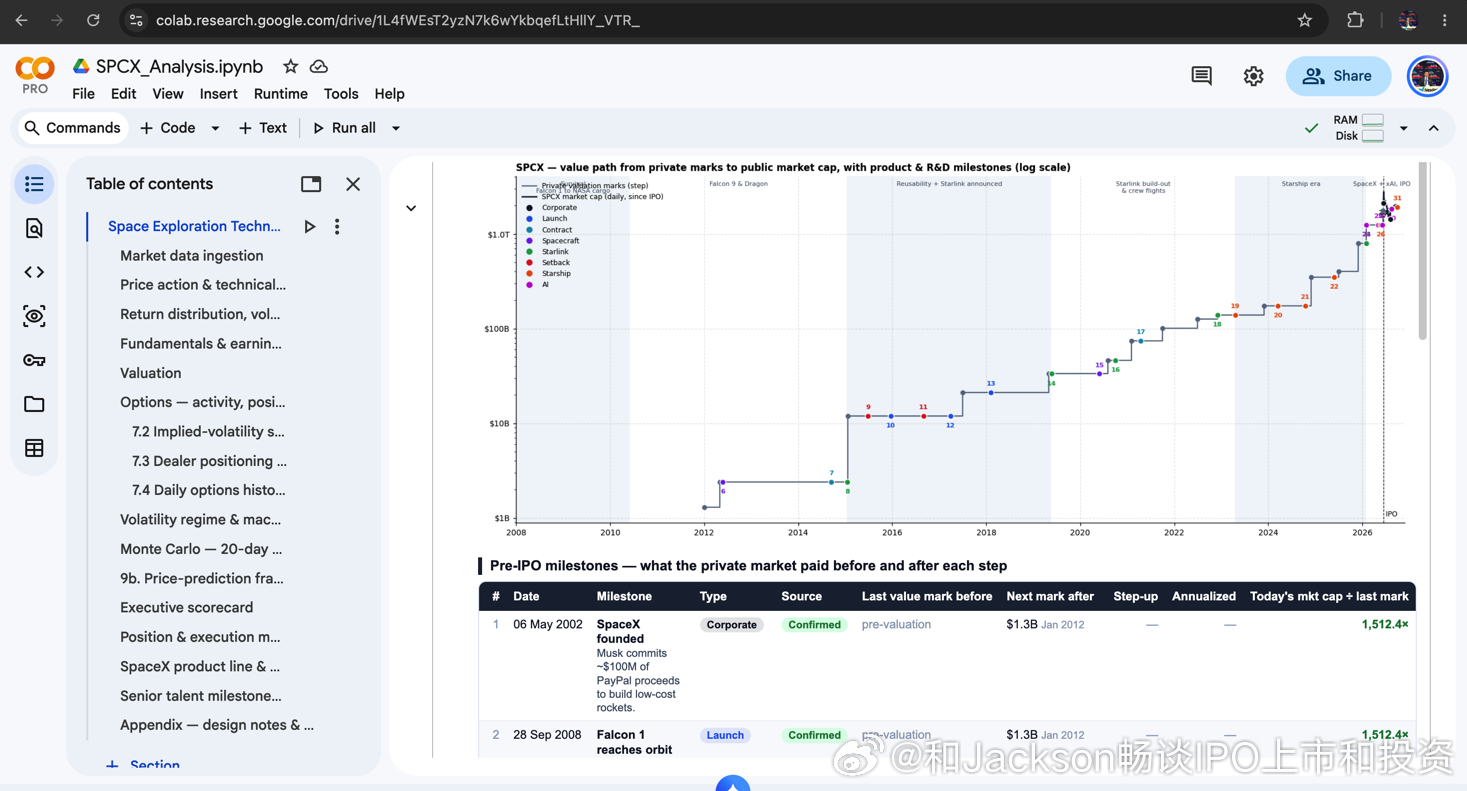
继特斯拉之后,我将 SpaceX 每一个关键技术工程节点、核心管理层与融资估值跃迁做了一次全景映射——从生死边缘的初创期,到 2026 年 6 月创纪录的超级 IPO。以下是整个价值跃升的核心脉络:
🔹 绝境求生与 NASA 救命稻草 (2002–2011)2008 年 9 月,猎鹰 1 号在第 4 次发射终于成功入轨,此时公司账面资金仅够维持数周。3 个月后,NASA 递来 16 亿美元的 CRS-1 货运空间站合同,救活了 SpaceX。
早期公开估值:约 13 亿美元(2012 年初)
🔹 猎鹰 9 号、可回收与百亿级跨越 (2012–2018)2012 年 5 月,龙飞船成为首个对接国际空间站的民营航天器;2015 年 1 月,谷歌与富达投资 10 亿美元(估值约 100 亿~120 亿美元),同月星链计划官宣。随后,一级火箭陆地回收(2015)、首枚复用火箭再发射(2017)、重型猎鹰首飞(2018)相继完成。
估值跃迁:24 亿美元 → 330 亿美元
🔹 星链起量与载人航天破局 (2019–2022)2019 年 5 月首批 60 颗星链卫星升空;2020 年 5 月 Demo-2 任务恢复了美国本土载人发射能力。一轮轮员工期权与二级市场要约收购,让资本市场正式将 SpaceX 从“火箭发射商”重估为“天基电信公用事业平台”。
估值跃迁:330 亿美元 → 1400 亿美元
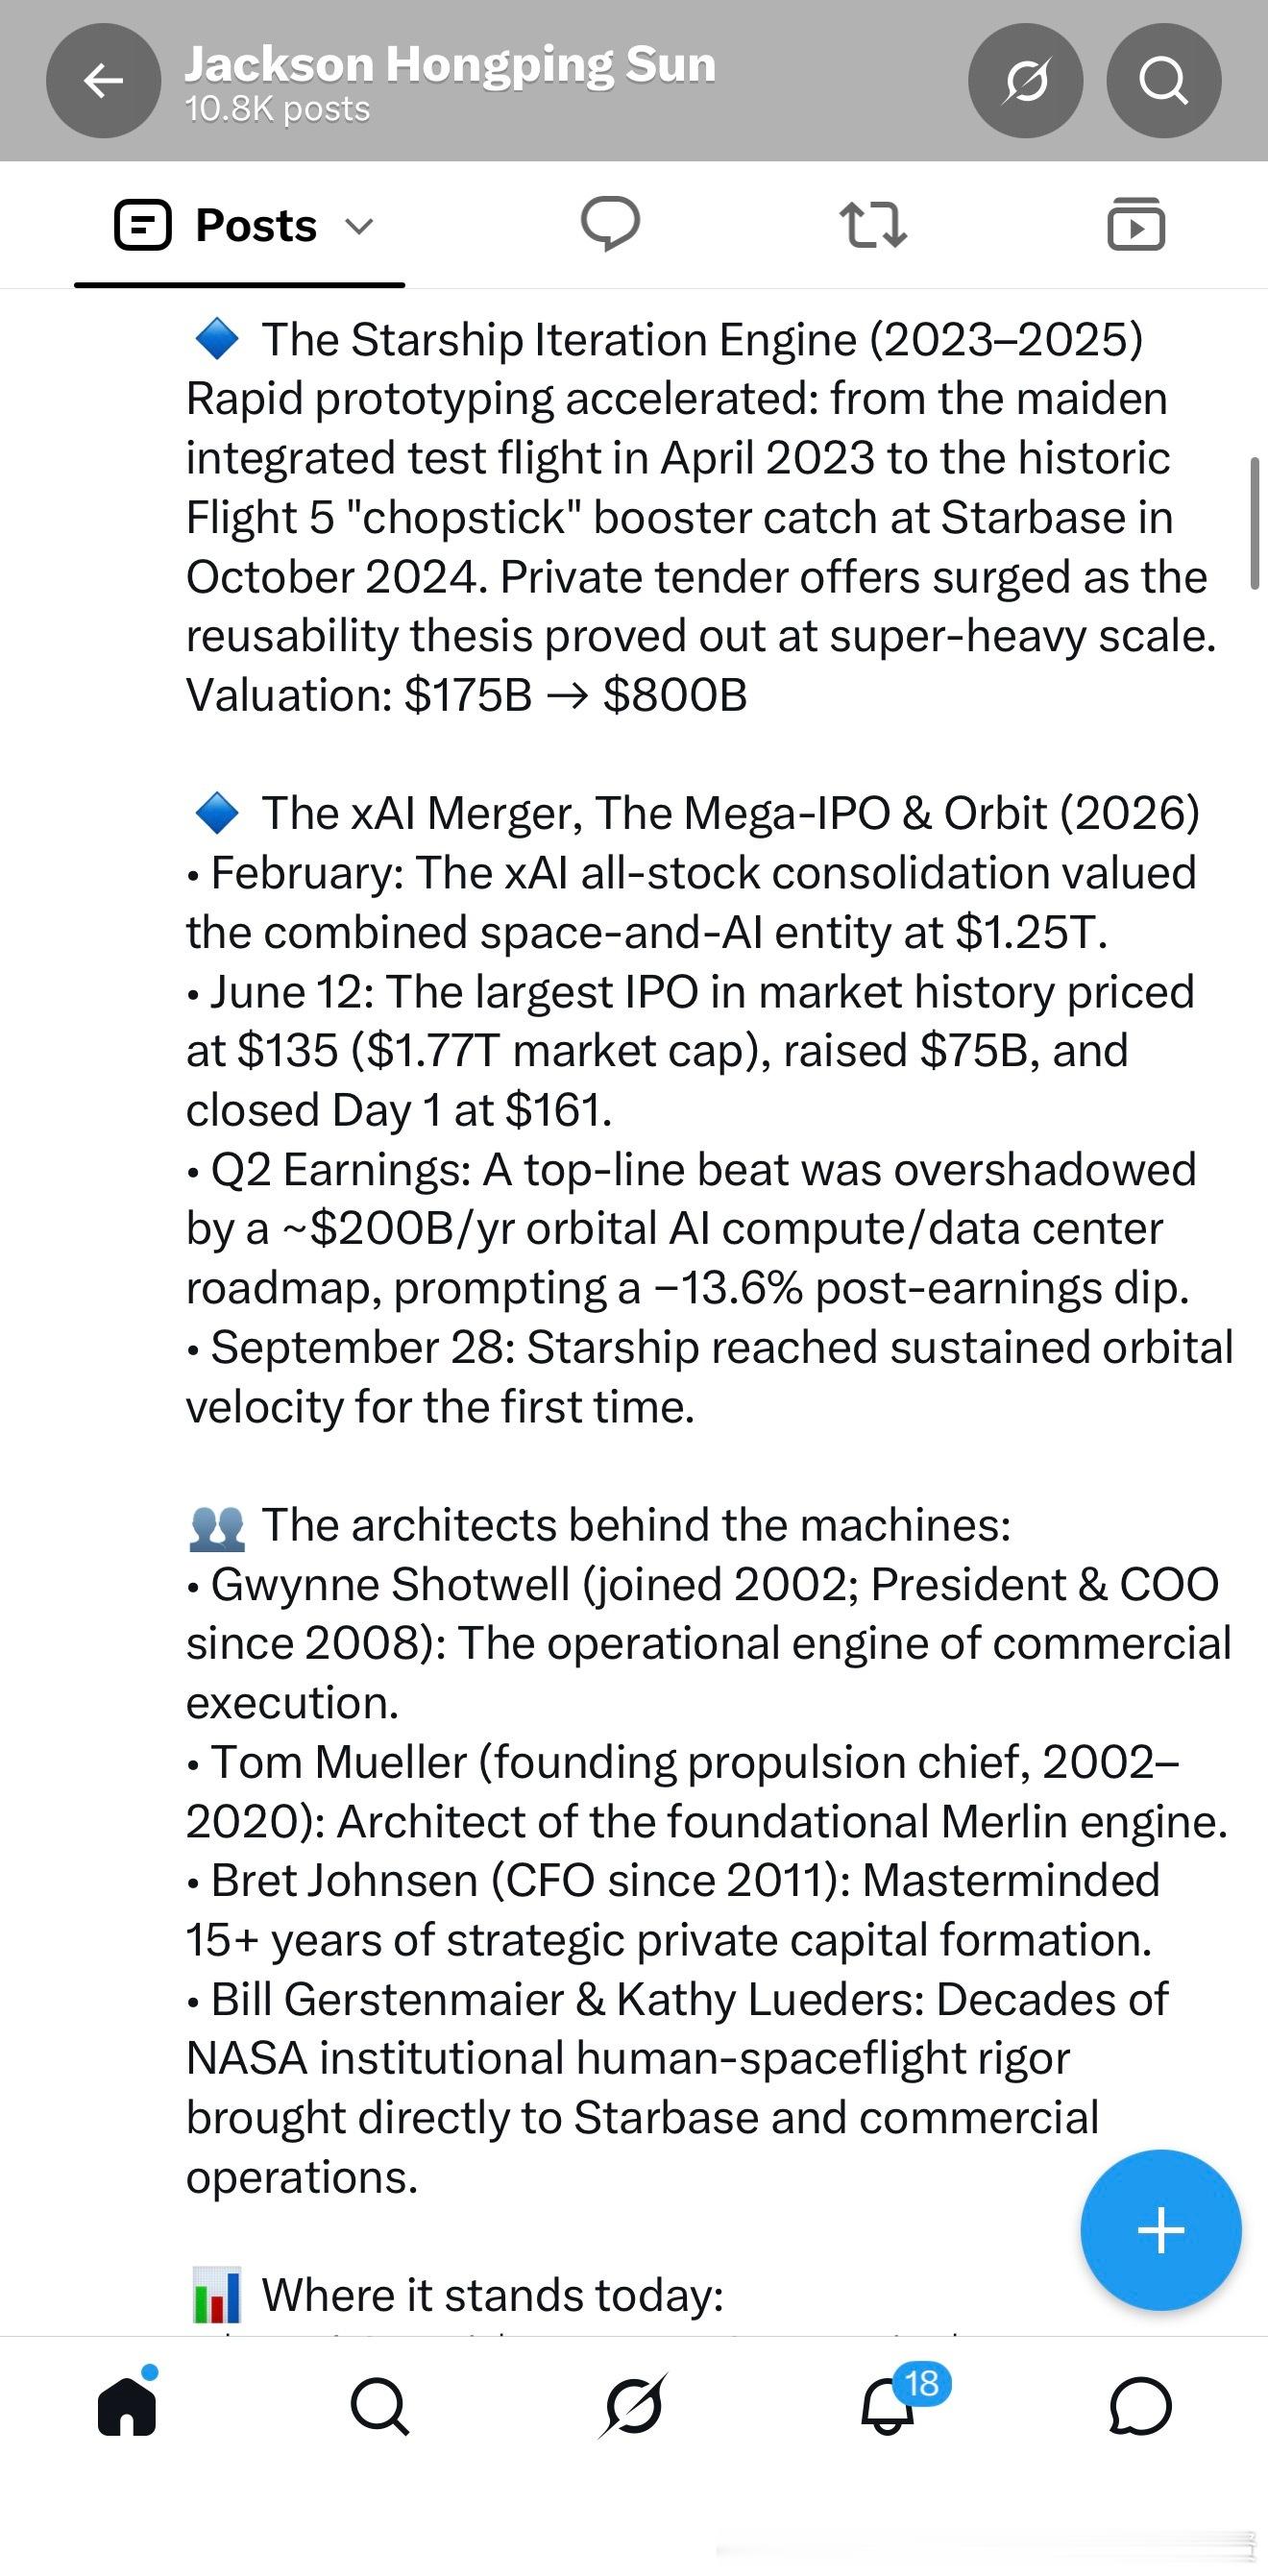
🔹 星舰极限迭代引擎 (2023–2025)从 2023 年 4 月星舰首次集成试飞,到 2024 年 10 月第五次试飞(IFT-5)发射塔机械臂“筷子夹火箭”震惊全球。随着超重型火箭全复用逻辑被验证,一级市场二级要约估值一路狂飙。
估值跃迁:1750 亿美元 → 8000 亿美元
🔹 xAI 合并、世纪 IPO 与真正入轨 (2026)• 2月: 全股票合并 xAI,打造“天基计算 + 人工智能”超级航母,合并估值 1.25 万亿美元
• 6月12日: 世纪 IPO 定价 135 美元(对应 1.77 万亿美元市值),募资 750 亿美元,首日收盘报 161 美元
• 首份财报: 营收超预期,但因披露高达近 2000 亿美元/年的轨道算力与 AI 基础设施 Capex 计划,引发获利了结,单日回调 -13.6%
• 9月28日: 星舰成功进入完全预定轨道
👥 图纸背后的核心操盘者:• Gwynne Shotwell(2002年加入,2008年起任总裁兼 COO):商业化与执行力的绝对中枢
• Tom Mueller(创始推进副总裁,2002–2020):奠定 SpaceX 基石的默林(Merlin)发动机之父
• Bret Johnsen(2011年至今任 CFO):操盘了逾 15 年极具战略眼光的私募资本运作
• Bill Gerstenmaier & Kathy Lueders:两位前 NASA 功勋老将,将数十年的严谨宇航工程标准注入星舰基地
📊 今日坐标:股价约 149 美元,市值 2.03 万亿美元,企业价值(EV)约 1.97 万亿美元(净现金约 600 亿美元);对应过去 12 个月(TTM)230 亿美元营收,PS 约 86 倍;星链全球订阅用户已突破 1200 万。
💡 核心启示:在私有化时期,SpaceX 的估值实现了近 1500 倍的超级复合增长,因为每一次硬核工程突破都在系统性化解下一轮融资的风险。而走向二级市场后,逻辑发生了根本切换:公开市场正在重新审视——星链充沛的现金流,能否支撑得起轨道算力与深空基建那无底洞般的超级资本开支。
SpaceX SPCX 星链 星舰 和Jackson畅谈IPO和投资 硬科技投资
声明:以上内容仅供交流探讨,不构成任何投资建议。