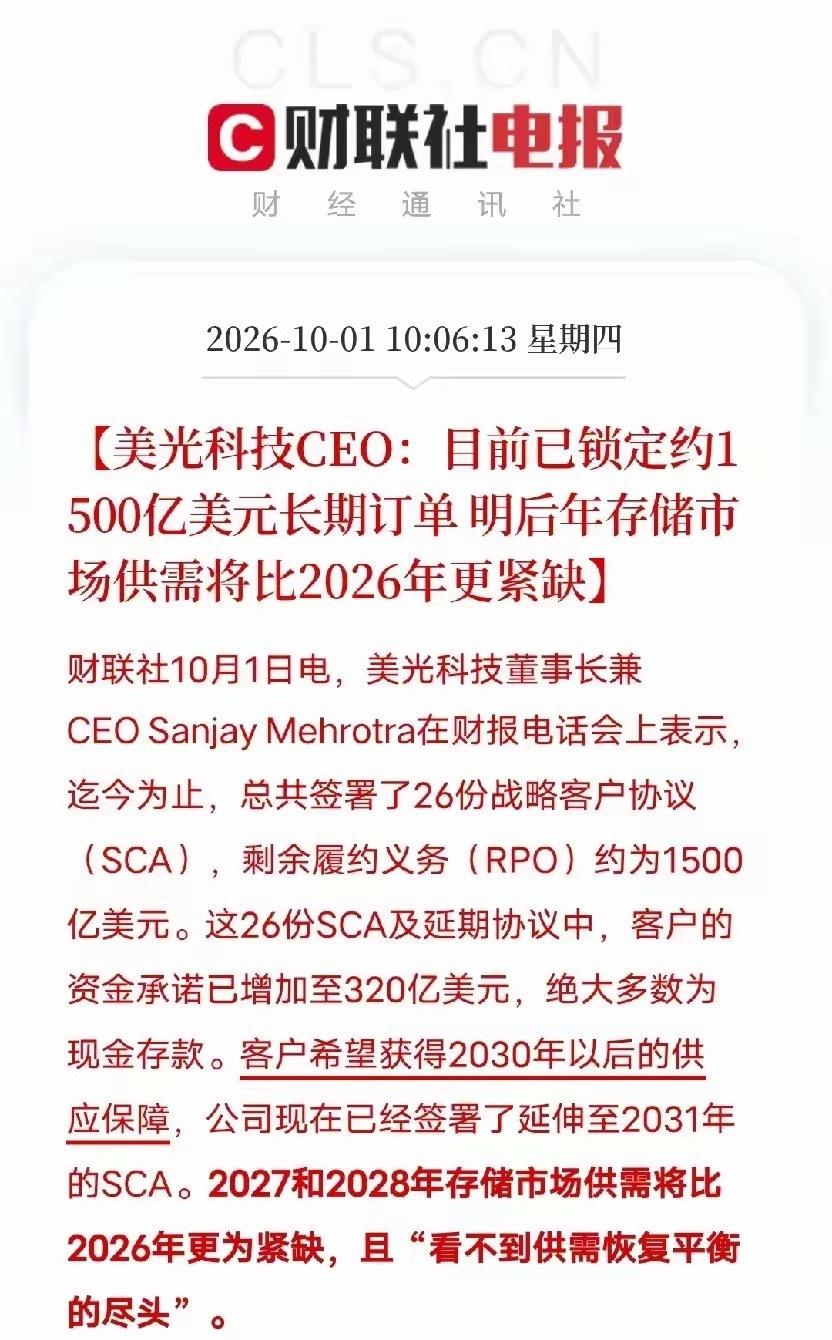
存储芯片的“长约时代”:美光1500亿美元订单背后,供需逻辑正在改写
AI算力这把火,烧到存储行业身上,已经不只是季度级别的价格波动了。美光在最新财报会上透露的一组数字,把行业正在发生的变化摊在了台面上——大约1500亿美元的长期订单已经落袋,26份战略客户协议签下,客户掏出的资金承诺高达320亿美元,而且大部分是真金白银的现金存款。
这不是普通意义上的“预收款”。客户愿意提前把钱放在供应商账上,说明他们真正担心的不是价格,而是拿不到货。
过去存储行业的玩法很直接:供需松了就降价,紧了就涨价,客户按季度下单,供应商按周期扩产。价格大起大落,厂商赚一年亏一年,谁都习惯了。可这一次,部分协议的供货安排已经排到了2031年,客户甚至在打听2030年之后的供应保障。这种谈法,在存储行业的历史上并不多见。
为什么客户突然变得这么“急”?答案藏在AI服务器的机柜里。大模型训练和推理对内存带宽的要求,把HBM推到了舞台中央。没有足够的HBM,再强的算力芯片也跑不起来。而HBM的产能不是想扩就能扩,它吃的是先进封装、良率和时间。于是,头部的云厂商和芯片公司干脆绕开现货市场,直接跟存储原厂谈长期绑定。
美光对2027到2028年的判断是供需会更紧。这个时间点值得琢磨——它不是明年后年,而是两三年之后。换句话说,眼下的紧张只是开场,真正的缺口可能还在后面。客户现在锁量、锁价、锁时间,本质上是在为下一轮更激烈的争夺提前占位。
这轮周期和以往有个明显区别:增量主要来自AI。手机、PC这些传统消费电子当然还是大头,但它们撑不起这种级别的长约需求。真正让客户愿意押上现金的,是数据中心里那些昼夜不停运转的加速卡。存储从“配套零件”变成了“算力瓶颈”的一部分,议价逻辑自然跟着变。
当然,长约不等于保险箱。协议签得再长,最终还是要看AI商业化能不能跑通。如果大模型的应用落地慢于预期,企业端的付费意愿跟不上,算力投资就可能降温,届时这些长期订单的执行节奏也会受影响。客户承诺的资金是约束,但市场需求的真实成色,才是决定这些纸面协议能不能兑现的底层变量。
对行业来说,这组数字传递的信号很清楚:存储正在从周期性商品,向带有战略属性的长周期资源靠拢。谁能提前锁定产能,谁就能在AI竞赛里少一个卡脖子的环节。而供应商拿到现金承诺,也就有了更足的底气去投产能、赌未来。
这场博弈才刚刚开始。1500亿美元只是已经摆上桌面的部分,桌子底下还有多少没亮出来的安排,可能要等到2027年供需真正收紧的时候,才会看得更明白。