节后开门红稳了!国庆假期第一天,外围就用三根大阳线给A股提前发红包。
10月1日白天,日韩股市率先发飙:日经225暴涨3.30%,收报68956点;韩国KOSPI涨1.95%,收报6971点。日本半导体设备龙头Lasertec直接飙了11.1%,Advantest涨9.8%,这不是普涨,是资金在抢筹半导体上游。
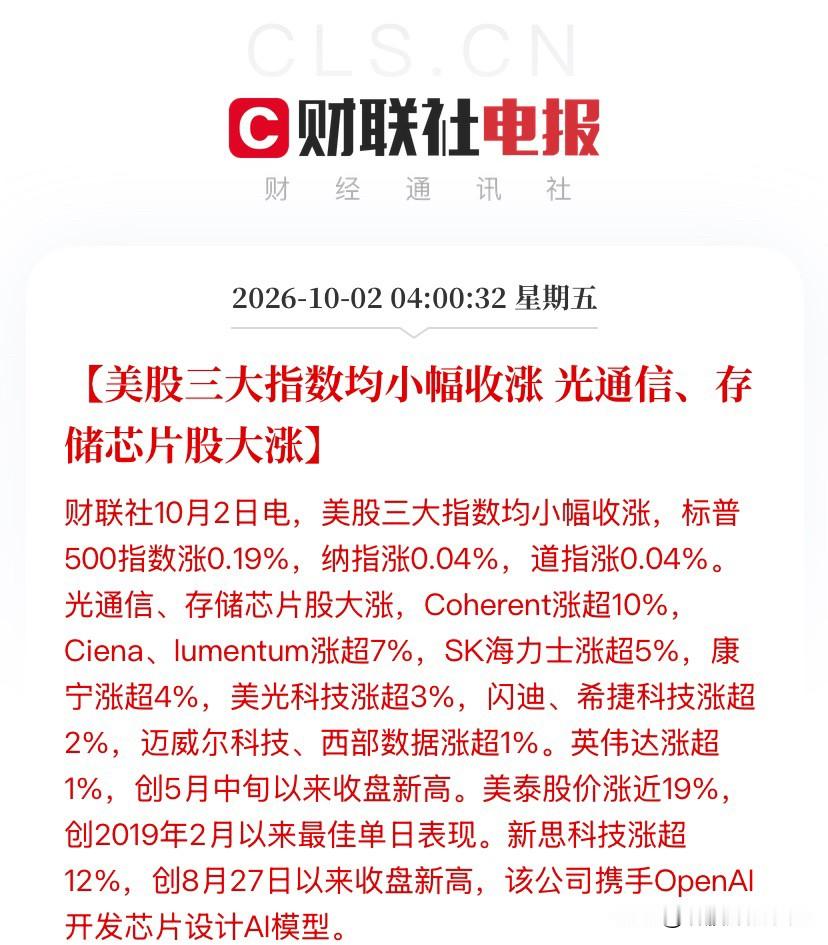
到了晚上美股接力。三大指数虽然涨幅温和(道指+0.04%报50926点、标普+0.19%报7666点、纳指+0.04%报26871点),但盘面结构极其炸裂——费城半导体指数大涨1.59%报12829点,真正的主角是光通信和存储芯片。
先拆光通信这条线:Coherent暴涨10.9%,Ciena涨7.8%,Lumentum涨7.7%,Credo涨7.9%,康宁涨4.3%。为什么这么猛?两个硬催化:一是伯恩斯坦直接把Coherent、Lumentum评级上调到"跑赢大盘",Coherent目标价给到350美元;二是市场传出美国可能对中国光收发器(光模块)采取限制措施,资金转头抢筹海外光器件龙头。
再拆存储这条线:SK海力士涨5.08%,美光科技涨3.03%,闪迪涨2.75%,希捷涨2.52%,西部数据涨1.78%,连Roundhill存储ETF都涨了2.77%。背后逻辑很硬——HBM高带宽内存和DDR5景气周期没有任何见顶信号,AI服务器对存储的需求根本压不住。
还有一个容易被忽略的重磅变量:新思科技(Synopsys)涨超12%,创8月底以来新高。9月30日新思刚宣布和OpenAI签多年期战略合作,联合开发"GPT-Synopsys"芯片设计AI模型,直接用大模型改写芯片设计流程,收入分成模式,新思同时把2027财年收入目标上调到111.5亿美元。英伟达也涨1.09%收230.86美元,创5月中旬以来收盘新高。
看明白没有?这不是普通的反弹,是全球科技产业链从光模块→存储→芯片设计工具的整条链路,被海外资金重新定价。
映射到节后A股开盘,三个方向最值得盯:
第一,光通信/光模块。 美股Coherent、Lumentum这个涨幅,对A股光模块板块是最直接的情绪映射。节前A股科技板块调整充分——科创50在9月30日单日跌2.51%,9月沪指累计跌3.62%,风险释放得比较透。假期外围光模块龙头暴涨,节后补涨动力很足。但要盯紧一个变量:美国若真对中国光模块下手,对国内厂商是情绪冲击还是国产替代催化,开盘后看资金投票方向。
第二,存储芯片。 SK海力士、美光集体走强,HBM和DDR5景气度没有拐点迹象。A股存储板块节前跟着大盘杀了一波,估值回到比较舒服的位置,节后大概率跟随海外龙头修复。
第三,AI+半导体设备/EDA。 新思联手OpenAI是个标志性信号——AI正在从"造芯片"走向"设计芯片",芯片设计效率革命开始了。日本Lasertec、Advantest单日涨近10%,说明全球资金在重新布局半导体上游设备和工具链。
历史数据也站在多头这边:复盘近十年国庆后首个交易日,A股上涨概率约七成。这次假期外围不仅没出利空,反而日韩美股连番上涨,等于提前给节后红包垫了底。节前离场避险的资金,节后回流意愿会很强。
但行情归行情,产业链的真门槛得看清楚。光通信这条链,上游是高速光芯片和光器件材料,中游是光模块封装,下游是算力中心运营——真正卡脖子的是200G/400G以上高速光芯片,不是组装环节。存储这条链,上游是晶圆制造和HBM先进封装设备,中游是存储颗粒,下游是服务器整机——HBM的良率和产能,才是决定谁能吃到肉的关键。芯片设计这条链,上游是EDA工具和IP授权,中游是芯片设计公司,下游是晶圆代工——新思和OpenAI联手,本质上是在EDA环节筑起新的AI壁垒。
所以问题来了:节后开盘你手里拿的标的,是真卡在产业链关键环节、有业绩兑现能力,还是只是蹭着AI、光模块、存储的概念跟风?外围涨得再热闹,最终映射到A股,资金只会认真正有卡位优势的公司。答案选错了,吃的是一日反弹;答案选对了,吃的才是这轮全球科技共振的主升浪。
(以上仅为个人观察与学术探讨,不构成任何投资建议,据此操作风险自担。文中行情数据均来源于公开市场,不保证完全准确。)