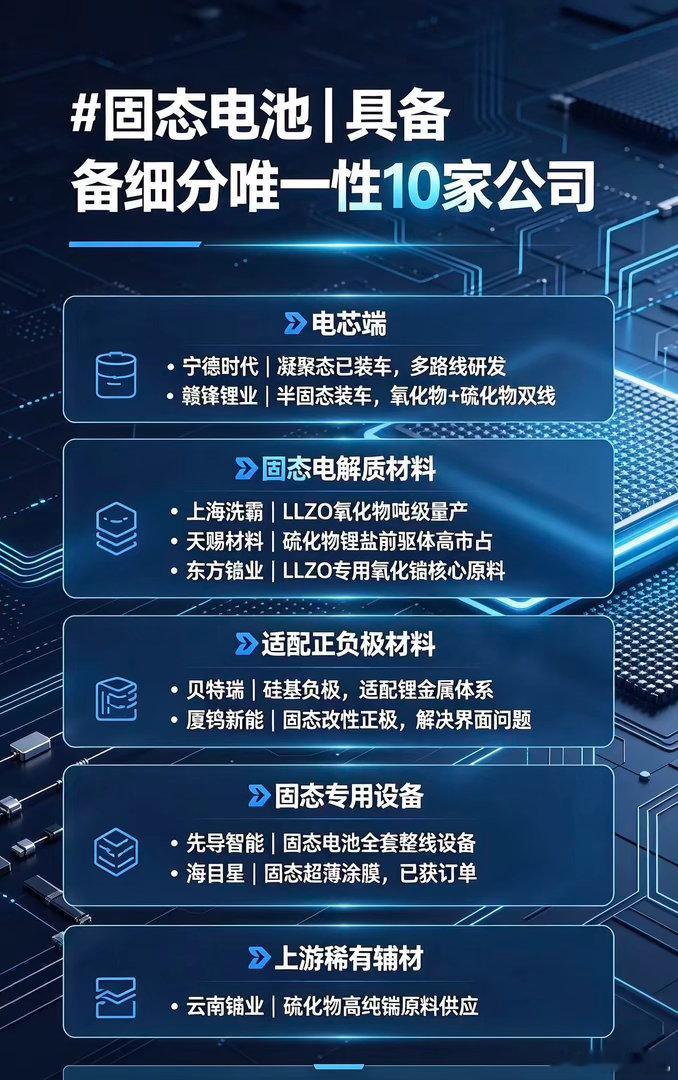
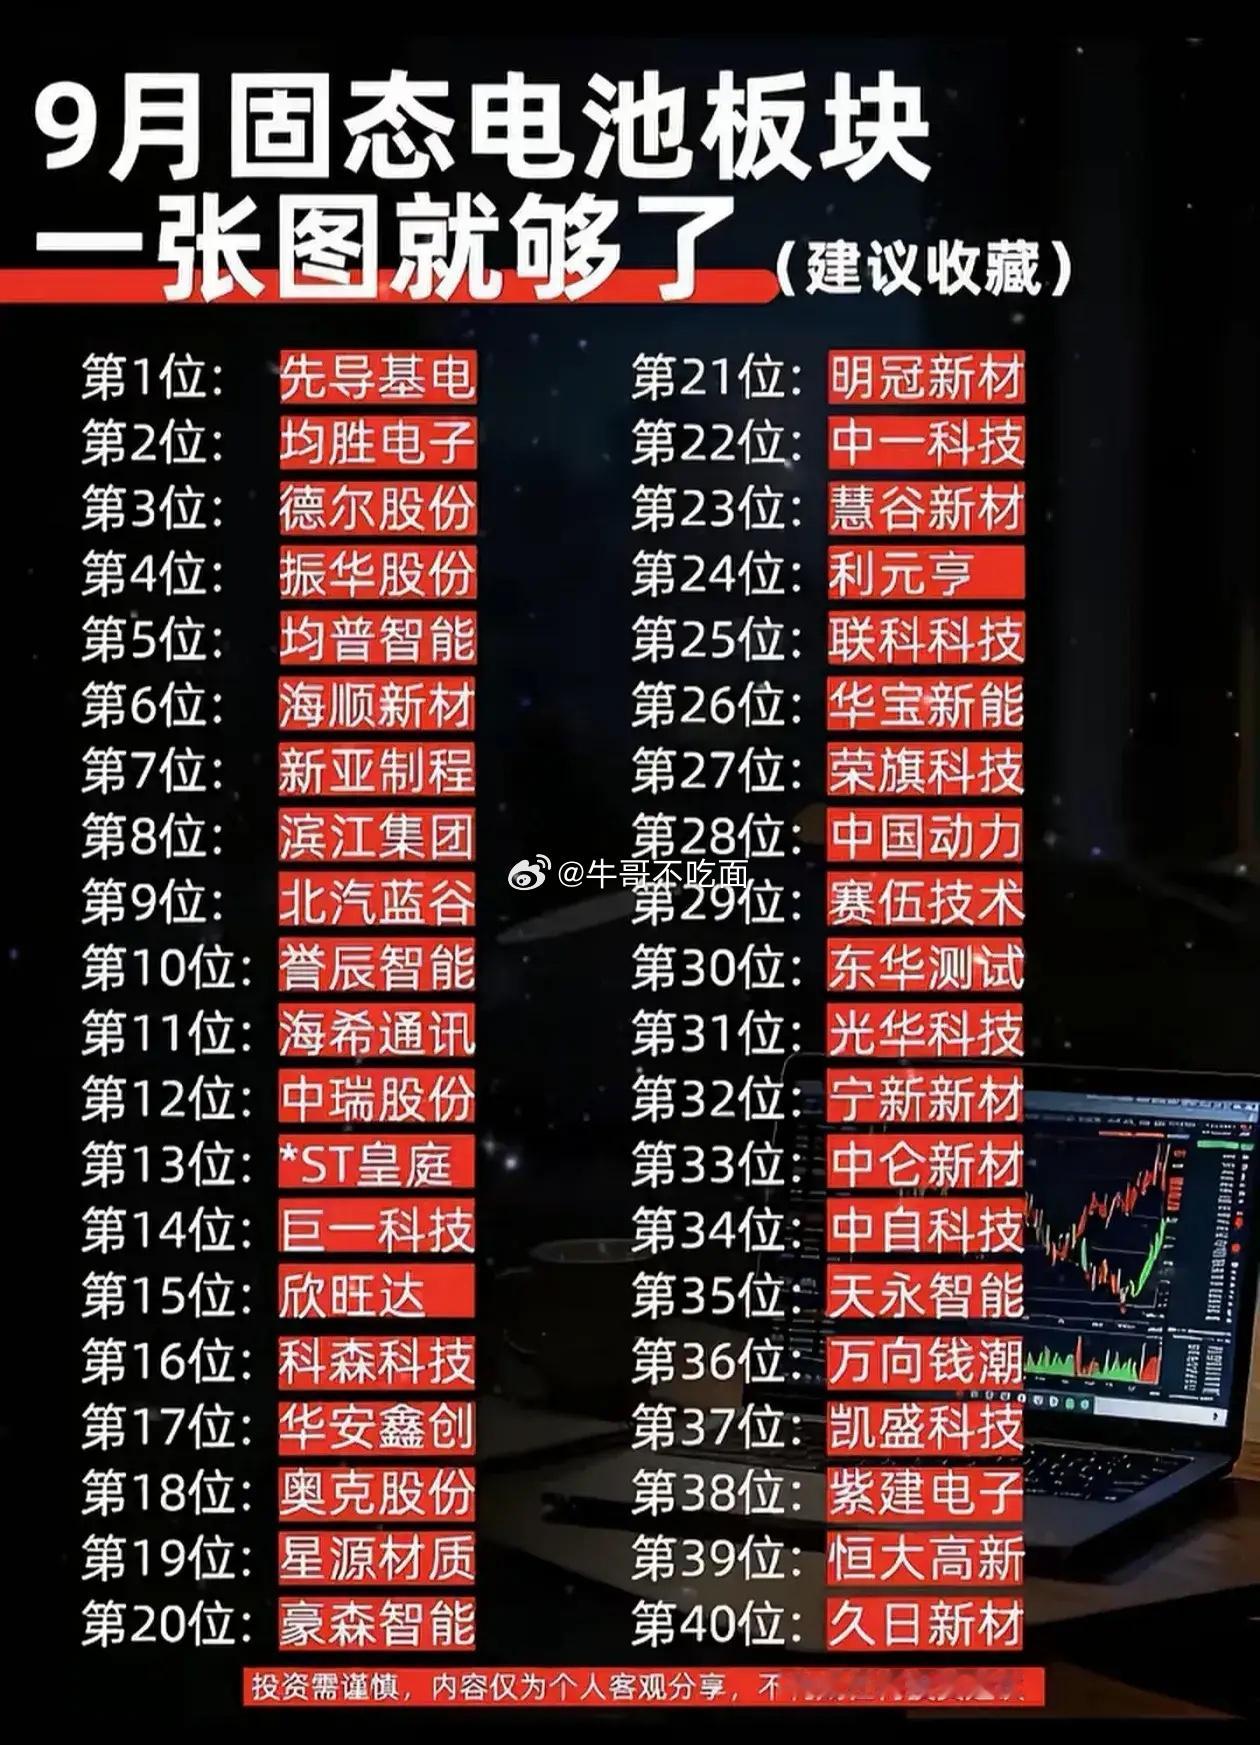
美科技股强劲反弹固态电池|具备细分唯一性10家公司电芯端1. 宁德时代唯一性:凝聚态半固态已经实现装车商业化;硫化物全固态多路线同步研发,车企合作资源行业最强。2. 赣锋锂业唯一性:国内少数半固态电池实现装车验证,同时布局氧化物+硫化物双固态路线,锂资源自供保障材料实验迭代。电解质核心材料3. 上海洗霸唯一性:LLZO氧化物固态电解质国内吨级量产,氧化物、硫化物双线布局,电解质工艺壁垒突出。4. 天赐材料唯一性:硫化物固态锂盐前驱体全球高市占,多家头部固态电池企业上游核心供应商。5. 东方锆业唯一性:LLZO电解质专用纳米氧化锆核心原料,氧化物路线上游关键卡脖子材料供应商。正负极适配材料6. 贝特瑞唯一性:硅基负极龙头,专门适配锂金属负极体系,解决固态电池负极膨胀痛点,样品广泛送样验证。7. 厦钨新能唯一性:NL结构改性固态正极,自研硫化锂制备工艺,解决固‑固界面副反应难题,多头部客户测试通过。专用设备8. 先导智能唯一性:A股少数可提供固态电池全流程整线设备,适配硫化物、氧化物多条路线,已经交付中试产线。9. 海目星唯一性:固态电池超薄涂膜工艺,攻克固态电解质薄涂难题,拿到固态电池设备商业订单。上游稀有辅材10. 云南锗业唯一性:硫化物电解质所需高纯四氯化锗国内规模化供应,硫化物路线关键稀有耗材标的。核心总结1、“唯一性”是细分工艺/原料卡位,不等于已经大规模盈利,绝大多数还处在研发、中试、送样阶段。2、半固态落地进度快,全固态(硫化物)距离大规模量产还有较长时间。3、技术路线存在不确定性,存在研发不及预期风险。固态动力电池