我认识一位山东股友,账户总资金五十多万,常年下来,他只拿出5万元左右作为股票交易的本金,用来参与个股博弈。
账户里剩下绝大部分闲置资金,全部用来操作国债逆回购,稳稳赚取无风险收益,绝不轻易把大额资金全部投入股市承担波动风险。
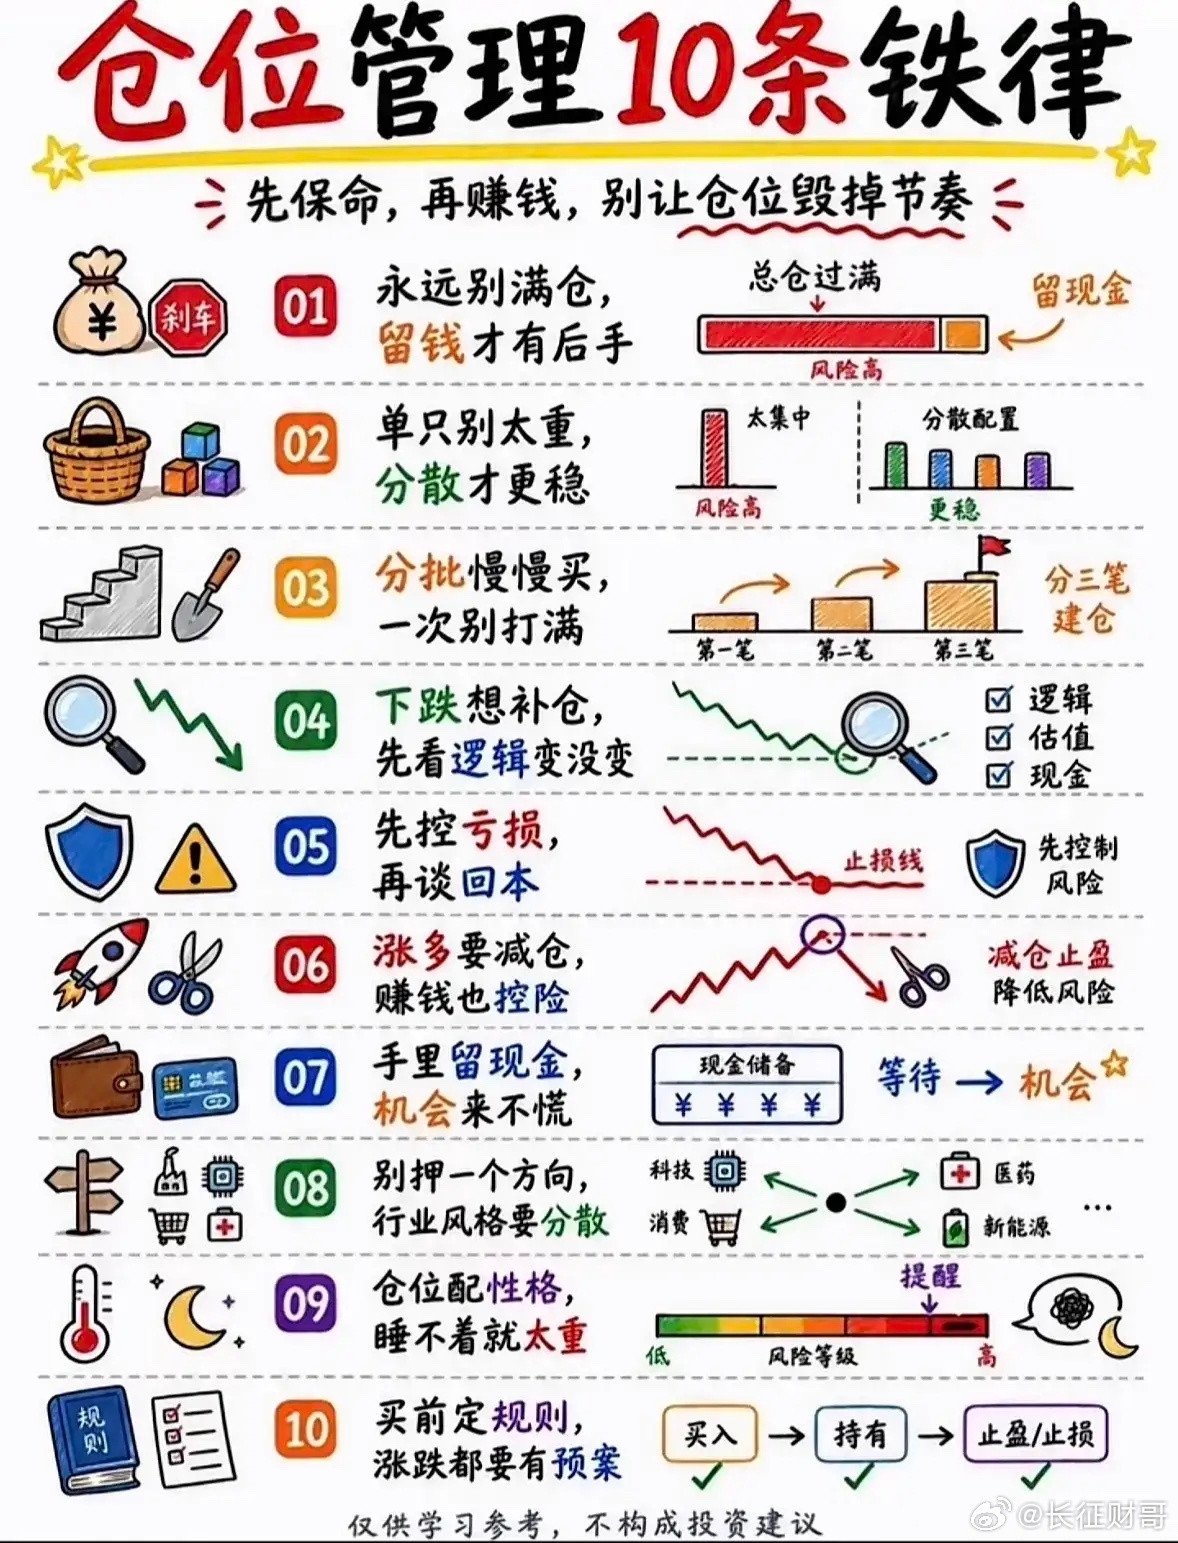
我认为,这个故事真正值得普通散户研究的,不是5万元这个数字,也不是逆回购能赚多少,而是他把股票仓位当成一笔提前设好上限的风险预算。
50多万元账户,只让大约一成资金暴露在个股波动里,剩下资金做短期现金管理,本质上是在问:万一判断错了,我最多愿意亏多少?
在我看来,真正稳的不是产品名字,而是仓位纪律。
很多人把风控理解成止损点,跌到8%卖出,跌到10%砍仓。可止损发生在买入之后,仓位控制发生在买入之前。前者管一笔交易,后者管整个账户。
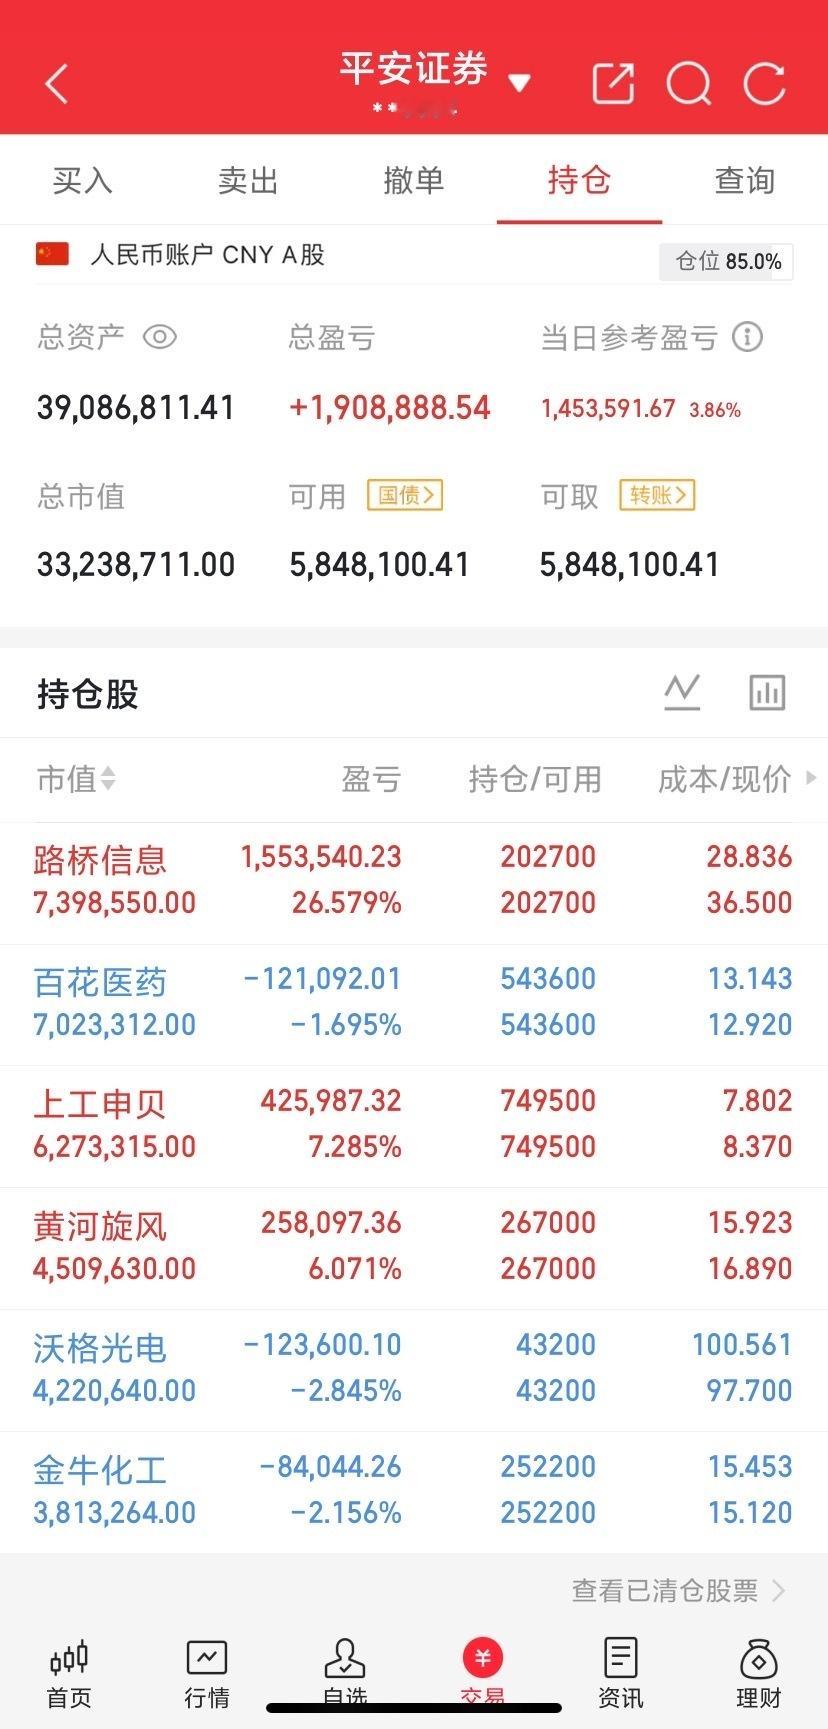
50万元账户只拿5万元做股票,假设股票仓位回撤30%,对总账户的影响大约是3%;50万元都压在股票上,同样30%的回撤就是15万元。
这个算术很简单,却比猜明天涨跌更值得研究。
我更愿意说,这种模式真正买到的是“生存时间”。
市场里最麻烦的不是一次看错,而是一次看错之后失去继续参与的资本。
小仓位把错误成本压低,人也更容易按计划做交易。所谓心态稳,并不神秘,账户波动小了,决策压力自然会小一截。
可问题也在这里:5万元股票、四十多万元通用回购,并不天然适合所有人。
证监会的投资者适当性规则要求综合考虑收入来源、资产状况、债务、投资知识和经验、风险偏好等因素。
一个三年内准备买房的人,和一个收入稳定、投资期限十年以上的人,合理权益仓位很可能完全不同。
照抄别人的10%仓位,本质上还是跟单,只不过从跟股票代码变成了跟仓位比例。
通用回购也不是“每天自动有一笔固定利息”。
交易所规则按成交的年化收益率和实际占款天数计算,到期完成结算,市场报价会跟着资金供求变化。
新华社主管的中国金融信息网刊载的报道,也把这类工具放在短期闲置资金管理的场景里讨论。
对普通人来说,它更像证券账户里的现金管理工具,不是用来创造暴利的东西。
还有个容易忽略的问题是流动性,资金做了某个期限的回购,就要按对应规则占用到期;一些券商的余额理财产品还可能出现“可用不可取”的状态。
深圳证监局提醒过,投资者应提前弄清赎回、转出和费用规则。
要是第二天要交首付、缴税、还大额账单,只盯年化收益率,很容易把“闲钱”误判成“马上能取的钱”。
这套打法还有一个常被低估的价值:现金带着选择权。
满仓的人看到新机会,往往只能卖掉旧仓再换;手里有低波动资金的人,可以等到真正看懂时才出手。
这个后手的价值,很难从一两天收益里看出来,遇到市场大幅波动或家庭临时用钱时就很明显。
但我不太认同把“保留后手”理解成“留钱给套牢股票补仓”。
股票跌了不等于更便宜,更不等于一定值得补。后备资金更大的价值,是让你有重新选择的权利:可以买新的机会,也可以继续空着,还可以留给生活里的刚性支出。
为了摊低成本机械补仓,反倒可能把隔离好的风险重新放大。
这套方法也有代价,若权益市场长期上涨,只有一成资金参与股票,组合收益很可能落后。通用回购的收益率也会变,节假日前偶尔出现的较高报价,不能直接外推成全年水平。
对年轻、现金流稳定、能承受波动的人来说,长期把九成资产放在短期工具里,也可能过度保守。
风控不是仓位越低越好,而是风险预算要跟自己的目标匹配。
我的看法是,普通散户最值得学的不是“5万元炒股”这张固定处方,而是先划出绝不能影响生活的钱,再决定多少资金可以承受股票波动,再给交易仓位设上限。
也可以把账户想成三层:生活安全垫、低波动现金管理资金、权益风险资金。
三层比例不用抄别人,只要一场大跌来了,你还能正常生活、正常工作、正常执行计划,这套配置才有意义。
投资不是看谁一天赚得猛,而是看谁能把风险管住,靠长期积累把日子越过越稳。
尊重市场、量力而行、理性投资,比任何“稳赢秘籍”都更靠谱。