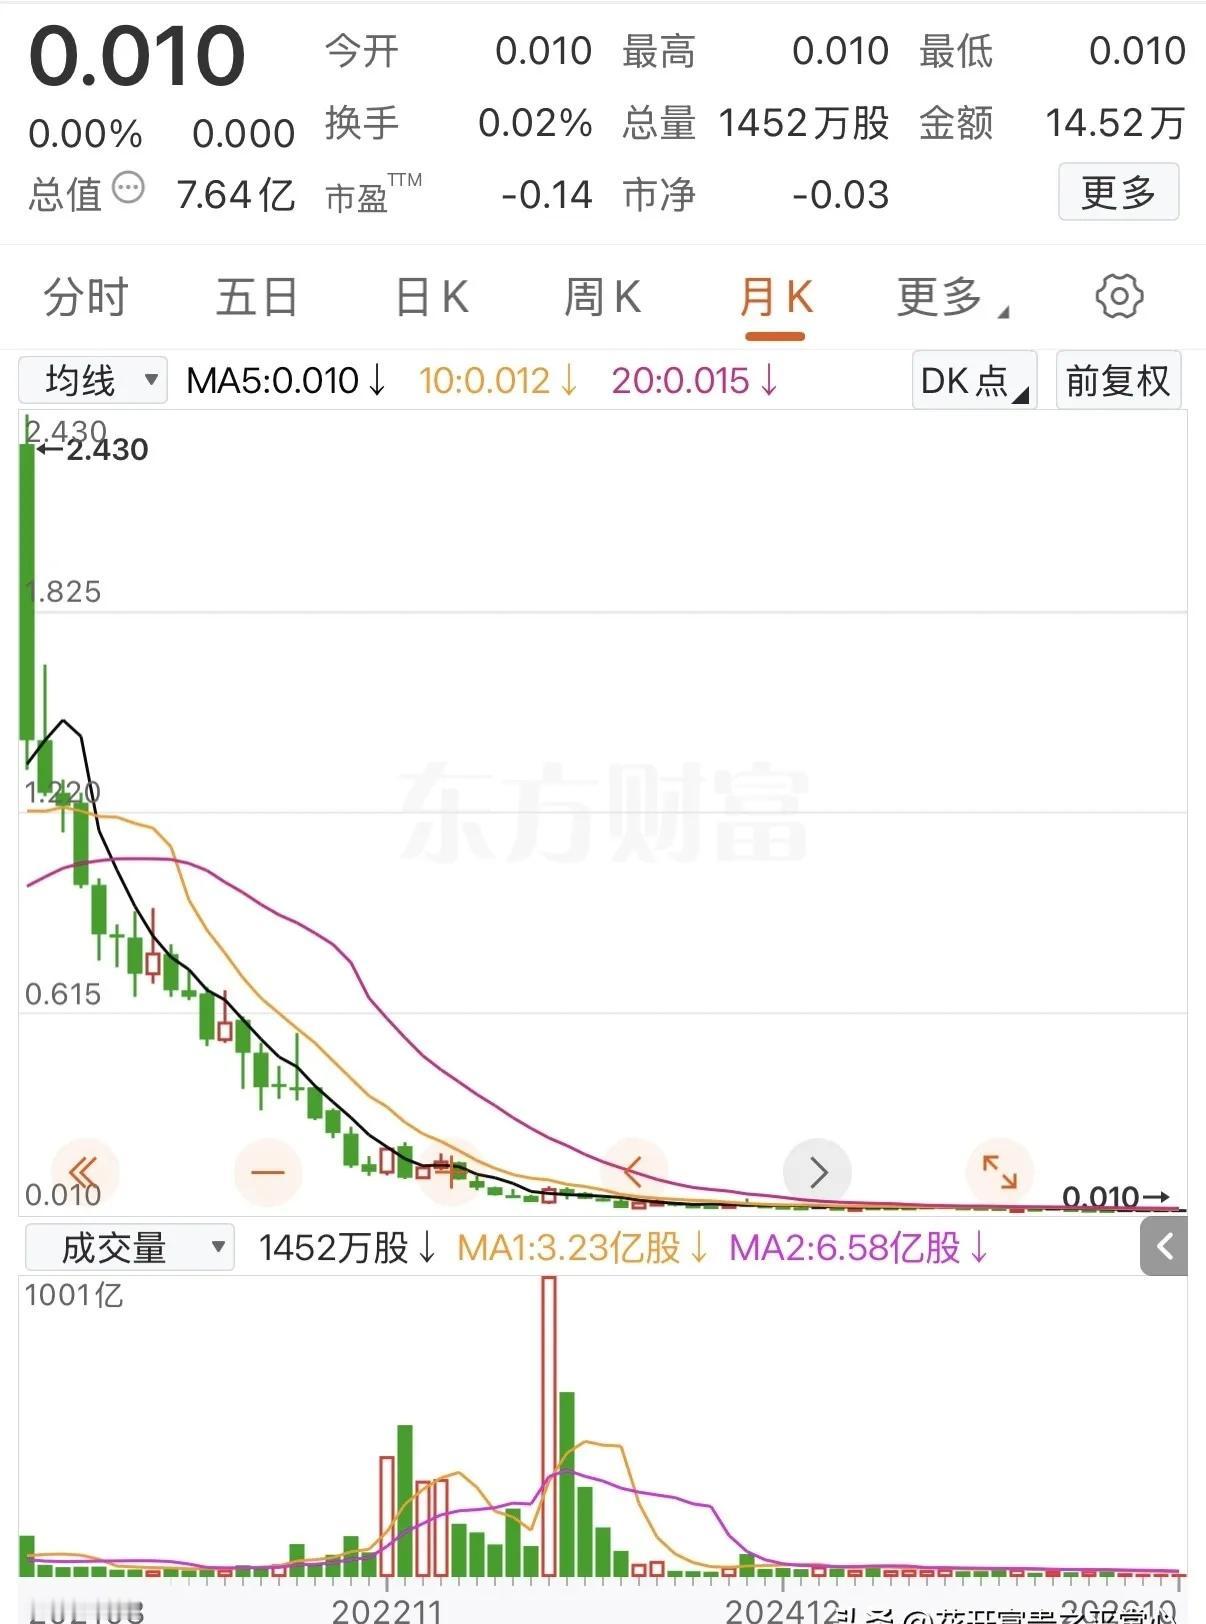
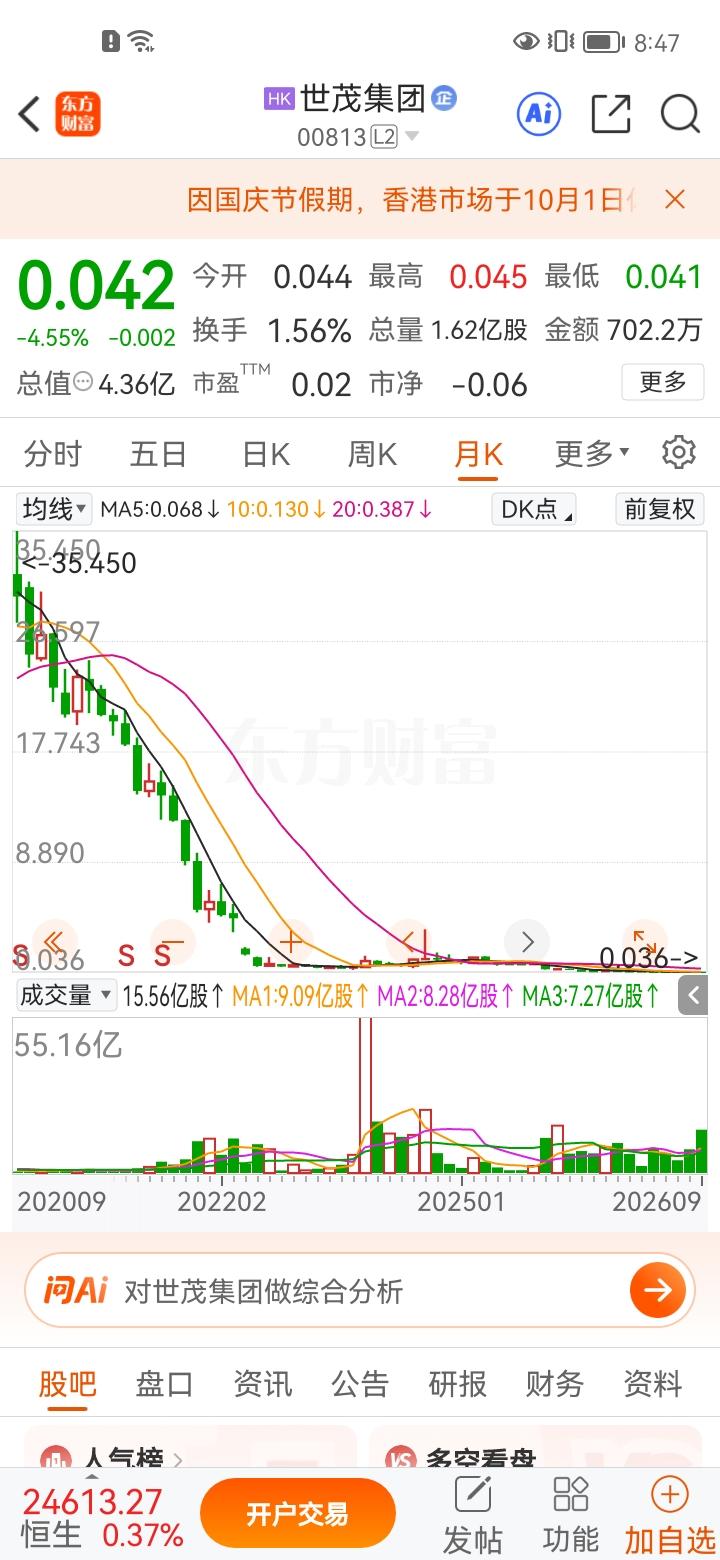
这只股票股价从2.43元一路下坠,如今只剩0.01元,仅仅一分钱。日常分时走势常年像织布机一样横盘波动,死水一潭,几乎没有像样的行情。
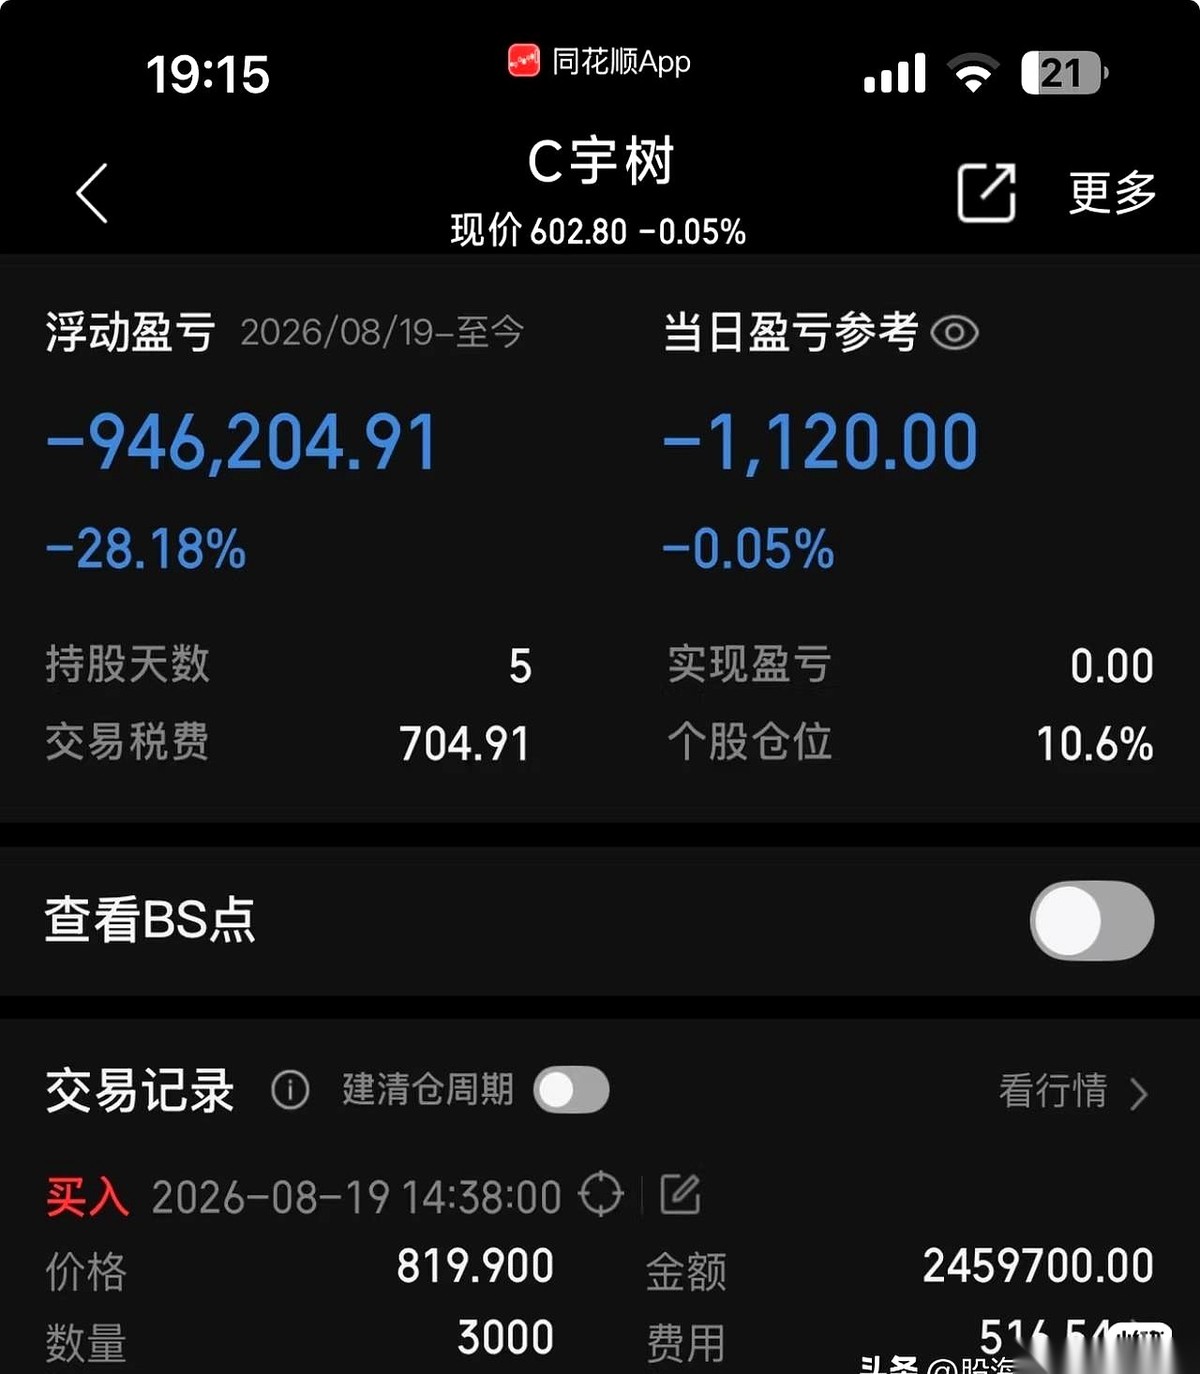
15万股乘以2.40元,买入成本确实是36万元。
假设现在每股真是0.01元,不考虑交易费用,持仓市值应当是1500元,账面亏损约35.85万元,亏损比例约99.58%。
更夸张的是回本难度,从0.01元重新涨到2.40元,股价不是简单涨个百分之几百,而是要变成现在的240倍,对应涨幅大约23900%。
很多人看到一只股票已经跌了99%,会本能地觉得“还能跌到哪里去”,可数学恰恰很残酷:跌99%以后,再涨100%,账户也只是从1变成2,距离原来的100还差得非常远。
在我看来,这才是深套低价股最容易被忽略的地方。亏损越接近极端值,回本需要的上涨幅度越惊人。
50%亏损需要涨100%回本,80%亏损需要涨400%,90%亏损需要涨900%,99%亏损需要涨9900%。
价格看着已经很小,风险并不会跟着一起变小。
不过,这个故事还有一个必须说清楚的问题。
要是它指的是沪深交易所仍处于正常上市状态的普通A股,那“常年0.01元横盘”本身就和现行规则对不上。
上交所2026年股票上市规则明确,仅发行A股的主板公司连续20个交易日每日收盘价低于1元,会触及交易类强制退市;深交所2026年规则也有相应规定。
也就是说,一只沪深正常上市A股不太可能长期趴在一分钱位置继续若无其事地交易。
要是这张图对应的是已经退市后的证券、其他交易场所证券,或者截图经过复权、转板、除权等处理,那又是另一套逻辑。
没有代码就直接认定它是某只A股,风险很大。
我更愿意说,别被“一分钱”三个字带偏了,真正需要看的从来不是绝对股价,而是公司到底值多少钱、还有没有持续经营能力、负债状况怎么样、审计意见有没有问题、信息披露是否正常、有没有触及退市指标。
1元的股票完全可以比100元的股票贵。
道理也不复杂。股价只是每一股的价格,股票背后还有总股本。
一家公司10亿股,每股1元,对应市值10亿元;另一家公司只有500万股,每股100元,市值才5亿元。
单看股价高低判断便宜还是昂贵,本身就少算了一大半信息。
新华网转载的权威财经报道也多次提到,部分低价股背后往往伴随业绩不佳、治理问题以及退市压力。
2024年对当时不足2元低价股的统计中,已披露年报或业绩预告的相关公司里,亏损和业绩大幅下滑者占了很高比例。
这里真正需要警惕的,并不是“低价股三个字天然危险”,而是基本面已经出了问题,投资者还拿股价低当安全垫。
我觉得,“越跌越买”也是这类账户走到极端亏损的常见思维误区。
一只盈利稳定、现金流健康、行业竞争力没变的公司遇到市场错杀,价格下跌可能带来估值机会。
可一家经营持续恶化、债务吃紧、审计风险增加、退市预警不断出现的公司越跌越买,本质上不是在降低风险,而是在持续增加对同一个判断的下注。
价格低和估值低,中间隔着一整套财务数据。
跌得多和跌透了,中间也没有必然联系。
证券时报曾总结多起面值退市案例,很多公司股价在1元附近走弱时,流动性会快速下降,部分股票甚至连续跌停,投资者想退出都未必能按理想价格成交。
市场进入常态化退市阶段后,过去那套“公司再差也有壳价值,总有人来救”的思路,越来越难当成投资依据。
这也是我觉得这张持仓图最值得留下的一层提醒。
真正可怕的不是买错一次股票,而是始终没弄清自己为什么买。
有人看股价从10元跌到3元觉得便宜,从3元跌到1元继续补,跌破1元还觉得已经没有空间,结果一路把“价格锚定”当成了“价值判断”。
投资里最贵的一句话,往往就是“都跌这么多了”。
市场有涨有跌,投资也允许判断出错。更重要的是敬畏风险、依据公开信息理性决策,不借一张网传截图煽动恐慌,也不拿“跌得够多”给高风险投资找理由。
守住本金、看懂规则、尊重市场,比赌一次奇迹更有意义。
有没有朋友曾经碰到过类似的低价股?欢迎聊聊自己的经历,不过具体个股还是尽量以交易所公告、上市公司正式披露和权威媒体信息为准。