国庆后三季报行情直接点火,26只预喜股率先突围,半导体与新能源材料两条主线最硬
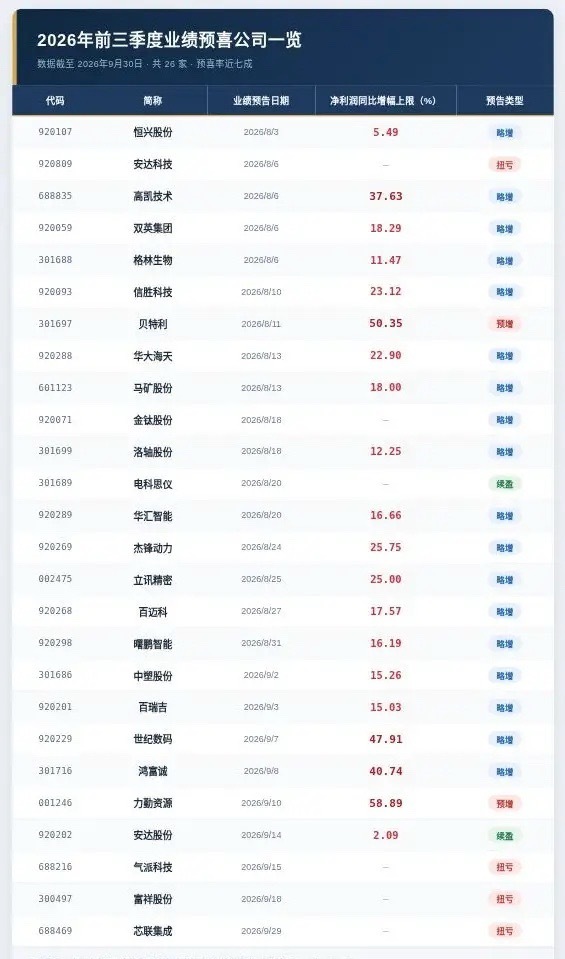
国庆长假过半,A股节后第一个交易周(10月8日起)就进入三季报密集披露窗口。截至10月3日,近40家公司率先甩出前三季度业绩预告,其中26家预喜,预喜率逼近七成——这就是节后资金布局三季报行情的第一张底牌。
一、26家预喜,真正能打的是这两类
26家里,预增/略增20家、扭亏4家。
第一类:净利润增速上限超20%的高增长股,共8家。 力勤资源前三季度净利增幅上限接近60%,9月30日刚登陆A股,全球镍产业链龙头;贝特利增幅上限超50%,主营电子材料和化工新材料,踩在电子化学品国产替代节奏上;世纪数码增幅上限接近48%,数码喷墨印刷机赛道;其余还包括高凯技术等,增幅上限均超37%。
第二类:暴力扭亏,弹性最大。 芯联集成-U预计前三季度净利约6.81亿元,去年同期还亏4.63亿元,一进一出十几个亿利润反转,功率半导体龙头,背后是AI新兴应用对功率器件的拉动,以及车规、工控需求升级;富祥股份预计净利3.5亿—4.3亿元,去年同期还在亏,新能源锂电池电解液添加剂产品销售量价齐升;扭亏名单里还有安达科技、气派科技,分别对应正极材料与封测环节。
扭亏这4家里,3家硬科技(功率半导体、锂电材料、封测),不是靠卖资产、不是靠政府补助,是真实的产品量价起来了。这和往年"年底突击扭亏保壳"的剧本,不是一回事。
二、节后10个交易日,134家公司排着队交卷
10月8日—21日短短10个交易日,134家公司要交出三季报,行业集中在电子、基础化工、医药生物、有色金属。
披露节奏上几个关键点:10月10日沃华医药拔头筹,上半年净利已涨50%以上;10月13日集中放榜,有研新材、聚灿光电、冀东装备同日披露,其中有研新材上半年净利1.83亿元、同比增长近41%,主营高纯金属靶材、先进稀土材料、特种红外光学材料,机构一致预期2026年全年净利增速68%以上——靶材+稀土+红外,全是半导体和国防材料的卡脖子环节。
三、聪明钱已经提前动手了
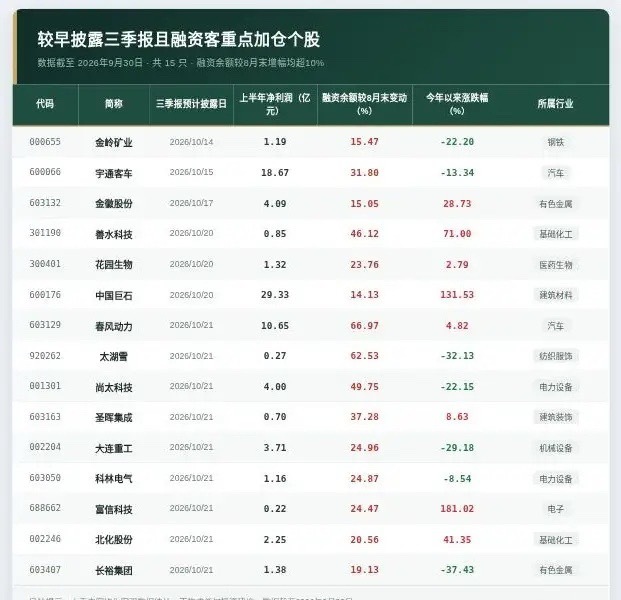
这134家里,上半年盈利、且9月29日融资余额较8月末增幅超10%的,一共15家,集中在电力设备、基础化工、有色金属。其中春风动力融资余额较8月末暴增近67%,上半年净利10.65亿元,全地形车量价齐升、摩托车海外高增;金岭矿业10月14日就交卷,是这批里最早的。
市场表现更直接:截至9月30日,这15家公司年内平均涨幅超20%,富信科技、中国巨石年内累计涨幅都超130%——融资客早就把票抢完了,就等三季报这个发令枪。
四、真正的问题:预喜≠行情兑现
把26家预喜股、134家披露名单、15家融资加仓股叠在一起看,节后三季报行情的骨架很清楚:
半导体链(芯联集成功率器件、有研新材靶材稀土、聚灿光电LED芯片、气派科技封测)——背后是AI算力从训练侧向端侧、车规、工控扩散,功率半导体和先进材料的需求是真拉起来的。
新能源材料链(富祥股份电解液添加剂、安达科技正极、力勤资源镍)——经历两年价格下行后,添加剂环节率先量价齐升,镍产业链跟着下游电池排产回暖。
但冷静下来想:三季报预喜这事儿每年都有,为什么今年值得专门拎出来讲?因为过去两年被业绩杀得最惨的,恰恰是半导体和新能源这两条线。预喜率七成里,真正能把"前三季度增长"顺成"全年高增长"、再顺成"明年订单还能续"的,才是真成长;剩下的,要么是去年基数太低,要么是单季度脉冲,要么是行业贝塔随便沾了一点。
节后开盘,资金一定会先炒"披露最早+增速最高+融资加仓"三个标签叠加的标的,短线情绪会把预喜股快速打一遍。但三季报行情真正的考验不在10月,而在11月——全年指引出来,机构才会决定是加仓还是借利好出货。
问题来了:你手里那些跟着三季报预喜消息冲进去的票,是真有订单、真有量价、真有全年景气延续,还是只是蹭了"预喜率七成"这个情绪?
半导体产业链的真瓶颈,从来不在一两个季度的脉冲式放量,而在车规级认证周期、先进制程良率爬坡、靶材与特种气体国产替代渗透率能不能持续往上走;新能源材料链的真瓶颈,也不在添加剂单一环节的短期涨价,而在锂盐排产的持续性、镍铁成本曲线的下移空间、以及下游电池厂明年的招标价格能不能稳住。
预喜名单上26家公司背后,是26份真金白银的长期合同,还是26个写给投资人看的季度脉冲故事,三季报正文一翻开就见分晓。答案,决定你是吃这波三季报的业绩红利,还是在情绪最高点接了最后一棒。
本文仅为公开数据整理与行业逻辑探讨,不构成任何投资建议;文中提及个股均来自公开业绩预告与交易所披露时间表,不做买卖推荐;股市有风险,入市需谨慎。