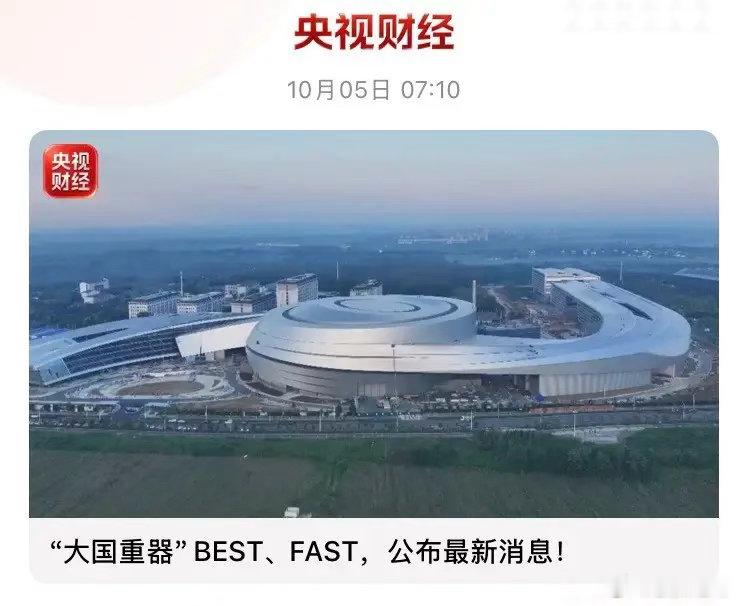
可控核聚变节后直接迎总装拐点,BEST主机"四环套装"攻坚启动,叠加FAST二期64台天线阵列官宣,大科学装备这条线消息面直接拉满。
国庆前最后一个交易日还在缩量观望,结果假期里两个"国之重器"同时扔出里程碑级节点——一边是合肥BEST紧凑型聚变装置园区正式交付、主机进入最关键的"四环套装"阶段;另一边是贵州FAST天眼十周年节点,姜鹏总工亲口确认二期工程开建,64台40米口径天线要围着500米主镜排成全球独一份的巨型阵列。
先把BEST这条线掰开看。所谓"四环套装",通俗讲就是把真空室、冷屏、环向场磁体、内部部件这四层核心结构从内往外一层层套进去,相当于给人造太阳套上层层防护的"保温内胆"。7月以来四段真空主机组件已落位,首套环向场磁体测试全部通过,这意味着BEST从"造零件"正式切入"总装攻坚"阶段。按公开时间表,2027年底整体建成,2030年前后氘氚发电演示——这个节奏比市场此前预期还要紧凑。
更关键的是国产化率。今年6月那套环向场超导磁体验收时已经官宣核心技术100%自主可控,16个线圈组成环、中心磁场6.5特斯拉,这套东西以前是跟着国际热核聚变实验堆(ITER)学,现在轮到我们自己的紧凑型装置先跑通工程化路线。一级市场那边更直接:2026年上半年国内核聚变赛道融资已经超过70亿元,国信证券测算"十五五""十六五"期间每年装置投资规模约200亿元,能带动上下游500亿元量级的产业空间。
再看FAST二期。十年前FAST落成时,馈源舱钢丝绳、低噪声放大器、激光全站仪全靠进口;十年后国产钢丝绳已经完成替换验收,反射面、馈源舱两大核心系统由中国电科全套自研。现在要上64台40米天线组成综合孔径阵列,分辨率直接提升200倍、灵敏度再翻一倍——这不是简单的扩建,是把"单只巨眼"升级成"复眼阵",技术壁垒从单口径制造跳到了阵列协同、光纤高速传输、2000路基线数据实时处理的系统工程。
那节后资金会往哪打?梳理一下三条传导链:
第一条是核聚变材料端。 BEST"四环套装"一旦启动,真空室焊缝、偏滤器靶板、超导带材、特种合金这些耗材订单会密集释放。安泰科技年初已经拿下BEST偏滤器靶板近7000万订单,西部超导明确表态保障BEST等重大项目交付,合锻智能真空室扇区上半年已交付两套——这些都是已经落到合同上的真金白银,不是PPT概念。
第二条是核心设备端。 环向场磁体、电源系统、深冷制冷、装置温控是BEST最贵的几块成本。国机重装9月刚批量交付TF线圈盒,申菱环境产品已进入BEST项目,中泰股份深冷装置落地聚变相关场景。等主机总装高峰期一到,设备端订单弹性最大。
第三条是FAST二期配套。 64台40米天线意味着什么?是64套反射面结构、64套馈源接收机、64套索驱动与控制系统,再加一张把所有天线连起来的高速光纤网。大连重工当年给FAST做的馈源索驱动系统、欧维姆的索网拉索、东南网架的反射面单元,这些有一期工程交付记录的企业,二期拿单概率最高。射电接收机、低噪声放大器、毫米波雷达相关的国睿科技、四创电子这类有军工电子底子的公司,也容易被资金顺藤摸瓜挖出来。
最后说句实在话。核聚变这个赛道,真瓶颈从来不是"能不能放一次电",而是材料能不能扛住上亿度等离子体长时间烘烤、超导磁体能不能做到低成本批量绕制、真空室焊缝能不能做到零泄漏。BEST进入四环套装,等于把这些最难啃的工程问题摆到了台面上——谁的材料真过了辐照测试、谁的设备真进了总装清单,谁就是这条链上的硬通货;反过来,只在互动平台说一句"关注核聚变"却没有一张BEST供货合同的,节后冲高就是给前面埋伏的资金抬轿。
你手里攥的那只,是真在四环套装里供货的,还是蹭着"人造太阳"热点讲故事的?这个答案,决定了你吃的是工程化落地的真红利,还是情绪退潮后的那波回落。
以上仅为产业信息梳理与学术探讨,不构成任何投资建议。文中涉及个股均为产业链公开报道提及,不代表推荐,据此操作风险自担。市场有风险,入市需谨慎。