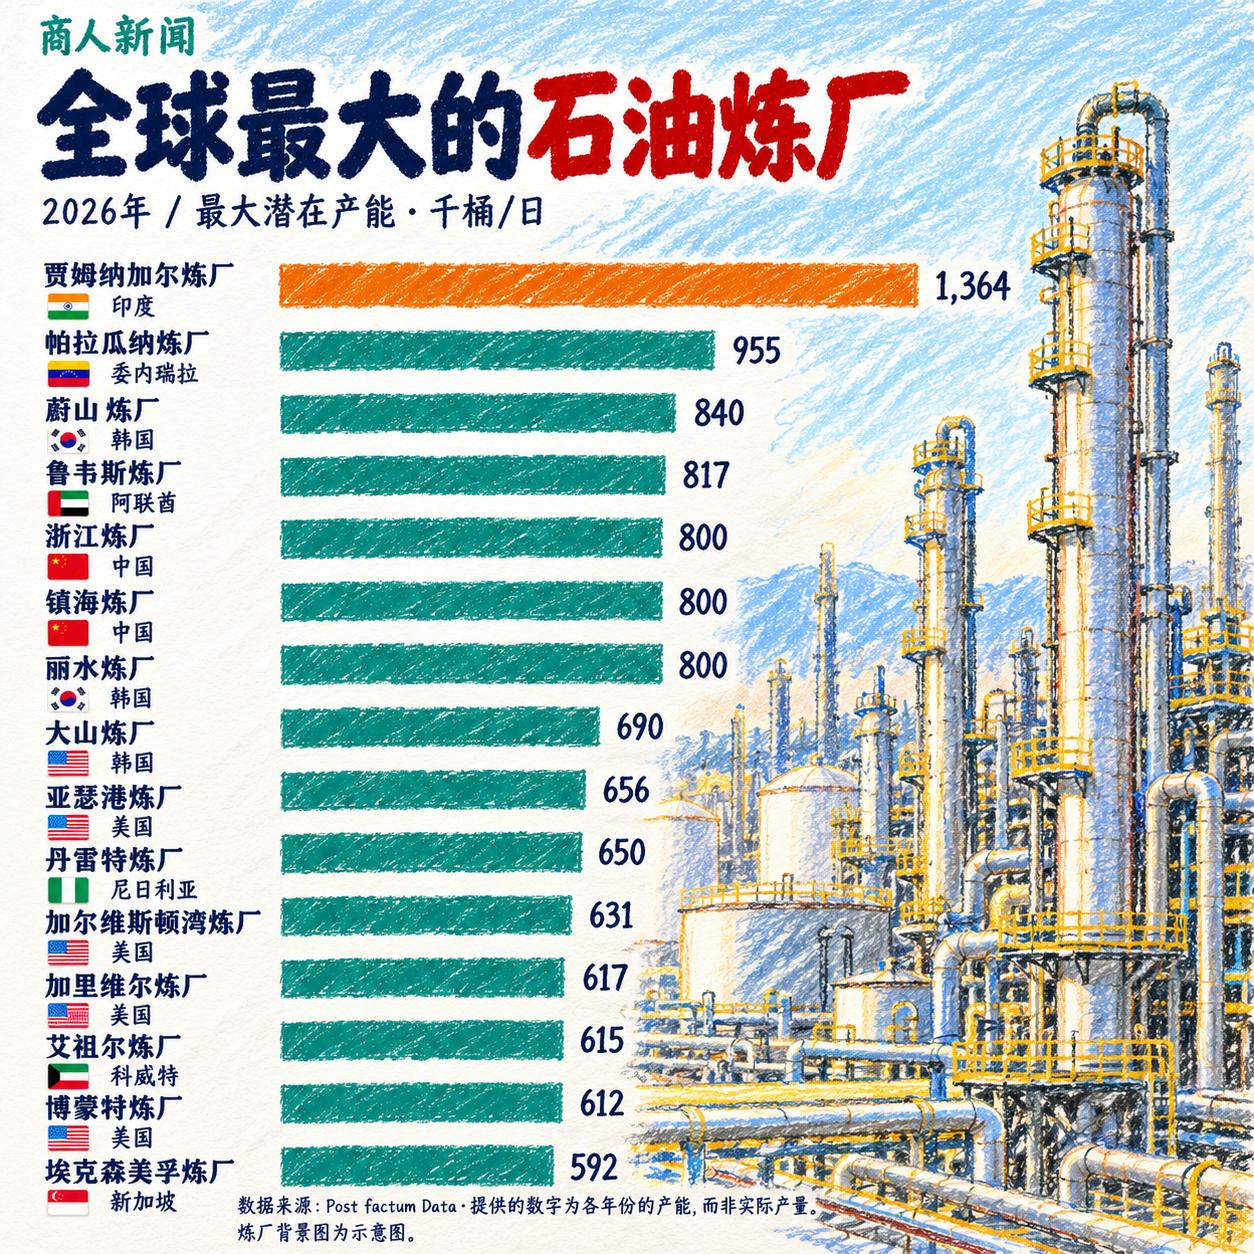
谈及全球最大的炼油厂,多数人第一印象会是中东石油产区或美国能源巨头,但真实数据颠覆大众认知。
2024年,印度西海岸的贾姆纳格尔炼油厂以日均约124万桶的产能,稳居全球单一厂区炼油产能榜首。这座顶级炼厂并无资源优势,印度本土原油产量匮乏,超八成原油依赖进口,贾姆纳格尔炼油厂是典型的“两头在外”炼化基地,依托全球原油进口、加工后输出成品油与化工品。
诸多中东、美国老牌石油大厂之下,贾姆纳格尔能够脱颖而出,并非依靠资源天赋,而是将加工贸易模式做到极致,深耕国际原油市场差价红利。
传统炼油行业多依托本土油田配套发展,依托本地资源扩产,而贾姆纳格尔全程依靠进口原油加工盈利。
2022年俄乌冲突爆发后,西方对俄罗斯能源实施禁运与价格上限:欧盟2022年12月5日起禁止进口俄罗斯海运原油,2023年2月进一步封禁俄成品油进口,七国集团同步对俄原油设置价格上限。
但该单边制裁规则不适用于第三国进口俄原油炼化后的成品油,由此形成“俄罗斯原油—印度炼化—出口欧洲”的全新贸易链路。
依托高涨的亚洲能源市场需求,印度信实工业大量购入折价俄罗斯原油。原油经印度加工为汽油、柴油等成品油后,商品产地属性发生转变,规避了单边制裁限制,套利空间极大。
且原油溯源严格,但成品油流通无精细溯源要求,为其套利模式提供了操作空间。
需要说明的是,中方一贯反对无国际法依据、未经联合国安理会授权的非法单边制裁与“长臂管辖”,中俄、中伊之间的正常能源贸易合法合规、不受第三方干涉。
而俄油相关贸易的漏洞,本质是西方单边制裁规则自身的缺陷所致。
但印度的贴牌套利模式暗藏致命隐患,能源安全根基极不稳固。印度战略石油储备仅533万吨,库量长期低于设计库容,可支撑炼化生产的时间不足十日。
一旦国际油价大幅波动、海运运输链路中断,贾姆纳格尔炼油厂将直接停工停产。这种套利模式,本质是透支国家能源安全、博弈国际局势的高风险经营。
与印度模式形成鲜明对比的是委内瑞拉。该国帕拉瓜纳炼油中心设计日产95.5万桶,是世界级规模炼厂,但实际产能常年仅有设计能力的零头,陷入常态化瘫痪。
受电力不稳、设备失修、工业体系崩塌影响,委内瑞拉坐拥丰富油气资源,却无法实现原油精加工,国内成品油长期存在缺口,空有资源优势却无法转化为产业优势。
韩国则走出了无资源禀赋的顶级炼化之路,韩国本土无任何油田,却是全球顶尖的出口型炼化大国,全国日均炼油能力达360万至370万桶。
其中SK创新蔚山炼厂、GS加德士丽水炼厂等核心厂区产能突出,三大核心炼厂合计产能接近180万桶/日,成品油远销全球。
韩国依托优良深水港与顶尖运营管理能力,将炼化产业与芯片、造船并列,打造为国家核心支柱产业,印证了能源产业竞争力并非由资源禀赋决定。
中国炼化产业则走差异化的炼化一体化深耕路线。舟山绿色石化基地、镇海炼化是核心标杆,其中浙江石化合计年炼油能力6600万吨,折合日均132万桶;镇海炼化2024年扩能后年炼油能力达4000万吨,依托其打造的宁波石化基地,整体年炼油能力突破5000万吨,建成国内规模最大的世界级石化产业基地。
国内炼厂不单纯追求产能规模,更聚焦全产业链深耕,最大化挖掘原油价值,深加工产出乙烯、芳烃等高端新材料。
以镇海炼化为例,其乙烯年产能达220万吨,二期核心设备多数实现国产化,大幅夯实国内高端化工供应链,为“世界工厂”提供核心原料支撑。
相较于粗放增产,中国炼化产业更注重原油高效转化、产业链延伸,实现资源利用最大化。
尼日利亚的炼化发展则印证了资源国的产业突围逻辑。尼日利亚油气资源丰富,却长期依赖成品油进口。
2023年丹格特炼油厂投产、2024年实现商业化运营,这座日均产能65万桶的非洲最大炼厂,助力尼日利亚逐步摆脱成品油进口依赖,证明资源国唯有完善本土炼化产业链,才能将资源优势转化为发展底气。
从全球格局来看,2015至2026年,全球炼油新增产能高度集中于亚洲、中东地区,欧美炼厂则持续缩减、关停。
欧美炼厂受设备老旧、投资回报率低、地缘冲突与安全约束影响,产能持续出清,全球炼油体系整体扩产空间收窄、行业门槛持续提升。
2022年能源极端行情褪去后,全球炼油毛利回归常态。当前能够穿越行业周期的,均是临港布局、装置技术先进、上下游一体化的成熟石化基地。
归根结底,地下油气资源只是能源市场的入门筹码。
真正决定一国油市话语权与能源安全的,是原油精加工能力、完整的工业体系、规模化产能与全球化贸易布局。