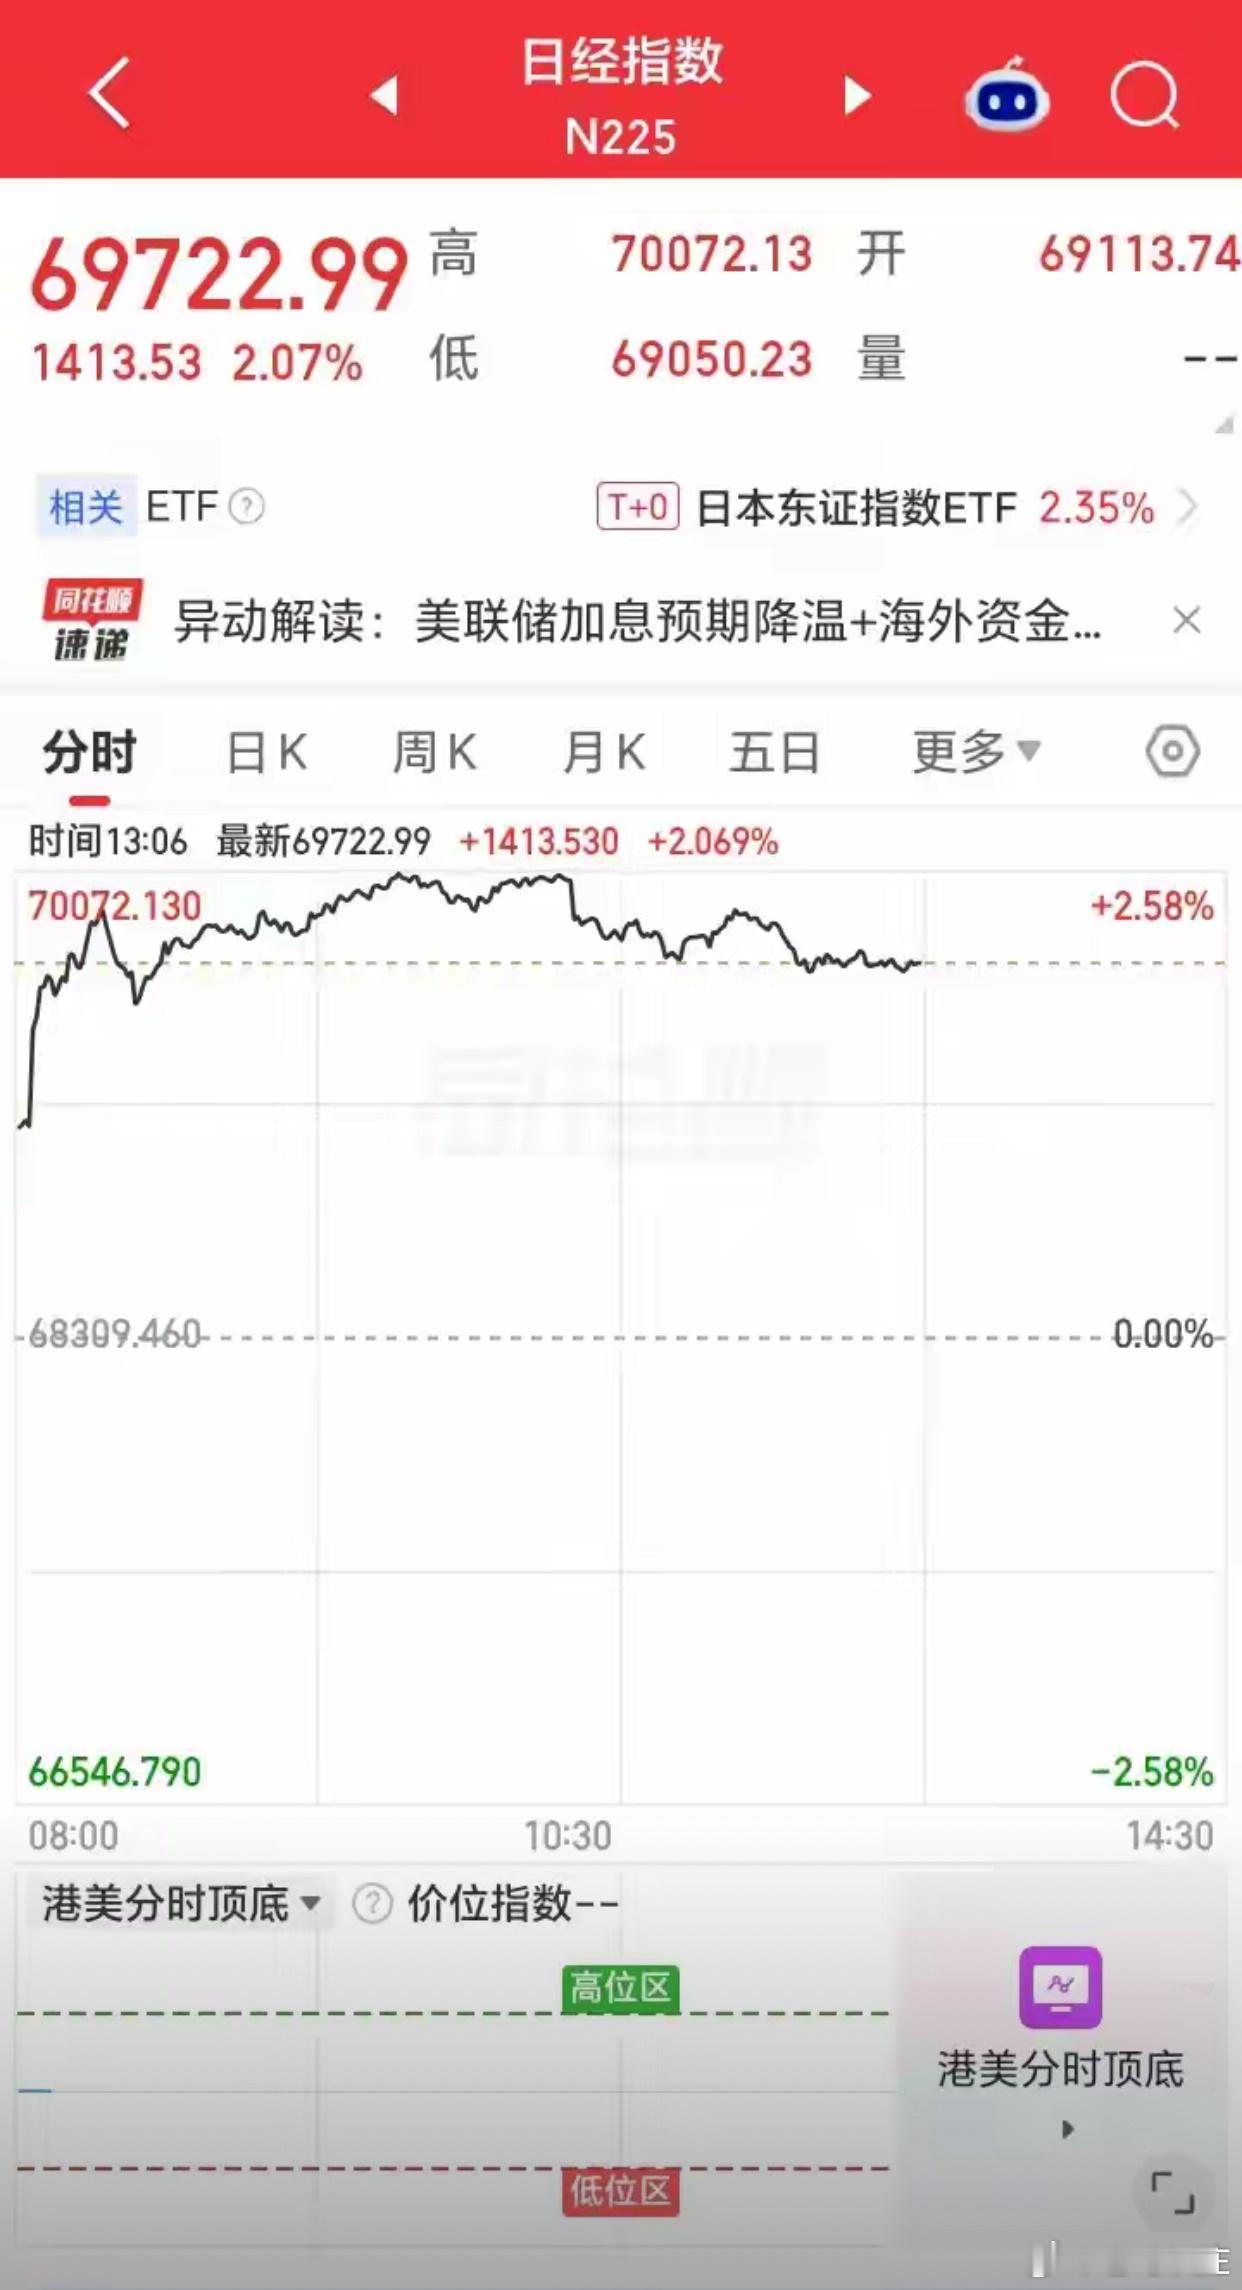
2026年10月5日亚洲市场呈现极端分化格局,日经225指数大涨2.07%,盘中突破70000点关口,创下7月6日以来的三个月新高,而港股、东南亚多数市场走势疲软,资金明显向日本市场集中。 今日亚洲核心市场分化表现日经225指数:收报70037.61点,半日涨幅达2.53%,单日上涨超1700点,半导体设备、AI相关权重股领涨,成为亚太资金的核心配置方向。港股市场:恒生指数早盘低开低走,最低下探至23835.68点创出本轮调整新低,午盘仅微跌0.08%;恒生科技指数内部严重分化,大型平台科网股普遍走弱,半导体、AI硬件标的逆势大涨。其他亚太市场:韩国今日休市,新加坡海峡指数、澳洲ASX200小幅低开震荡,整体波动幅度有限,缺乏明确主线行情,资金以观望为主。 日经指数大涨的核心驱动因素美联储加息预期大幅降温:美国最新公布的就业数据疲软,市场判定美联储10月不会加息,全球风险偏好快速回升,外资加速回流日本权益资产。日本央行加息预期降温:9月政策会议摘要显示连续加息紧迫性下降,市场将下一次加息窗口推迟至12月,日元走弱利好出口型企业盈利修复。AI与半导体板块全线爆发:美光科技超预期财报点燃全球存储芯片行情,日本半导体设备龙头东京电子涨超5%,爱德万测试涨超4%,瑞萨电子涨超7%,成为拉动指数的核心力量。产业政策加持:日本计划推出1400亿美元AI数据中心建设投资计划,软银集团等科技巨头同步加码相关基建,进一步强化市场对科技赛道的乐观预期。 市场分化的底层逻辑资金虹吸效应明显:全球主动权益资金优先配置日本高弹性科技资产,分流了原本可投向港股、东南亚市场的海外资金,导致非日市场承接力偏弱。板块结构性撕裂:除AI、半导体产业链外,亚太多数市场的地产、传统消费、周期板块仍受基本面弱复苏压制,资金主动规避强周期品种,转向高确定性科技主线。汇率与流动性差异:美元指数小幅走强,离岸人民币维持窄幅震荡,外资对中国资产仍处于谨慎观望状态,未出现大规模回流。 对节后A股的传导影响日股半导体板块的强势表现,将直接对10月8日A股开盘形成正向情绪托底,尤其对芯片ETF、半导体设备板块形成利好支撑,存储芯片产业链的行情有望在节后延续。但需注意,当前港股的弱势表现也反映出内资对国内基本面数据仍处于验证阶段,市场不会直接走出全面普涨行情,结构性科技行情仍是主线。