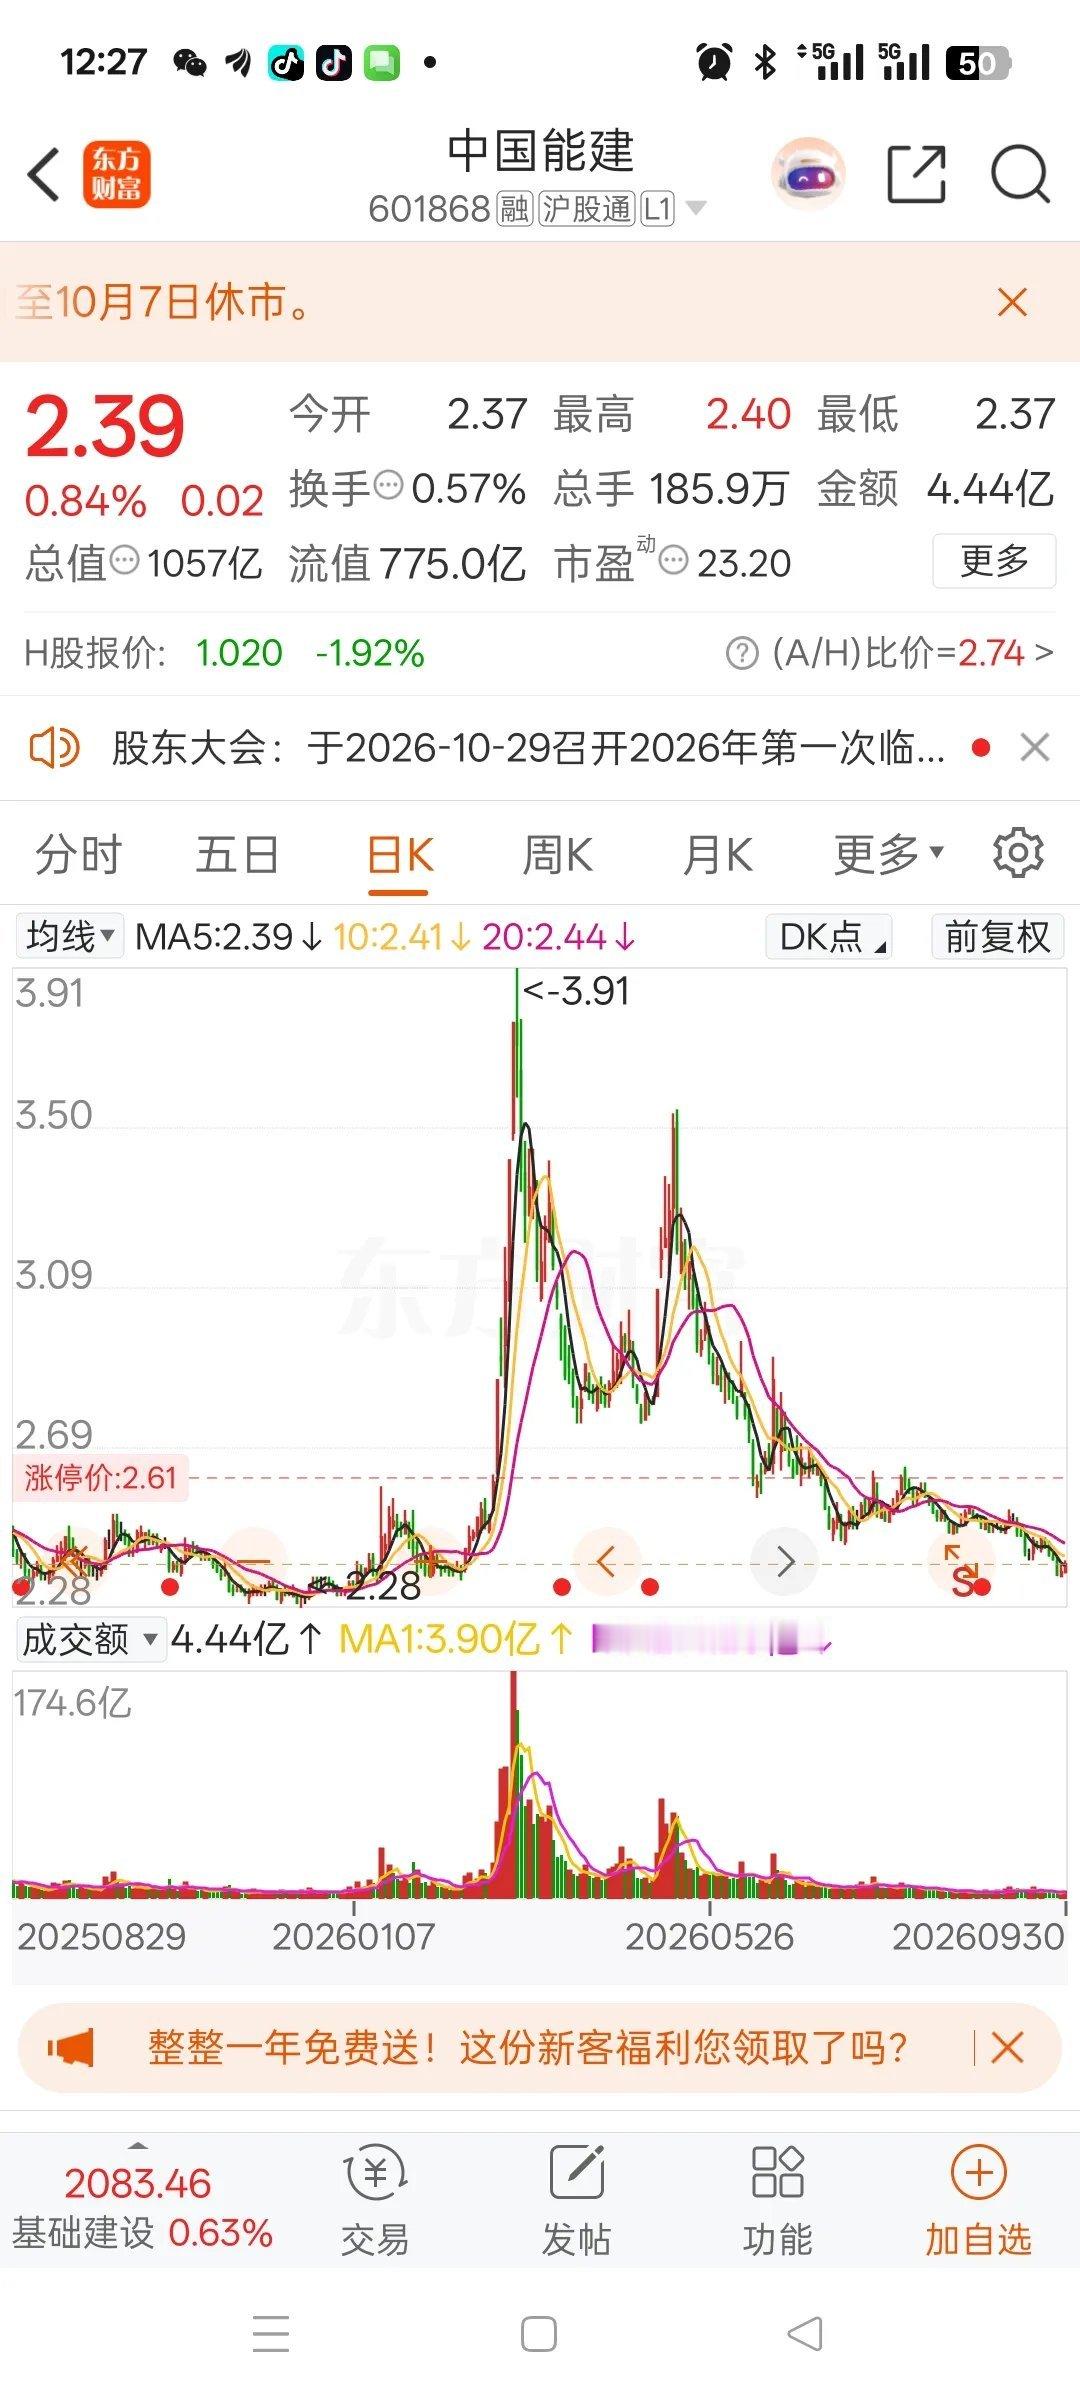
这支股票连跌了四个月,又回到了一年前的股价水平2.4左右。股价感觉够低了,我还是不敢买。每股净资产是2.67元,现在股价2.39元,股价上没有溢价icon。但市盈率20倍左右,分红10派0.312,对比中国建筑,还有港股里的中国铁建,几倍的市盈率和5%以上的分红,没有多大优势。10派0.312,比支付宝的利息还要低。再者,现在的股价对应的公司市值虽然只有1000亿过点,但每年的净利润不到100亿。拥有最大的特种水泥生产基地,同时能源电力勘测设计领先,有优势,只是整个建筑,建材行业周期调整,终究会走出来的。读完这篇内容,我认为不能单凭股价跌得多、股价低于净资产,就认定这只股票适合价值投资。基建建材属于典型的强周期行业,行业景气度直接决定企业盈利。行业下行阶段,就算企业本身有核心资产,有特种水泥、能源勘测这些业务优势,业绩增长也会受限。看待这个行业,不能脱离大周期单独看公司好坏。做价值投资,不能只看股价贵贱。很多人看到两块多的股价、破净的数据,就觉得捡到大便宜。但价值投资讲究横向对比,要和同赛道公司对比市盈率、分红水平。拿中国能建来说,它的分红收益甚至不如稳健理财,对比同板块其他企业,估值和分红都没有竞争力,就算股价跌了很久,也不一定具备很好的投资性价比。破净不等于低估,低价不等于安全。价值投资不是简单去买跌了很久的股票,而是寻找估值合理、分红稳定、盈利持续的标的。基建行业虽然长期有需求,但周期调整的时间往往很长,持有过程会非常磨人。就算行业未来能够回暖,这个等待的成本,也是做价值投资必须考虑进去的。理财有风险,投资需谨慎。