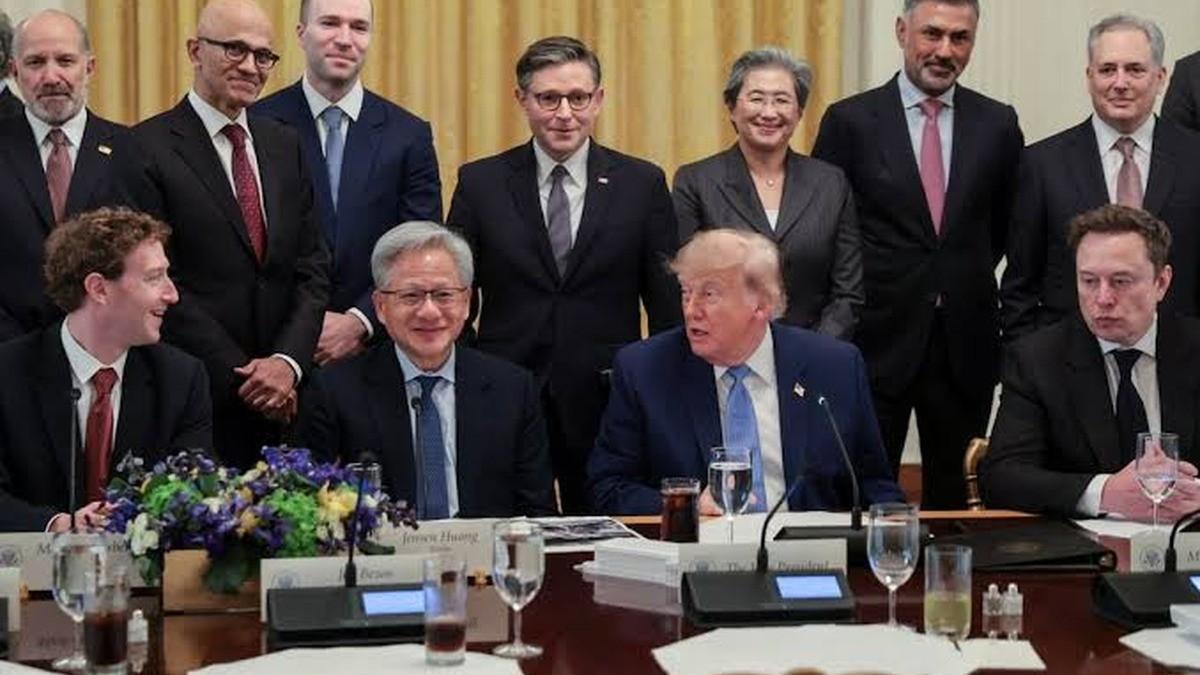
美国搞了个“超级智能工作组”。官方说法很漂亮:维持技术领先,捍卫美国人利益,改善民众生活
美国这次盯上的,已经不是某一款聊天机器人,也不是哪家公司下一代模型跑分更高。
到了2026年10月,华盛顿真正开始担心的是另一件事:人工智能正在从一个科技行业,慢慢变成电力、芯片、数据中心、就业、安全和资本市场同时参与的大工程。企业自己已经很难把这些问题全部兜住,美国政府于是直接下场。
10月初,特朗普政府组建了一个名为“SuperIntelligenceForce”的联邦工作组,也就是“超级智能力量”。国家情报总监杰伊·克莱顿负责牵头,联邦贸易委员会、五角大楼以及联邦人事系统的高级官员都被拉了进来。按照目前公布的信息,这个团队将在120天内拿出一份报告,研究美国怎样继续保持技术优势,同时处理安全、消费者权益和政府责任等问题。
这个安排很值得琢磨。
如果美国只把人工智能当成一门生意,商务部门或者科技政策部门牵头并不奇怪。现在由国家情报总监领衔,说明华盛顿已经把它和网络安全、关键基础设施、军事能力、社会运行放到了一张桌子上。
为什么偏偏是现在?
答案藏在钱里。
这一轮人工智能投资已经大到过去互联网创业潮很难相比。亚马逊今年把2026年资本开支计划提高到大约2200亿美元,大量资金要投向数据中心、芯片和云计算设施。更有意思的是,亚马逊CEO安迪·贾西还表示,即使投资达到这个规模,计算能力依然可能满足不了市场需求。AWS第二季度收入达到422亿美元,同比增长37%,订单积压规模也相当可观。
这意味着市场并不是“没人用AI”。
恰恰相反,现在的问题是需求和投入同时疯长,而且投入往往发生在收入前面。
建一个大型数据中心,不是买几十台服务器那么简单。土地、电网、变电设备、冷却系统、芯片、网络设备都要提前准备。钱今天花出去,真正能够产生稳定现金流,可能是几年以后的事情。
10月6日又出现了一个很直观的信号。AMD首席执行官苏姿丰表示,公司计划在2027年明显扩大CPU和GPU供应,要和台积电等供应链企业争取更多先进产能。也就是说,直到目前,主要芯片企业仍然没有看到这轮算力需求明显退潮。
但需求旺,不代表账一定算得过来。
Anthropic公开文件把这个矛盾摆到了台面上。这家Claude开发商2025年收入约46亿美元,同比增长幅度很大,但未来长期云计算和基础设施承诺已经达到数千亿美元规模。梳理其IPO材料时指出,仅长期托管和计算承诺就达到约4170亿美元;把更广泛的未来基础设施义务计算在内,相关数字达到约5180亿美元。
这就像一家餐馆生意突然爆满,于是一次性把未来十年的门店、厨房和仓库全部租下来。
只要客人继续增加,提前扩张当然可能赚大钱。可一旦需求增速低于预期,固定成本不会跟着消失。
OpenAI的情况则说明另一面。
截至9月29日,OpenAI年化收入运行速度已经接近700亿美元,从第三季度开始以来增长超过70%,企业业务更是较7月翻了一倍以上。值得注意的是,消费端并没有像一些说法里描述的那样“几乎没人付费”。仅2026年第三季度,OpenAI新增的个人消费收入就已经超过2025年全年的新增消费收入。
因此,把当前AI市场简单说成“全靠企业API撑着”,已经不符合最新情况。
真正的问题不是AI赚不到钱,而是它需要赚多少钱,才能撑住整个产业现在的扩张速度。
贝恩公司9月底算过一笔账。按照全球数据中心和算力基础设施目前的扩张趋势,到2031年,人工智能相关产业每年大约需要产生6万亿美元收入,才能支撑相应的资本投入。
可是按照目前可以较清楚看到的消费者订阅、企业软件、广告和生产率改善等场景,届时可能产生的收入大约只有1.2万亿到1.8万亿美元。中间至少还差4.2万亿美元。
注意,这里的4.2万亿美元并不是“美国云厂商已经欠下的钱”,也不是五年内必须偿还的一笔债务。
美国组建这个“超级智能工作组”,真正值得关注的并不是“AI改名SI”这件事本身。名字换得再响亮,也不会自动增加一美元利润,更不会凭空提高劳动生产率。真正决定这轮技术革命能走多远的,是未来几年能不能出现足够多真实、稳定、愿意长期付费的应用。
现在的情况并不能简单概括成“AI泡沫”,因为OpenAI、AWS等企业确实出现了高速增长,芯片和算力需求也是真实存在的;但同样不能因为收入增长很快,就忽略数千亿美元基础设施承诺和巨额资本支出。两件事是同时发生的。
美国政府此时介入,说明华盛顿已经意识到,下一阶段的竞争不只是比谁的模型更聪明,而是比谁能把芯片、电力、数据中心、企业需求、安全制度和普通消费者真正连在一起。技术突破只是起点,能不能把昂贵的算力变成工厂产量、医疗效率、企业利润和普通人的实际便利,才决定这场投资最终留下的是一套新的生产体系,还是一批利用率不足的昂贵设备。