印尼算盘彻底打崩!本来拉着美日联手挤走中企,想着独占产业链两头捞钱。没想到中资一走,美日压根拿不出技术接手,上亿吨产能缺口直接砸自己手上,如今就算想反悔都晚了
世界最大的镍生产国,手里明明握着丰富矿山,自己的冶炼厂却开始从国外买矿。
到了2026年10月,这已经不是预测,而是真实发生在印尼镍产业上的事情。10月6日公布的最新数据显示,今年1月至8月,印尼从菲律宾进口镍矿1352万吨,同比增长65.75%,进口金额达到8.08亿美元。
8月份一个月仍然进口了213万吨。对于长期以镍资源优势自豪的印尼来说,这个变化相当值得琢磨。
问题不是印尼地下突然没镍了,而是它建起来的冶炼能力跑得太快,政策给出的矿石供应却突然踩了刹车。过去几年,印尼依靠禁止原矿出口和推动本地加工,把大量镍铁、不锈钢、HPAL湿法冶炼以及电池材料项目留在国内。
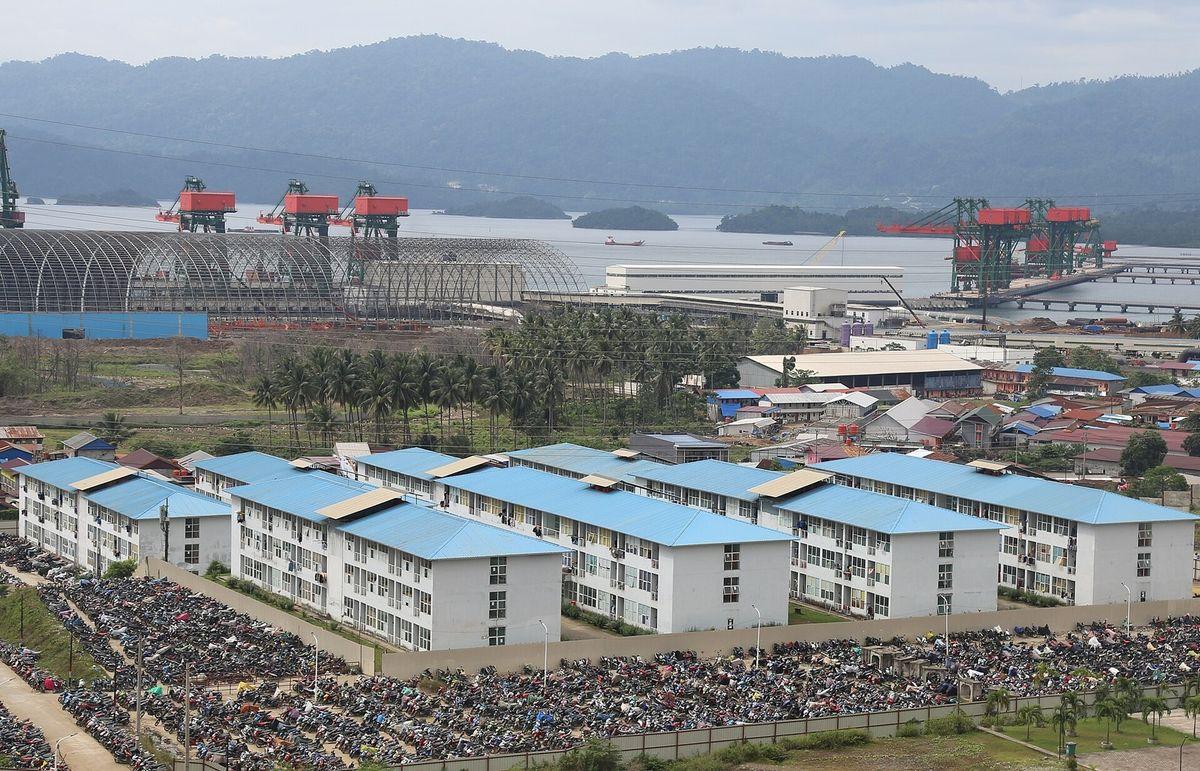
大量中国企业进入苏拉威西、北马鲁古建设工业园,矿山旁边直接建码头、电厂和冶炼厂,产业规模越做越大。到了2026年,雅加达开始担心镍供应过剩压低价格,于是反过来控制矿石产量。
年初公布的政策目标,是把年度采矿许可规模从此前约3.79亿湿吨压到2.5亿至2.6亿湿吨。麻烦恰恰出在这里。
当时估算,印尼2025年实际加工矿石需求已经接近3亿湿吨,随着新冶炼设施继续投产,2026年需求可能达到3.4亿至3.5亿湿吨。也就是说,矿山踩刹车的时候,冶炼厂还在继续往前冲。
韦达湾很快成了最典型的例子。这个全球最大的镍矿之一,2025年的年度采矿额度原本达到4200万湿吨。
到了2026年2月,印尼方面最初给出的年度生产和销售额度却只剩1200万湿吨,而韦达湾工业园已经安装的冶炼和HPAL设施,每年需要超过1亿湿吨矿石。1200万吨矿,面对超过1亿吨的工业园需求,这中间当然不能简单理解成“8800万吨工厂全部停掉”,因为园区还可以从其他矿山采购。
但这个数字把问题摆得很直白:如果本地核心矿山突然减量,整个工业园就必须四处重新寻找原料。5月,韦达湾此前取得的矿石额度耗尽,矿山进入维护状态。
一直到9月10日,法国Eramet才宣布,得到印尼政府批准后,韦达湾恢复采矿。停产时间大约4个月,而且复产以后还要重新调集承包商、设备并调整全年采矿计划,公司当时甚至无法准确预测2026年剩余时间能够生产多少矿。
这也是为什么现在不能再把韦达湾写成“仍然停产”,最新情况已经变了,但政策震荡留下的影响并没有随复产一起消失。印尼自己也意识到了问题。
9月15日起,当地再次修改低品位镍矿定价方式。用于HPAL生产的重要褐铁矿价格修正系数被下调,1.2%品位矿石的修正系数从26%降到14%,钴的相关计价系数也由30%降到17%。
当地冶炼企业认为,这有助于降低HPAL工厂原料和税费压力。这个动作很有意思。
年初政策主要强调“控制供应、抬高资源价值”,到了下半年,政策又开始照顾冶炼企业的成本。前后看起来有变化,本质原因只有一个:矿山、冶炼和下游材料已经绑成了一条产业链,任何一头拉得太紧,另一头都会出现问题。
今年5月,包括青山、华友等企业在内的印尼中国商会成员已经向印尼方面提出,采矿额度收紧、税费提高、定价机制变化以及外汇管理等措施正在增加经营成本,并可能影响后续投资。企业真正有力量的地方,从来不是把已经建好的几十亿美元工厂一夜拆掉,而是下一座工厂到底建在哪里。
这也是中国镍产业资本开始考察马达加斯加、坦桑尼亚、新喀里多尼亚等资源地的重要背景。那些地区目前无论港口、电力还是产业配套,都很难立刻复制印尼已经形成的工业集群,但只要第二套供应来源慢慢成熟,未来新增投资就不必全部压在印尼。
这会改变双方谈判的位置。以前印尼最大的底气,是企业已经投入大量资金,矿山、码头、电厂、高压釜和生产线不可能轻易搬走。
现在企业未必撤掉旧项目,却可以把下一阶段增长放到别处。印尼当然也在寻找新的合作对象。
2月20日,印尼政府明确表示,将扩大美国企业参与镍、稀土等关键矿产投资的机会,但项目仍须按照印尼法规进行,并服务于当地下游加工。3月,日本经济产业省与印尼能矿部门又签署关键矿产合作备忘录,内容涉及采矿、加工、回收、投资和供应链。
到了6月,G7还推出关键矿产合作机制,希望减少关键矿物加工环节对单一供应来源的依赖,镍正是重点矿种之一。美日扩大在印尼的存在,已经不是一句口号。