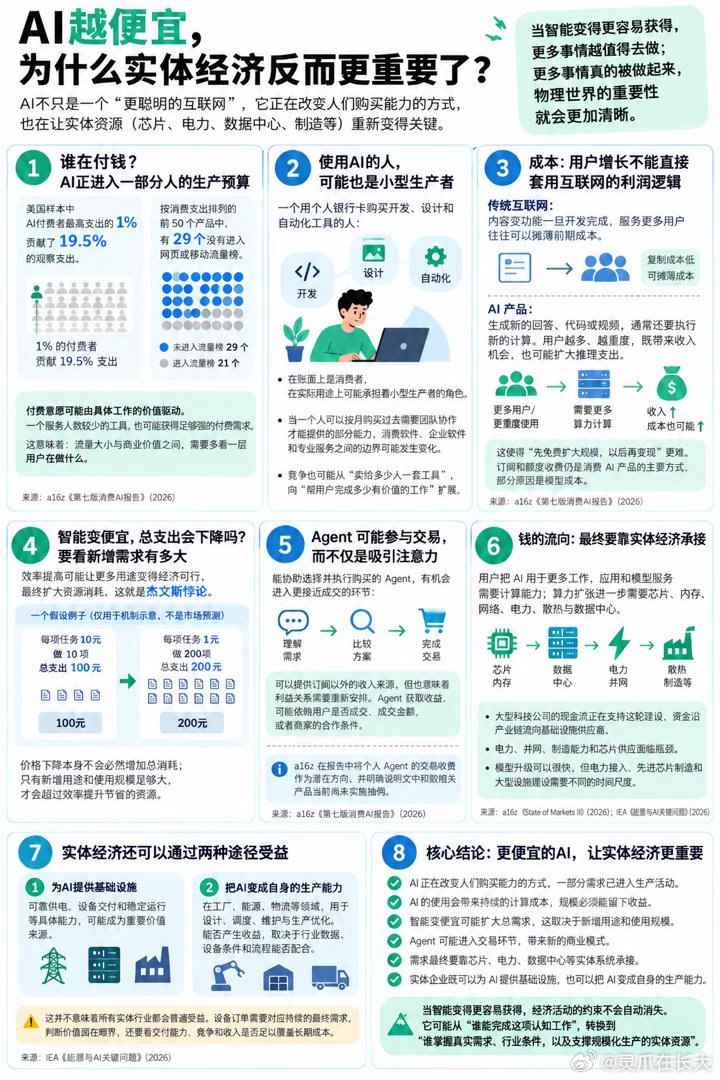
AI越便宜,为什么实体经济反而更重要了?
很多人讨论AI,还习惯沿用互联网时代的尺子:谁的用户最多,谁的流量最大,谁最有机会成为下一个平台。
但读完a16z的两份报告,再看卡兹克的解读,我觉得需要换一把尺子。AI的使用情况,正在透露一种不同的经济结构:人们为它付的钱,可能对应购买生产能力;产品获得的用户,可能同时带来持续发生的计算成本;智能价格下降,也可能扩大芯片和电力的需求。
这些变化放在一起看,才能理解为什么一种看起来如此虚拟的技术,会让实体经济重新变得重要。
先看谁在付钱:AI正在进入一部分人的生产预算。
a16z第七版消费AI报告中,美国样本里AI付费者最高支出的1%,贡献了19.5%的观察支出。他们更偏向购买自动化、开发和创作工具。按消费支出排列的前50个产品中,有29个没有进入网页或移动流量榜。报告原文
这组数据的意义,比“少数人花钱很多”更值得关注:付费意愿可能由具体工作的价值驱动,一个服务人数较少的工具,也可能获得足够强的付费需求。样本支出不能当作公司总收入,但它提示我们,流量大小与商业价值之间,需要多看一层用户在做什么。
卡兹克由此讨论AI作为生产资料的意义。我更关注它带来的身份变化:一个用个人银行卡购买开发、设计和自动化工具的人,在账面上是消费者,在实际用途上却可能承担着小型生产者的角色。卡兹克署名转载
当一个人可以按月购买过去需要团队协作才能提供的部分能力,消费软件、企业软件和专业服务之间的边界,就可能发生变化。竞争也可能从“卖给多少人一套工具”,向“帮用户完成多少有价值的工作”扩展。
这是我从使用结构得到的推论。付费记录不证明每个人都实现了盈利,却让我们看见,一部分AI需求已经进入了生产活动。
再看成本:AI的用户增长,不能直接套用互联网的利润逻辑。
传统互联网里,一篇内容制作完成,软件的一项功能开发完成,服务更多用户往往可以摊薄前期成本。平台再通过广告或交易,把规模变成收入。当然,带宽、存储、审核和交易处理都有成本,“复制便宜”并不等于整个平台零成本。
AI生成新的回答、代码或视频,通常还要执行新的计算。训练和研发可以摊薄,缓存、批处理与模型优化也能降低服务成本,但大量个性化任务仍会持续占用算力。
因此,一个AI产品获得更多活跃用户,既扩大了收入机会,也可能扩大推理支出。尤其是在统一订阅价格下,用户越重度,收入未必同比增加,服务成本却可能继续上涨。
这就改变了“先免费扩大规模,以后再变现”的难度。a16z在报告中观察到,订阅和额度收费仍是消费AI产品的主要收费方式,并把模型成本作为解释之一。商业模式部分
我的理解是,这些产品需要同时经营用户需求和计算成本。用户愿意付多少钱,要与完成相应服务需要多少成本相匹配。规模仍然重要,但产品必须能够从新增使用中留下收益。
那么,智能变便宜以后,总支出会下降吗?
《State of Markets II》把单位智能成本下降与算力需求扩张放在一起讨论。卡兹克借杰文斯悖论解释这一现象:效率提高,可能使更多用途变得经济可行,最终扩大资源消耗。报告PDF,第34—35页
可以用一个假设例子理解。每项任务需要10元时,只做10项,总支出是100元。成本降到1元后,原来不值得做的任务也能做了;如果使用扩大到200项,总支出就变成200元。数字只是机制示意,不是市场预测。
关键在于降价释放了多少新需求。价格下降本身不会必然增加总消耗;只有新增用途和使用规模足够大,才会超过效率提升节省的资源。
Agent让这件事尤其值得观察。一项工作可能包含检索、推理、工具调用和反复处理,模型也可以嵌入后台,持续承担过去没有经济条件自动化的任务。需求增长可能来自同一批用户做得更深,也可能来自新的工作进入AI的使用范围。
所以,AI的总需求不能只看新增了多少聊天用户,还要看每个用户把多少工作交给了它。这里也有一个更深的变化:当机器成为模型服务的调用者,需求不再严格受一个人每天能聊多久的限制。
这又会改变商业模式:Agent可能参与交易,而不仅是吸引注意力。
互联网广告通常把用户的注意力交给广告主;交易平台则通过撮合成交收费。能协助选择并执行购买的Agent,有机会进入更接近成交的环节:从理解需求,到比较方案,再到完成交易。
这可以提供订阅以外的收入来源,但也意味着利益关系需要重新安排。Agent获取收益,可能依赖用户是否成交、成交金额,或者商家的合作条件。它服务用户意图的能力,和它引导交易的商业激励,需要放在一起判断。
原报告把个人Agent的交易收费作为潜在方向,并明确说明文中两款相关产品当时尚未实施抽佣。原文说明
因此,我认为值得观察的是:谁能进入用户真正有价值的决策与执行环节,谁能建立可持续的收费方式,又能把计算成本控制在合理范围。流量是入口,用户正在完成的工作和交易,可能更接近最终的收入来源。
最后把钱的流向连起来,实体经济的位置就清楚了。
用户把AI用于更多工作,应用和模型服务需要计算能力;算力扩张进一步需要芯片、内存、网络、电力、散热与数据中心。a16z描述的另一面,是大型科技公司的现金流正在支持这轮建设,资金沿产业链流向基础设施供应者。市场报告说明
这里同时有需求和融资两条线。今天的用户付费并不一定已经覆盖全部建设支出,既有业务利润和融资也在支持供给扩张。因此,设备订单增长与应用端盈利,并不必然同时发生。
对实体经济,我的思考是:随着智能服务更容易获得,承载它的互补要素可能变得更稀缺。模型升级可以很快,电力接入、先进芯片制造和大型设施建设却需要不同的时间尺度。
IEA对AI与能源的分析也指出,电力、并网、制造能力和芯片供应面临瓶颈。IEA报告
这意味着,有些企业的价值可能来自可靠供电、设备交付和稳定运行这些具体能力。软件能创造需求,需求最终能否兑现,还要依赖实体系统承接。技术扩张的速度,开始更多地受到物理世界的交付速度影响。
实体经济与AI还存在另一层关系:工厂、能源企业和物流系统,也可以把AI用于设计、调度、维护与生产优化。IEA同样讨论了这些应用的潜力。工业应用部分
由此推论,实体企业可能通过两种途径获得增量:为AI提供基础设施,或把AI变成自身的生产能力。后者能否产生收益,取决于行业数据、设备条件和流程能否配合。传统企业积累的知识,也可能成为智能技术发挥作用的必要条件。
这并不意味着所有实体行业都会普遍受益。供给扩张仍会改变稀缺程度,设备订单也需要对应持续的最终需求。判断价值最终留在哪里,还要看交付能力、竞争和收入是否足以覆盖长期成本。
把使用结构、边际成本和资金流向连起来,我得到的心得是:AI正在改变人们购买能力的方式,也在改变生产能力背后的资源分配。
当智能变得更容易获得,经济活动中的约束不会自动消失。它可能从“谁能完成这项认知工作”,转移到“谁掌握真实需求、行业条件,以及支撑规模化生产的实体资源”。
AI越便宜,更多事情越值得去做;更多事情真的被做起来,物理世界的重要性就会更加清晰。