中国不买了,欧洲真急了
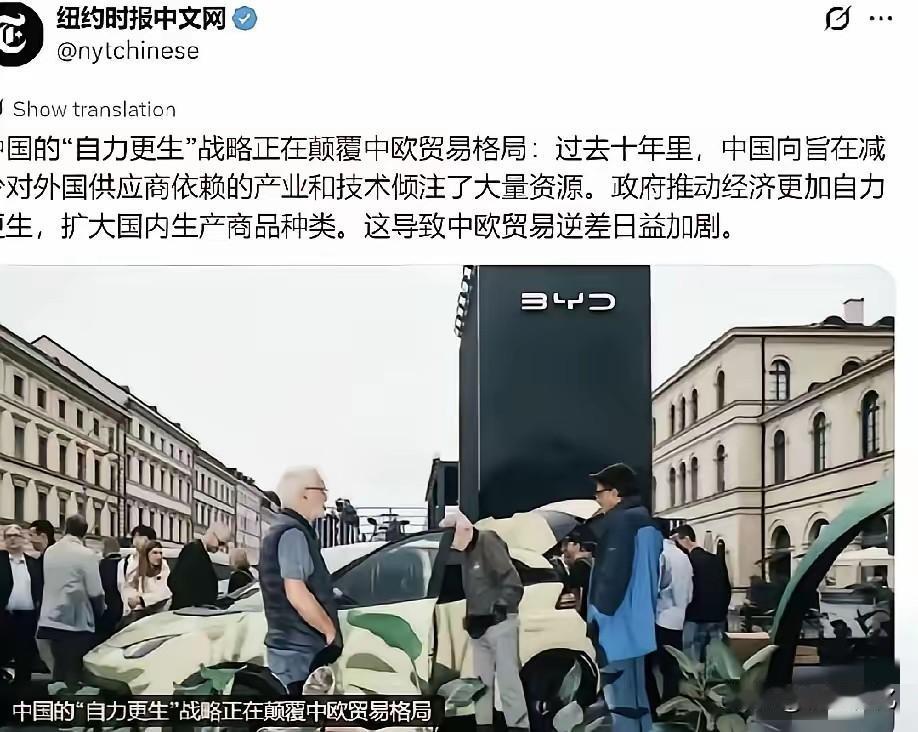
10月8日纽约时报中文网消息,中国大力推进自力更生,持续布局核心产业、扩大本土产能,深刻改变中欧贸易态势,双边贸易逆差随之持续扩大。
塞夫科维奇这趟北京之行,脸上写满了“着急”两个字。
10月8日他人在北京,发文称逆差“不可持续”,要求中方“改善市场准入条件”。同一天,布鲁塞尔方面44个欧洲行业协会联名上书,呼吁欧盟尽快对华采取相关举措。
两套动作一前一后,看起来步调一致。但背后藏着一个欧洲不太愿意承认的事实:并非中国停止采购,而是国内产业升级后,对部分进口产品的需求有所下降。
十年前走进欧洲企业在中国的工厂,核心设备、核心零部件、核心软件,大多来自欧洲。德国供应机床,法国提供航空发动机,意大利生产精密仪器,一度占据优势。
现在呢?吉利汽车的焊装线上,近百台国产点焊机器人已经和国际品牌同线作业、节拍一致。焊接是汽车制造的关键工序,这块阵地被国产设备突破,行业内都清楚其中的意义。
这只是一个缩影。从蛋氨酸到甘蔗收割机,从硬质合金刀具到工业机器人,中国制造正在逐步摆脱部分领域对进口产品的依赖。
欧盟对华货物贸易逆差今年前八个月冲到2420亿欧元,日均超过10亿。这个数字背后,是欧洲可对华出口的商品品类正在收缩。
有一组值得关注的数据:2025年欧盟对华服务贸易顺差483亿美元,中国服务贸易逆差的四成多来自欧盟。欧洲较少提及的是,货物贸易产生的差额,很大一部分可以在服务贸易和企业投资利润中得到弥补。欧洲企业在华生产的商品,约四成返销欧洲,相关利润计入欧洲企业营收,贸易差额体现在中方统计口径之中。
这样的贸易格局,已经持续了三十年。如今中国高端制造不断追赶,货物逆差扩大,欧盟方面便提出贸易环境“不公平”的看法。
法国和德国联合推动类似“欧版301”的贸易工具,计划用单边手段限制中国出口。冯德莱恩表示逆差已经到了“临界点”,要动用“一切可用工具”。44个行业协会呼吁欧盟加快处理相关投诉。
背后本质,是欧洲本土产业面对中国制造的竞争压力,希望借助贸易工具保护自身产业。
但限制出口能起到多大作用?中国插电混动汽车对欧出口涨幅达到86%,售价还下降了20%。纯电汽车虽然被加征关税,依旧占据欧洲市场半数以上份额。欧盟官员希望中方能够“自愿限制”混动车出口数量,塞夫科维奇在北京洽谈的重点就包含这项诉求。
与其说是贸易谈判,更像是希望中方对出口规模加以约束。
欧洲内部也并非看法统一。西班牙媒体分析,贸易战一旦打响,物价上涨、产业竞争力下滑,最终承担成本的是欧洲民众。《经济学人》文章指出,欧洲工业想要振兴,应当解决自身内部存在的问题,而不是设置壁垒阻挡竞争者。
世贸组织前总干事拉米曾表示:欧盟对全球大多数贸易伙伴保持顺差,唯独对中国存在逆差。如果剔除中国这一项,欧盟整体贸易账本会好看很多,问题根源值得欧洲自身审视。
中国外交部毛宁5月的表态至今有参考意义:中欧经贸的本质是互利共赢,中方从不刻意追求顺差。这并非客套话。有机构统计,中国制造业占全球比重已经冲到48%,有机构预测四年后有望达到55%。庞大的产业体量摆在眼前,顺差、逆差不是任何一方可以人为刻意决定的。
欧洲真正焦虑的,不只是逆差数字,而是自身可对外输出的高价值产品越来越少,中国出口产品持续向高端领域升级。
德国对华出口从2022年峰值回落320亿欧元,汽车和电子两个行业贡献了降幅的八成以上。这两大领域是德国制造的核心支柱,支柱承压,焦虑情绪真实存在。
焦虑可以理解,但应对方式需要审慎。中国商务部明确表态,保护主义无法提升产业竞争力。塞夫科维奇在北京会谈两天,分析人士对双方达成广泛协议的前景持谨慎态度。
说到底,欧洲面前有两条路:一条是推行贸易保护,代价是消费者支出增加、企业成本抬升、绿色转型放缓;另一条是正视已经变化的竞争格局,推进产业升级,开展互利合作。
第一条路短期更容易落地,契合部分政治诉求。第二条路难度更高,需要调整内部利益,克服产业惰性。
欧洲最终如何选择,是他们自身的决策。但有一点很清楚:中国减少采购的部分商品,欧洲未必能找到同等规模的替代买家;而中国能够自主生产的不少产品,欧洲也很难找到稳定的替代供应商。
这笔账,想清楚再谈。
信源:纽约时报中文网、路透社、CGTN、驻欧盟使团官网、外交部记者会、德国联邦银行、行业公开报道;观点为作者评论。