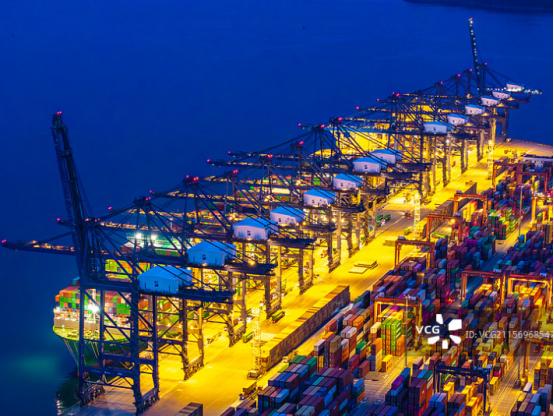
中国去年货物贸易顺差干到快1.2万亿美元了,可珠三角的代工厂却一家接一家地关门,换个角度看,这些厂子倒下,恰恰是咱们的产业链把欧美制造业逼到墙角的真实写照。
国家统计局刚发的2025年统计公报写得很清楚,全年货物进出口顺差85094亿元,折合美元差不多1.18万亿。
这个数字什么概念,历史上没有任何一个国家做到过。
可另一边,打开外贸圈子的新闻,全是厂子关门的消息。
深圳平湖那家做了32年的伟利恒电子,8月5号发了全员结业公告,三十多年的收音机音响流水线直接封存。
东莞长安的尼得科第一工厂,1995年开的,给佳能索尼做零件,2026年5月底全面停产。
深圳七彩国虹,做无线充电器和TWS耳机的,去年刚评上国家高新技术企业,今年7月就宣布结业,近四百人失业。
东莞清溪的长荣玩具,巅峰时期员工上万人,26年老厂,去年12月最后一盏车间灯灭了。
还有华盛盈峰,一年出口额9个亿,一千多人失业,原因特别简单,八成订单全压在美国客户身上,关税一加,单子直接没了。
这些厂子倒下的原因,说来说去就那几条。
美国那边2025年4月搞的所谓"对等关税",部分中国商品税率直接飙到145%,珠三角作为出口首当其冲。
国内这边,厂房租金、工人工资、社保、环保成本这些年翻着倍往上涨,传统中小代工厂的毛利率早就跌破5%。
海外需求又在萎缩,东南亚那边越南印度的成本更低,订单一点点往那边挪。
再加上人民币升值,做一单亏一单的汇兑损失,低附加值的代工模式根本扛不住。
表面上看,顺差创纪录和工厂倒闭,这两件事完全对不上。
但你仔细拆开顺差的结构,就明白怎么回事了。
2025年"新三样"——电动汽车、光伏产品、锂电池,出口规模接近1.3万亿元,同比增长27.1%。
光伏这边更夸张,中国硅料产能占全球96%,硅片96.2%,电池片91.3%,组件80.1%,全世界搞碳中和都绕不开中国的设备。
汽车出口也是猛,今年前七个月,中国自主车企对欧盟出口77.7万辆,同比还在涨。
安永的数据显示,2025年欧洲从中国进口汽车及零部件220亿欧元,出口到中国只有160亿欧元,这是历史上第一次,欧盟在汽车这个传统强项上对中国变成了逆差。
德国人更惨,2025年德国汽车产业营收下降1.6%,从业人数少了6.2%,大概五万个岗位没了,总人数降到72.5万,是十四年来最低。
大众汽车更直接,内部算出来跟同行比有20%的竞争劣势,准备在德国裁掉整整十万人。
博世、采埃孚这些零部件巨头也跟着砍,欧洲零部件行业过去两年累计裁员超过十万,四分之一的供应商预计2026年要亏。
意大利那边的斯特兰蒂斯集团,乘用车产量同比掉了近四分之一,直接退回到上世纪五十年代的水平。
现在再回头看国内倒闭的那些厂子,性质就很清楚了。
倒下的全是做什么的?玩具代工、老式音响组装、低端3C配件、依赖单一美国客户的劳动密集型工厂。
这些厂子本来赚的就是几毛钱的加工费,没有技术壁垒,没有品牌溢价,成本一涨、关税一加,立刻就活不下去。
而顺差增长的那部分是什么?是新能源汽车、光伏组件、动力电池、精密制造。
是有完整产业链、有技术迭代能力、有规模效应的高端产能。
这其实不是外贸出了问题,是整个中国制造业正在换血。
旧的低端产能在出清,新的高端产能在扩张,这个过程必然伴随着一批工厂关门、一批工人转行。
但放眼全球,这恰恰意味着中国工业的竞争力,已经从过去的衬衫袜子、玩具家具,升到了汽车、新能源、精密设备这些过去由西方垄断的领域。
欧洲人为什么天天喊着要加关税、要搞供应链多元化?
因为他们发现,在自己最擅长的汽车工业上,已经打不过中国了。
德国企业自己都在用脚投票,采埃孚、舍弗勒一边在欧洲裁员,一边在中国扩建工厂,生产出来的东西再返销回欧洲。
这就是事实——不是中国的外贸不行了,是那些只能靠廉价劳动力、没有任何核心技术的旧外贸模式,走到头了。
真正留下来、活得好的,都是那些往技术上端走、往全产业链做的企业。
这个阵痛期还会持续一阵,但方向已经定了。