镓锗管制的第二层:缺的不是矿,是提纯
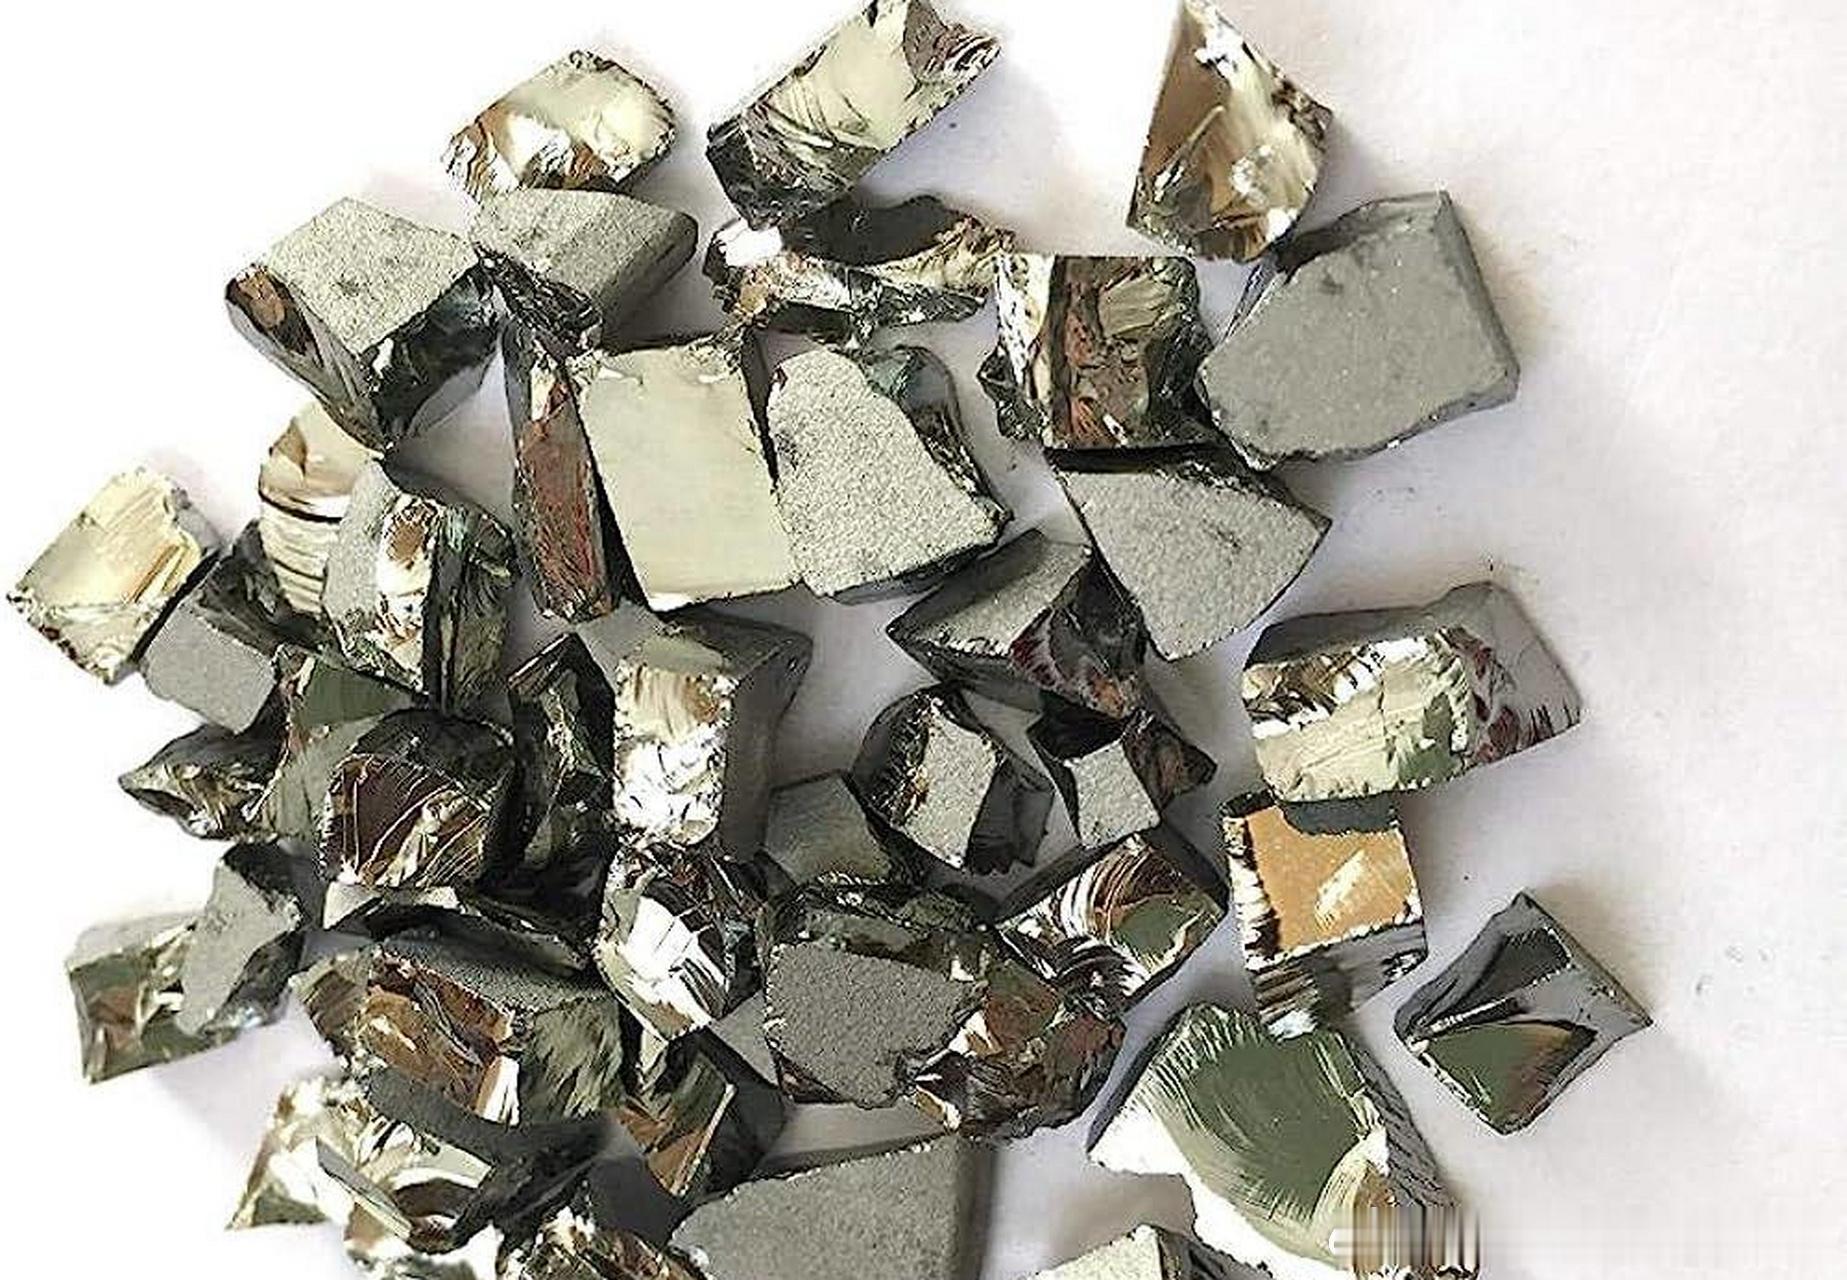
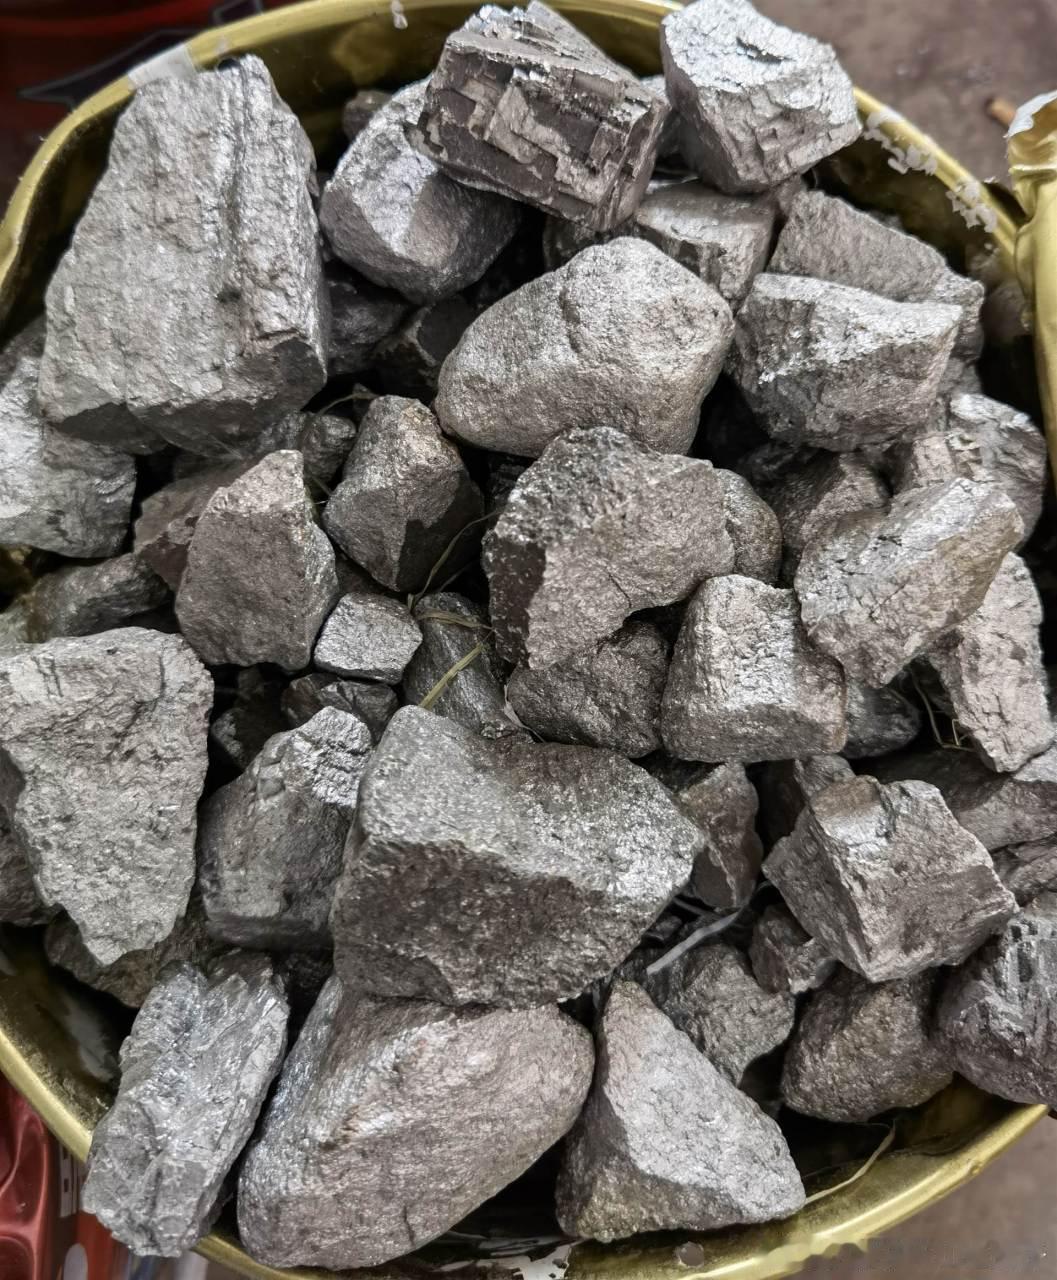
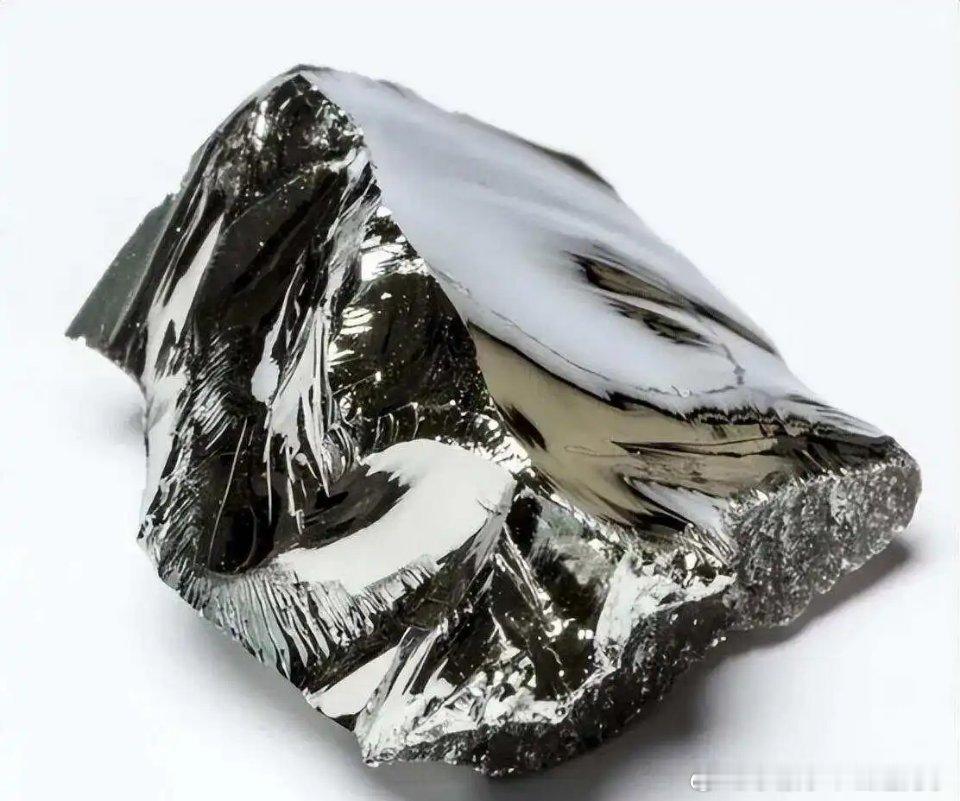
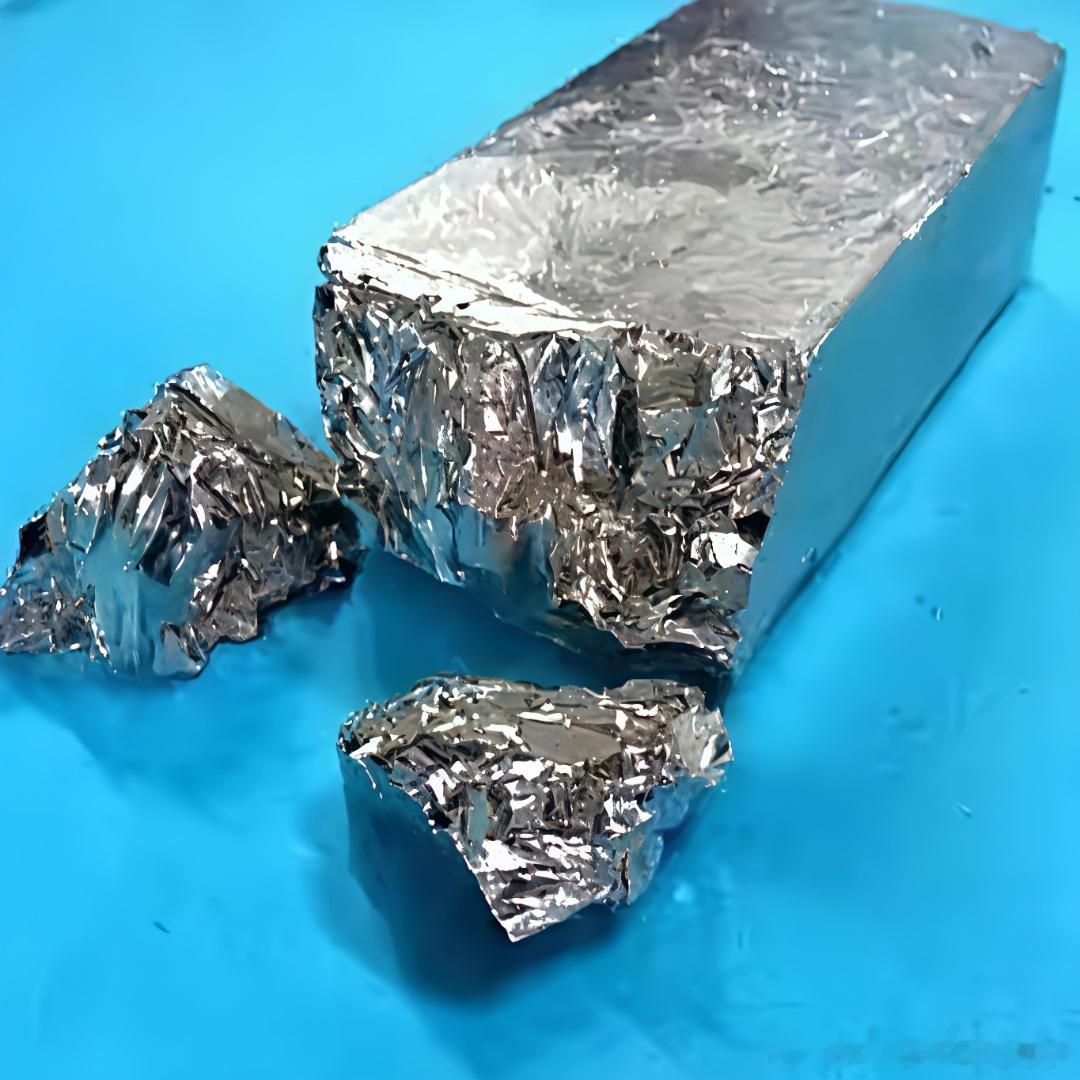
镓锗出口管制初看像一张反制牌,但若只停在这一层,就会漏掉更关键的信号。当管制清单特意指向氮化镓、砷化镓、锗外延片等深加工品,而不是所有原矿,等于向外界确认了一件事:全球稀缺的并不是镓和锗的储量,而是把原矿变成可用材料的能力。
在这轮博弈里,美方想拉荷兰、日本收紧先进设备,中方则用关键矿物作为回应。有交换意味:美方可能默许部分成熟制程设备出货,换取中方不进一步扩大管制清单;荷兰日本既怕失去中国市场,又怕被美国次级制裁。它不是简单的禁运,而是一次供应链筹码的互换。
美国手里握的是设备和EDA工具,一旦全面断供,中国先进制程会被卡住;中国手里握的是镓锗提纯产能和部分稀土加工。美国半导体行业反对过度限制,欧洲日本则担心原材料断供。双方各取所需,最终可能达成一个都不算赢的临时平衡。
此前西方也搞过关键矿物联盟,但实际产能建设完成度很低,雷声大。最关键的是矛盾位置:当前半导体供应链的死结不在硅片绝对量,而在先进封装、HBM和化合物半导体衬底。镓锗管制正好打在这个环节。全球镓产量中国占大头,但更关键的是提纯和深加工。按机构测算,若管制持续,氮化镓射频器件和锗红外光学可能面临数月缺口。所以这轮动作重点几乎全在材料端,协调回收、替代、提高利用率。没有一条是增加原矿开采,全部指向提纯和加工。
抢在管制生效前囤货,不是从容调节,而是紧急止血。如果矛盾在提纯,那么真正供给由冶炼分离能力决定,而不是由矿产储量决定。有机构估算,短期囤货可能让镓价回落,但一年后呢?库存耗尽,新产能没建成,故事回到原点。后续镓锗与硅基芯片大概率继续分化,管制对化合物半导体边际影响大于对硅基,而原矿投放量相对全球消费很小,对整体芯片价格压制有限。真正紧张的深加工材料,价格弹性会大于原矿本身。