高通掏钱买华为专利,美国媒体比华为还急着喊“赢了”
高通向华为支付专利费,这一幕很多人不曾预想。2001年,是华为向高通缴纳专利许可费,二十多年过去,局面悄然反转。
很多人觉得这件事离自己很远。但你下一部手机的5G基带、AI芯片底层架构,成本清单里就包含这笔费用。高通付给华为的每一笔专利资金,最终都会分摊到手机售价之中。
核心结论:这场交易表面是两家企业清算专利账目,背后藏着一个现实——高通在AI与高性能计算赛道缺少关键专利储备,而华为手握一批它绕不开的技术资产。至于盈亏细节,双方官方都守口如瓶。有意思的是,美国媒体的报道,比国内舆论更急于把这件事定义为华为的技术胜利。
交叉许可的本质:专利实力决定费用流向
专利交叉许可,可以简单理解为两家企业互相开放专利使用权。你使用我的技术,我使用你的技术,最后核算差额,由一方补足差价。胜负的关键,就看谁手里的专利分量更重。
中国信通院2026年4月报告显示,全球5G有效专利族,华为占11.70%,位居全球第一;高通8.05%,排在第二。接近四个百分点的差距,放到每年海量手机出货量上,足以形成可观的费用差额。市场有测算,抵扣之后,高通每年或需要向华为净支付2亿至4亿美元。
高通公开否认“净支付方”的说法,称协议细节保密,外界估算并不准确。细细品味这个表述:“不准确”不等于“不存在”。如果最终是高通收钱,一句话直接澄清即可。这种模糊的回应,本身就耐人寻味。
高通收购的,是华为在美国的部分专利
公告里容易被忽略的一点:高通收购的,是华为在计算、AI、网络领域的美国本土专利。中国、欧洲区域的专利资产,不在本次收购范围。
这一层藏两层含义。高通的专利池根基在蜂窝通信,也就是4G、5G领域。拓展数据中心、AI PC、边缘计算业务时,原有通信专利覆盖不到新赛道。收购这批美国专利,相当于为AI芯片业务补齐专利短板,提前规避侵权风险。
第二层更关键。这批专利资产受美国法律管辖,交易需要通过CFIUS审查。高通愿意拿出资金收购,代表它评估认定:这些专利在美国法律框架下具备可执行性,不会因为制裁问题直接失效。高通愿意做出这个判断,本身就比交易金额更有分量。
彭博社的报道,为何引发热议
协议官宣当天,彭博社报道提及LogicFolding,称高通拿到的许可包含华为逻辑折叠芯片相关技术。简单来说,这是一套绕开先进制程限制的芯片封装方案,高通评估具备实用价值。
随后高通公关出面澄清,协议不涉及逻辑折叠完整技术。但彭博没有撤稿。
这里的分寸很微妙。如果报道完全失实,高通法务通常会要求更正。高通仅做公开回应,没有发函要求撤稿。我的理解是,逻辑折叠整套完整技术并未打包出售,但支撑这项技术的底层专利,比如电路互连、封装、计算架构相关专利,大概率纳入了交叉许可的专利组合。双方陈述都不算谎言,只是各自选取对自己有利的表述角度。
外媒叙事的转变,比协议本身更值得思考
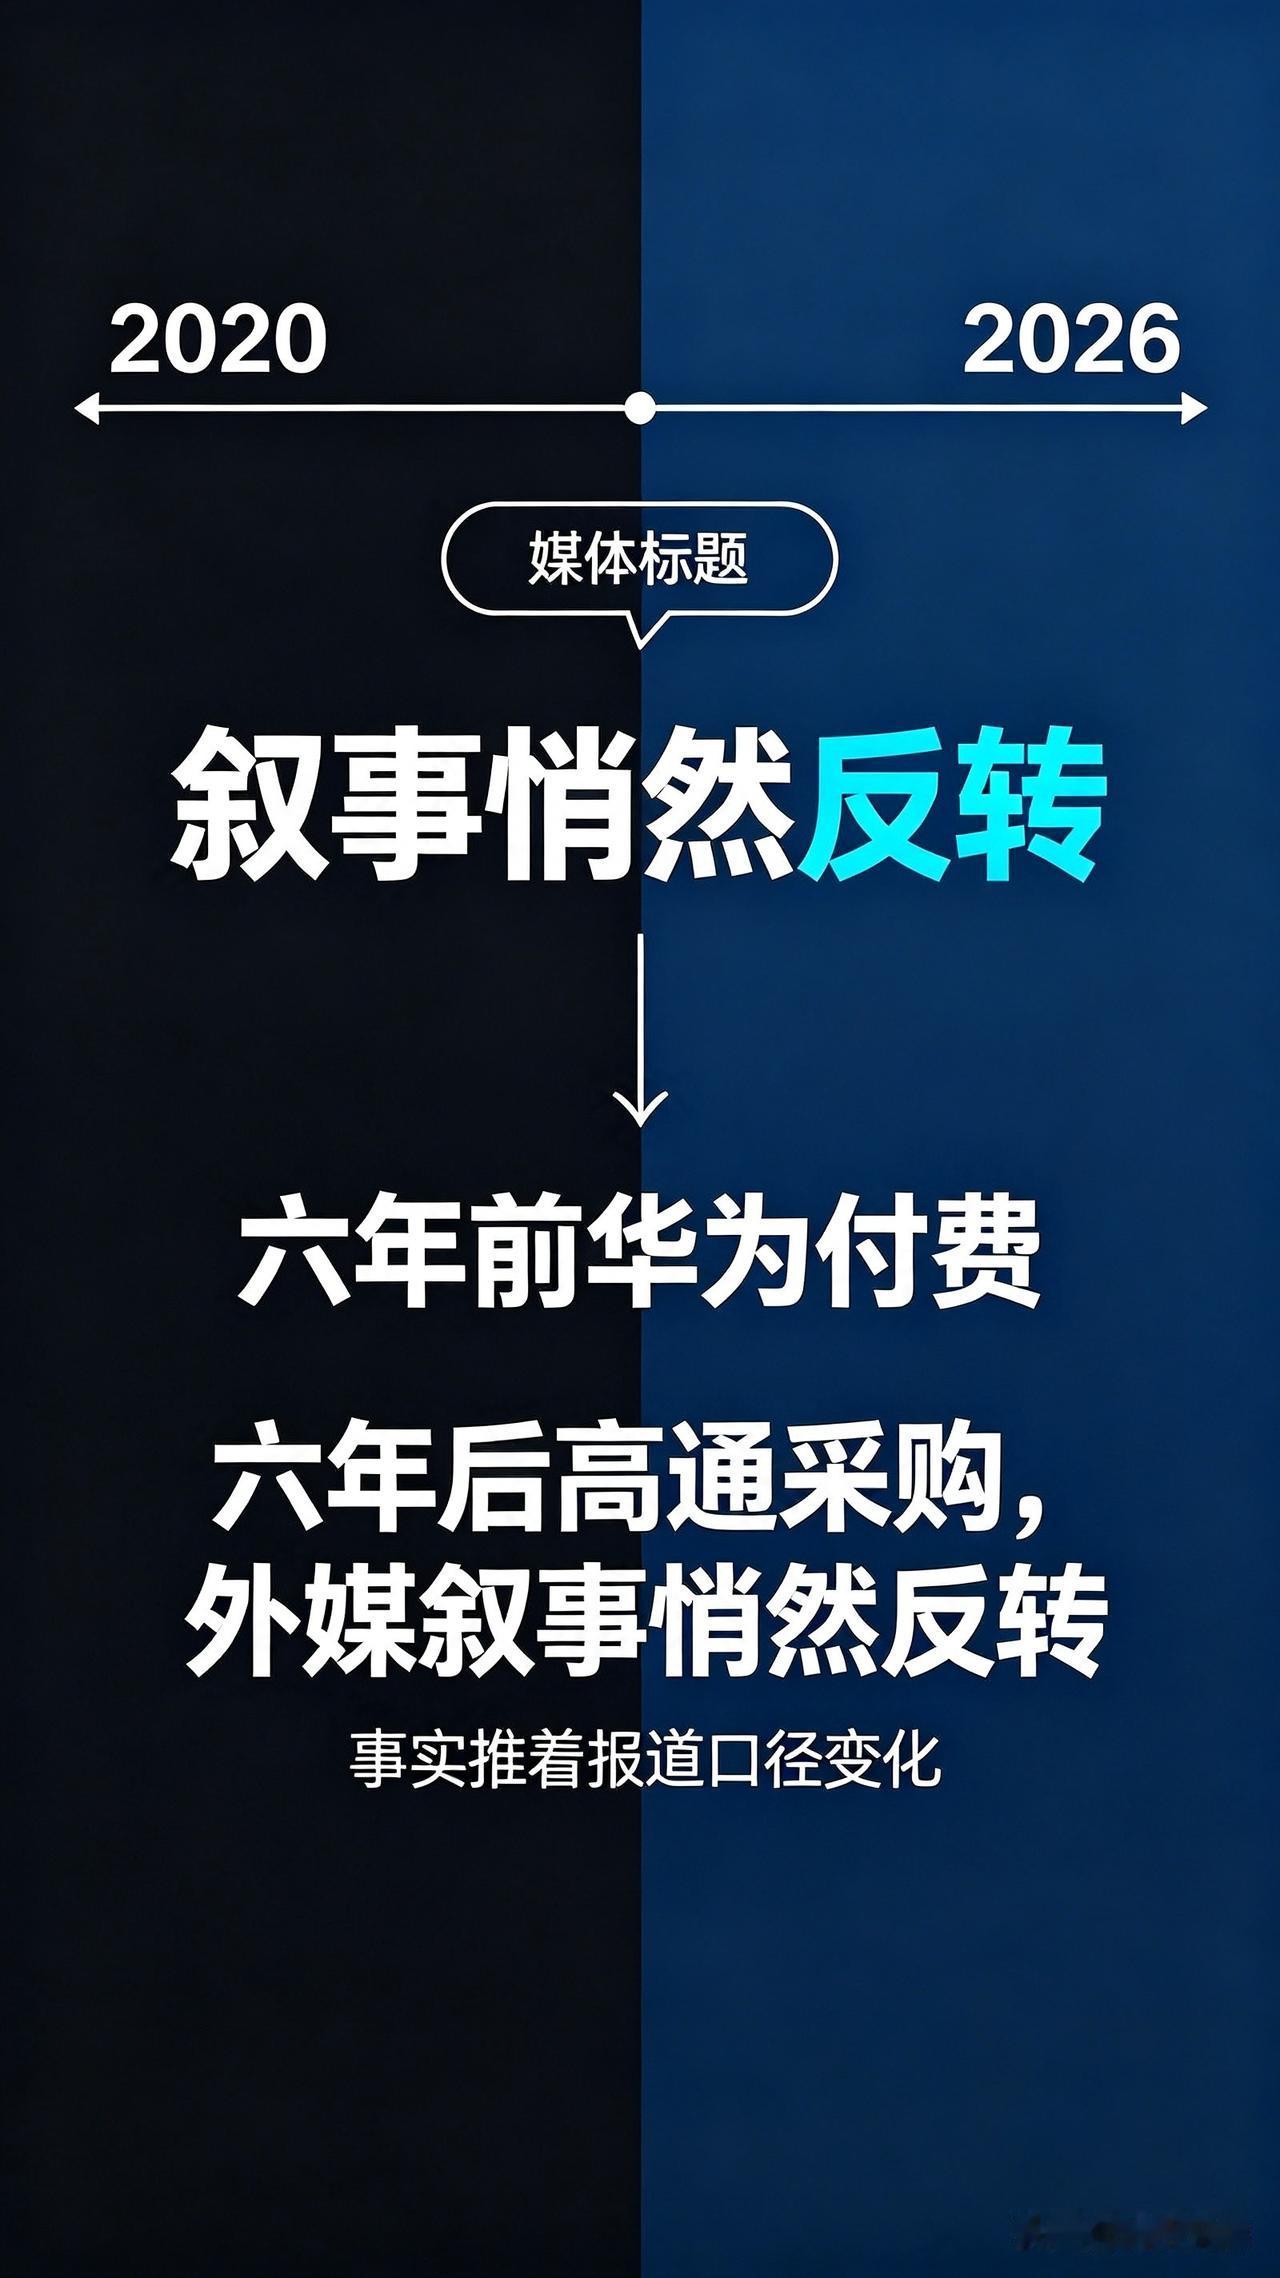
2020年,华为和高通也曾达成和解,当时是华为向高通付费。美国媒体标题直接定为“高通赢得专利纠纷”。
2026年这次,交易方向反转。彭博、路透的报道标题,直接突出华为技术获得高通认可,打出“华为的胜利”。
同一家企业,同一批海外媒体,六年时间,叙事完全调转。高通官方依旧谨慎表态,海外媒体已经把技术认可的结论写在了标题上。
海外媒体未必偏向中国,但它们认可技术实力。当高通主动采购华为专利,补齐AI赛道短板,编辑们自然会把这件事解读为技术层面的突破。这种报道口径变化,不是刻意策划,而是产业事实推动的结果。
但不必急于下结论,高呼胜利。
高通收购的只是部分美国专利,不是华为全部技术资产。采购目的,是补齐AI与计算领域短板,认可专利价值,但并未全盘买下逻辑折叠整套技术栈。高通也在保持分寸,避免让华为的芯片设计优势被一次性买断。
这是一笔双方都认为有利可图的交易。华为拿到专利费用,完成5G交叉许可;高通补齐AI、计算专利资产,降低未来产品的侵权风险。谁收获更大,要看未来数年,高通AI PC芯片的专利成本变化。
最后抛出一个问题:
跨国专利交叉许可,应当严格遵循专利数量决定付费的硬规则,还是给后发创新企业预留低偿使用的缓冲空间?评论区聊聊,你手机里的芯片,叠加了几层专利许可成本。